

SOJA
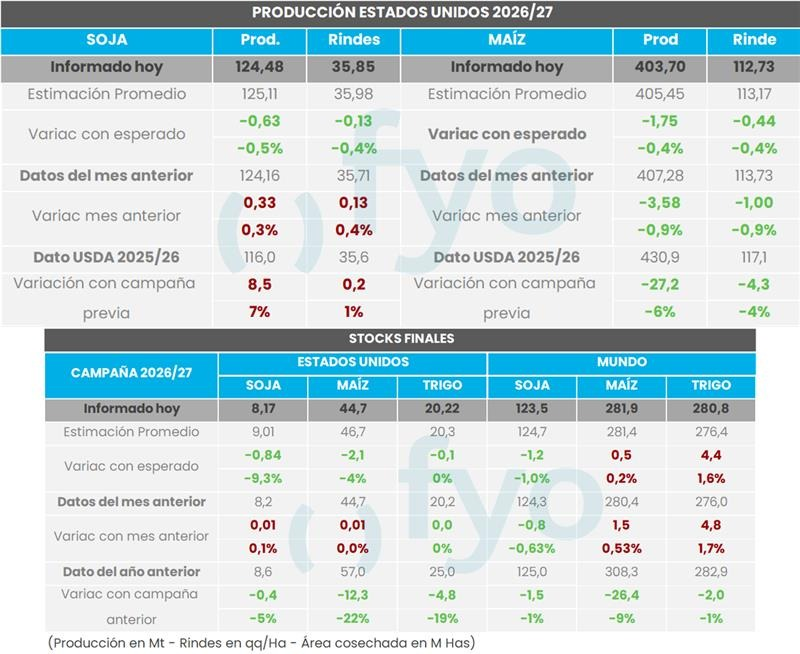
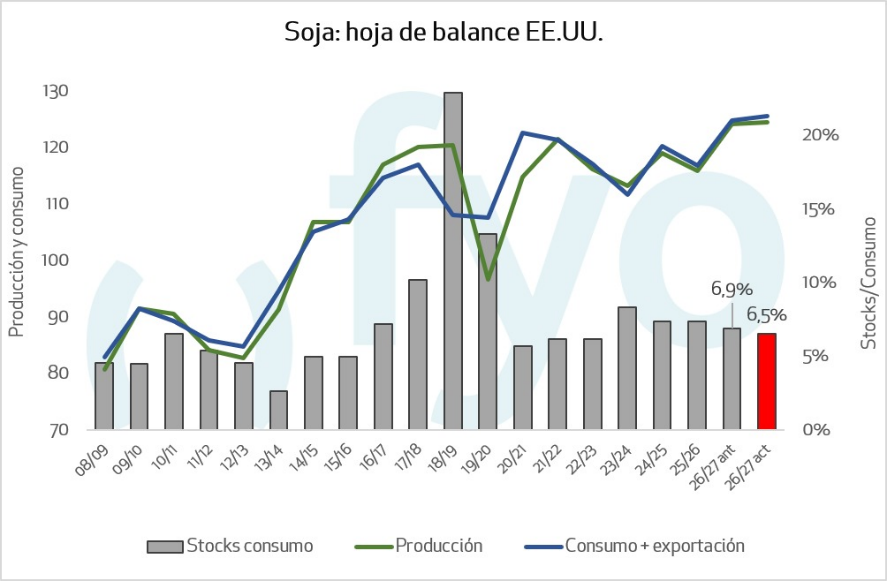
En el informe WASDE de noviembre, el USDA elevó el rendimiento de la soja estadounidense para la campaña 2026/27 de 35,71 a 35,85 qq/ha, por debajo de los 35,98 qq/ha esperados por el mercado. Así, la producción aumentó de 124,16 a 124,48 Mt, también por debajo de las 125,11 Mt estimadas. Por el lado de la demanda, incrementó las exportaciones de 46,13 a 46,81 Mt, lo que llevó a reducir los stocks finales de 8,57 a 8,17 Mt, un 9,3% por debajo de lo esperado (9,01Mt). En consecuencia, la relación stock/consumo cayó del 6,9% al 6,5%, mientras que el precio al productor subió de 12,00 a 12,10 USD/bu.
En el plano internacional, el USDA redujo los stocks finales mundiales para la campaña 2026/27 de 124,28 a 123,50 Mt, principalmente por los menores stocks proyectados en Estados Unidos y Argentina, donde el organismo recortó las existencias finales de 24,07 a 23,74 Mt.
MAÍZ
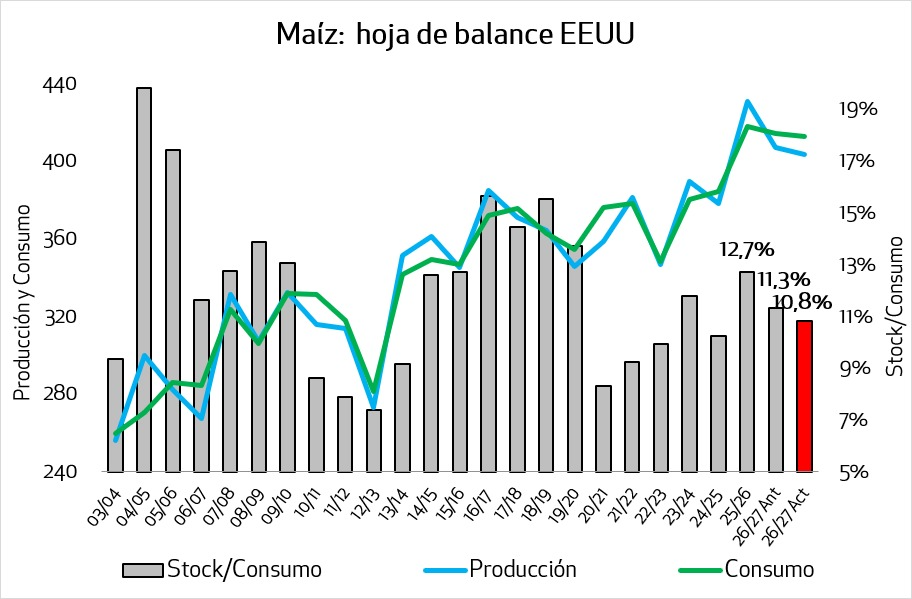
El USDA estimó para la campaña 2026/27 una producción de maíz en EE.UU. de 403,70 Mt, con un rinde de 112,73 qq/ha. Ambos datos quedaron por debajo de lo esperado por el mercado (405,45 Mt y 113,17 qq/ha) y del informe anterior (407,28 Mt y 113,73 qq/ha). Frente a la campaña 2025/26, la producción cae un 6%.
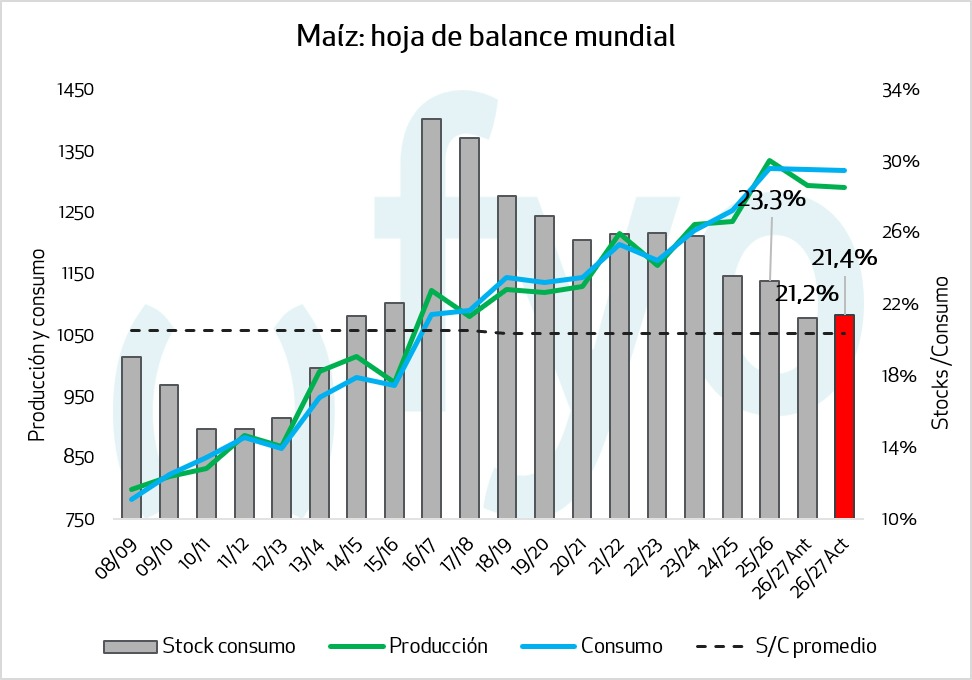
El dato más relevante fue el de stocks finales de maíz en EE.UU., que con 44,7 Mt quedaron un 4% por debajo de lo esperado (46,7 Mt) y sin cambios respecto del mes previo. Así, la relación stock/consumo baja al 10,8%, desde el 11,3% del informe anterior. A nivel mundial, los stocks se ubicaron en 281,9 Mt, levemente por encima de lo previsto (281,4 Mt).
En la hoja de balance mundial, la mejora en los stocks finales responde principalmente a mayores existencias en Ucrania, Rusia y Brasil que contrarrestan los efectos estadounidenses.
TRIGO
El informe WASDE de noviembre presentó para Argentina un aumento en su estimación de producción de 21,5 a 23 millones de toneladas, en línea con las últimas estimaciones locales. En el caso de Australia, la proyección también aumentó, pasando de 31 a 32,5 millones de toneladas, ante la continuidad de condiciones climáticas favorables y el avance de la cosecha.
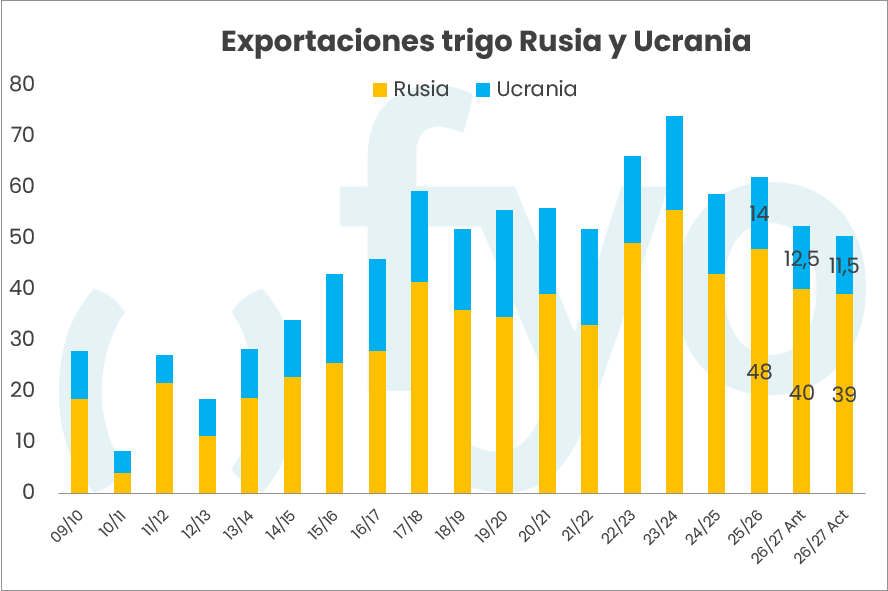
En materia de comercio internacional, el organismo ajustó a la baja las exportaciones proyectadas de los principales competidores del Mar Negro. Rusia pasó de 40 a 39 millones de toneladas, mientras que Ucrania registró una reducción de 12,5 a 11,5 millones de toneladas. Estos recortes responden principalmente a las dificultades logísticas y comerciales derivadas del conflicto en la región, que continúan limitando los embarques de ambos países.
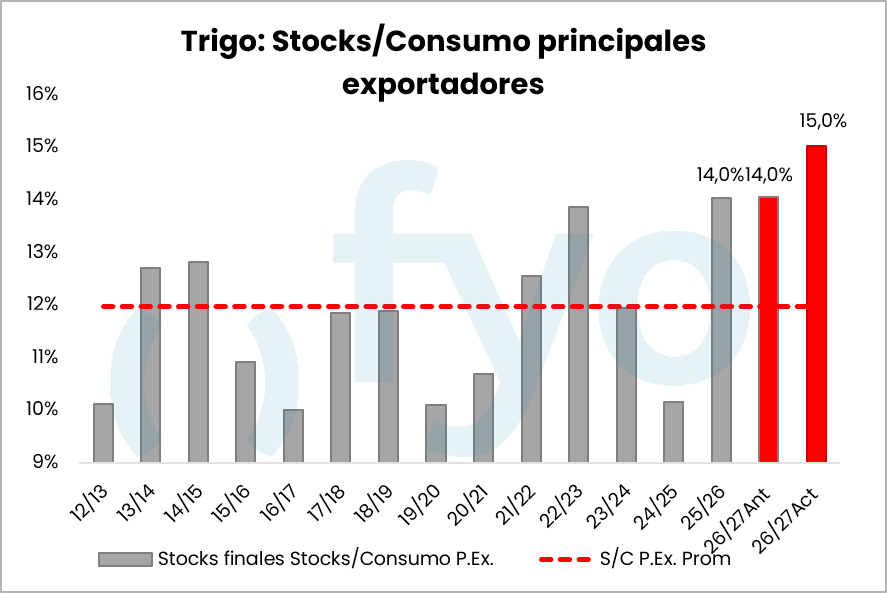
A nivel global, el USDA proyecta un comercio internacional ligeramente menor, aunque con mayores niveles de oferta y existencias finales, que alcanzarían los 280,8 millones de toneladas. Por su parte, para Estados Unidos, el precio promedio esperado recibido por el productor se redujo de USD 6,30 a USD 6,20 por bushel, reflejando los precios observados hasta el momento y las expectativas para lo que resta de la campaña.
VIEW INTERNACIONAL
1) Rusia-Ucrania en la mira
La semana giró en torno a las conversaciones de paz trilaterales Rusia-Ucrania-EE.UU. en Abu Dabi (10 y 11 de noviembre), la primera ronda de diálogo entre Rusia y Ucrania desde febrero. El mercado de granos sigue de cerca si surgen señales de una reactivación del comercio por el Mar Negro.
Qué dejó la primera jornada
El martes, funcionarios rusos y ucranianos se reunieron con Witkoff y Kushner, los enviados de Trump.
Rubio dijo que la reunión fue “muy productiva”, pero no dio detalles.
Zelensky la llamó “constructiva y bastante sustantiva”. Se habló de temas humanitarios (la prioridad es liberar a los prisioneros de guerra), de garantías de seguridad para Ucrania y de cómo hacer que funcionen a largo plazo, y de pasos de desescalada.
Rusia no comentó lo que se conversó.
Kushner dijo que los contactos de las últimas semanas achicaron la distancia entre las partes y que EE.UU. tiene “buenas ideas” para avanzar.
Siguen lejos en lo de fondo
Pasaron más de cuatro años y medio desde la invasión, y Rusia controla cerca de un quinto de Ucrania. Además del territorio, las partes chocan en las garantías de seguridad y en la exigencia rusa de que Ucrania sea neutral y no entre a la OTAN.
Putin no muestra señales de abandonar el reclamo de todo el Donbás como condición para un acuerdo. Zelensky se niega a ceder ese territorio.
Un funcionario de EE.UU. cree que ambos podrían aceptar un compromiso territorial con concesiones de cada lado. A cambio, Ucrania obtendría el fin de la guerra, garantías de seguridad y una hoja de ruta hacia la UE. Un alto funcionario ucraniano negó que el gobierno vaya a considerar esas concesiones.
Trump presiona a Kiev para cerrar un acuerdo y le advirtió que, si no, le puede pasar “algo muy malo”. La semana pasada dijo que la guerra está cerca de resolverse, aunque ya predijo varias veces avances que no se dieron.
Qué se negocia primero
Lavrov quiere definir primero una arquitectura de seguridad europea amplia y recién después resolver el conflicto. Von der Leyen plantea lo contrario: primero un alto el fuego. Lavrov rechazó la tregua y dijo que los europeos buscan darle aire a Ucrania.
Europa pide un lugar en la mesa
Antes de la reunión principal, la delegación ucraniana se reunió por separado con representantes europeos, de la OTAN y de la UE, y con Witkoff y Kushner. Francia sostiene que no habrá paz duradera si no se discute la seguridad europea. Rusia no quiere a los europeos en la negociación, pero Rubio dijo que EE.UU. busca sumarlos en algún momento.
En el terreno no hay pausa
En la noche del lunes, Rusia atacó cinco subestaciones eléctricas en 10 regiones de Ucrania, con cortes de luz y dos muertos.
Según fuentes de la industria, los ataques con drones ucranianos a refinerías rusas desde fines de octubre redujeron cerca de un 30% la capacidad de refinación de Rusia.
El avance ruso en el frente está prácticamente frenado, pero siguen los bombardeos sobre ciudades e infraestructura energética de Ucrania.
Qué significa para los granos
El Kremlin no confirmó si la reanudación de la navegación en el Mar Negro está en la agenda de Abu Dabi, y SovEcon ve improbable una tregua marítima antes de la primavera rusa. Mientras tanto, los puertos ucranianos del Mar Negro siguen bloqueados y la exportación se desvía al Danubio y a la frontera terrestre. La guerra marítima se extiende cerca de Rumania y Bulgaria: entre mayo y octubre fueron atacados 317 buques en el Mar Negro y el Mar de Azov, contra 74 en el semestre previo.
En síntesis, la negociación es el principal factor de corto plazo. Un acuerdo que reactive las exportaciones por el Mar Negro aumentaría la oferta global y presionaría los precios. Pero el mercado ya está muy vendido, y una decepción en Abu Dabi podría generar una suba brusca por cobertura de cortos.
2) Desescalada en Irán
La semana estuvo marcada por las señales de desescalada en la guerra entre EE.UU./Israel e Irán tras la derrota republicana en las elecciones de medio término. Trump reconoció que la guerra influyó en el resultado y después dijo que postergará nuevos ataques tras pedidos de la región, incluido el primer ministro de Qatar. Aunque Irán condicionó cualquier negociación a que Washington cumpla siete condiciones del acuerdo interino de junio.
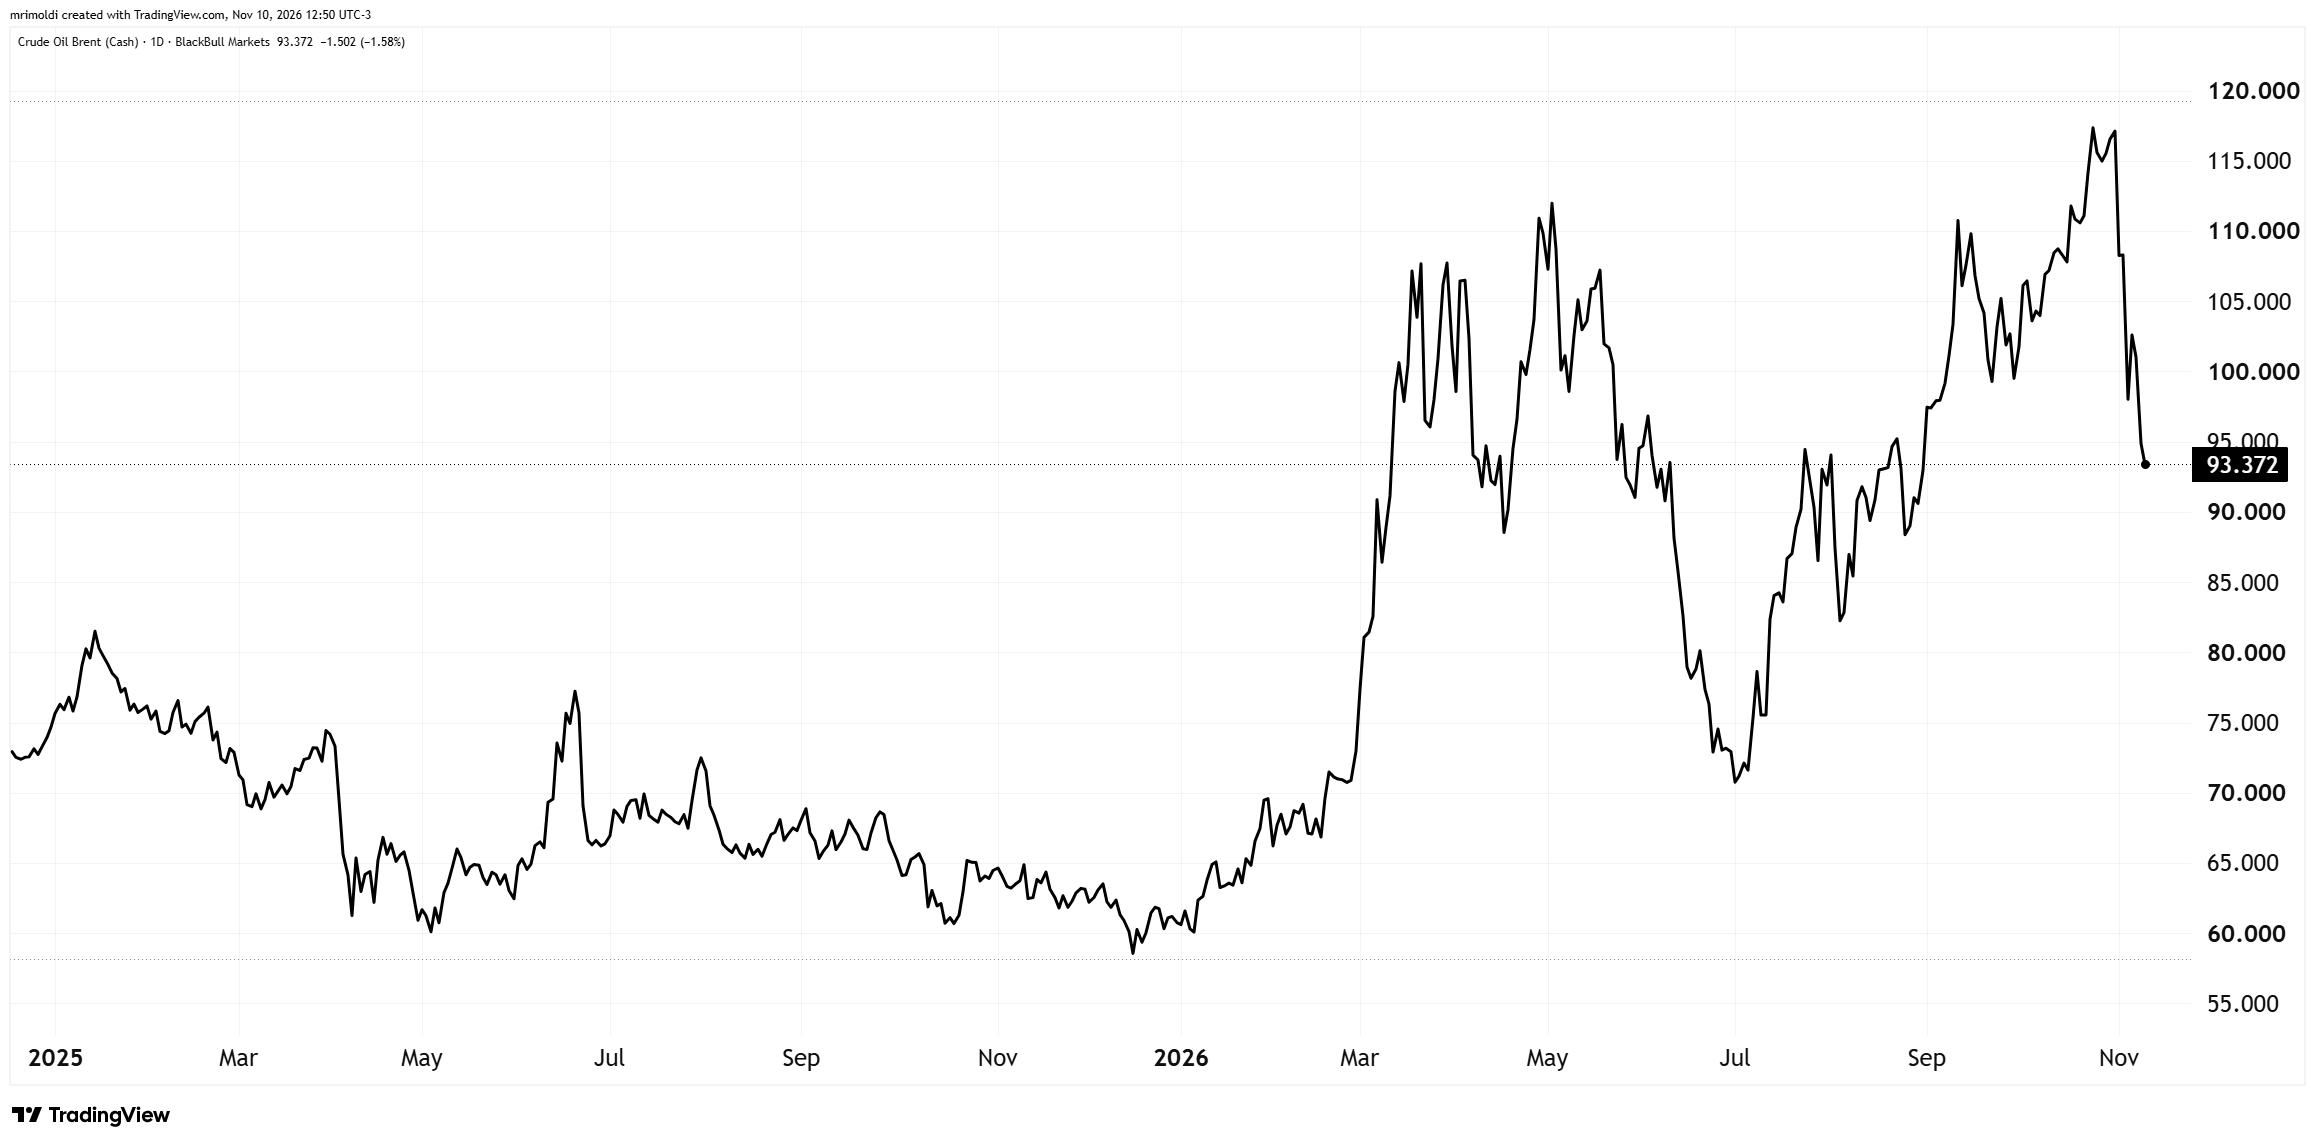
El Brent cayó por debajo de US$90 por primera vez desde el 31 de agosto. La baja del crudo pesó sobre la soja y el aceite de soja en CBOT por el canal de los biocombustibles.
3) Fondos continúan profundizando ventas, con maíz a la cabeza
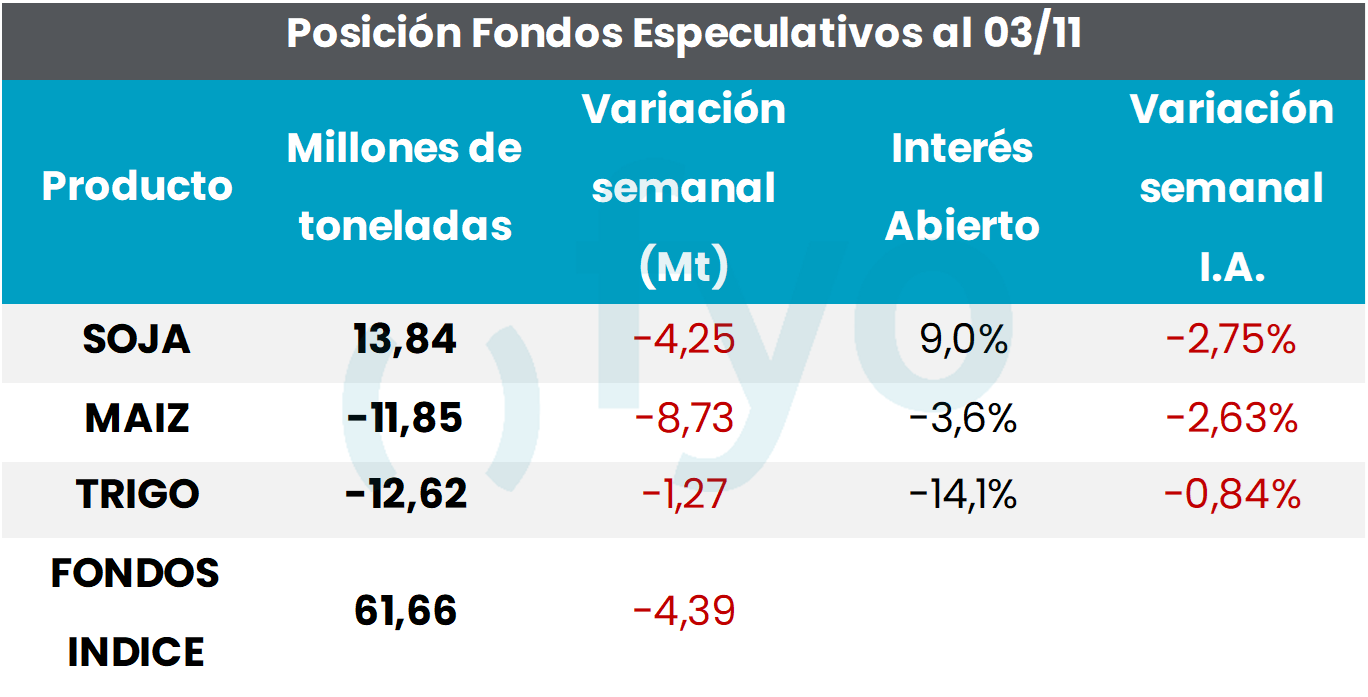
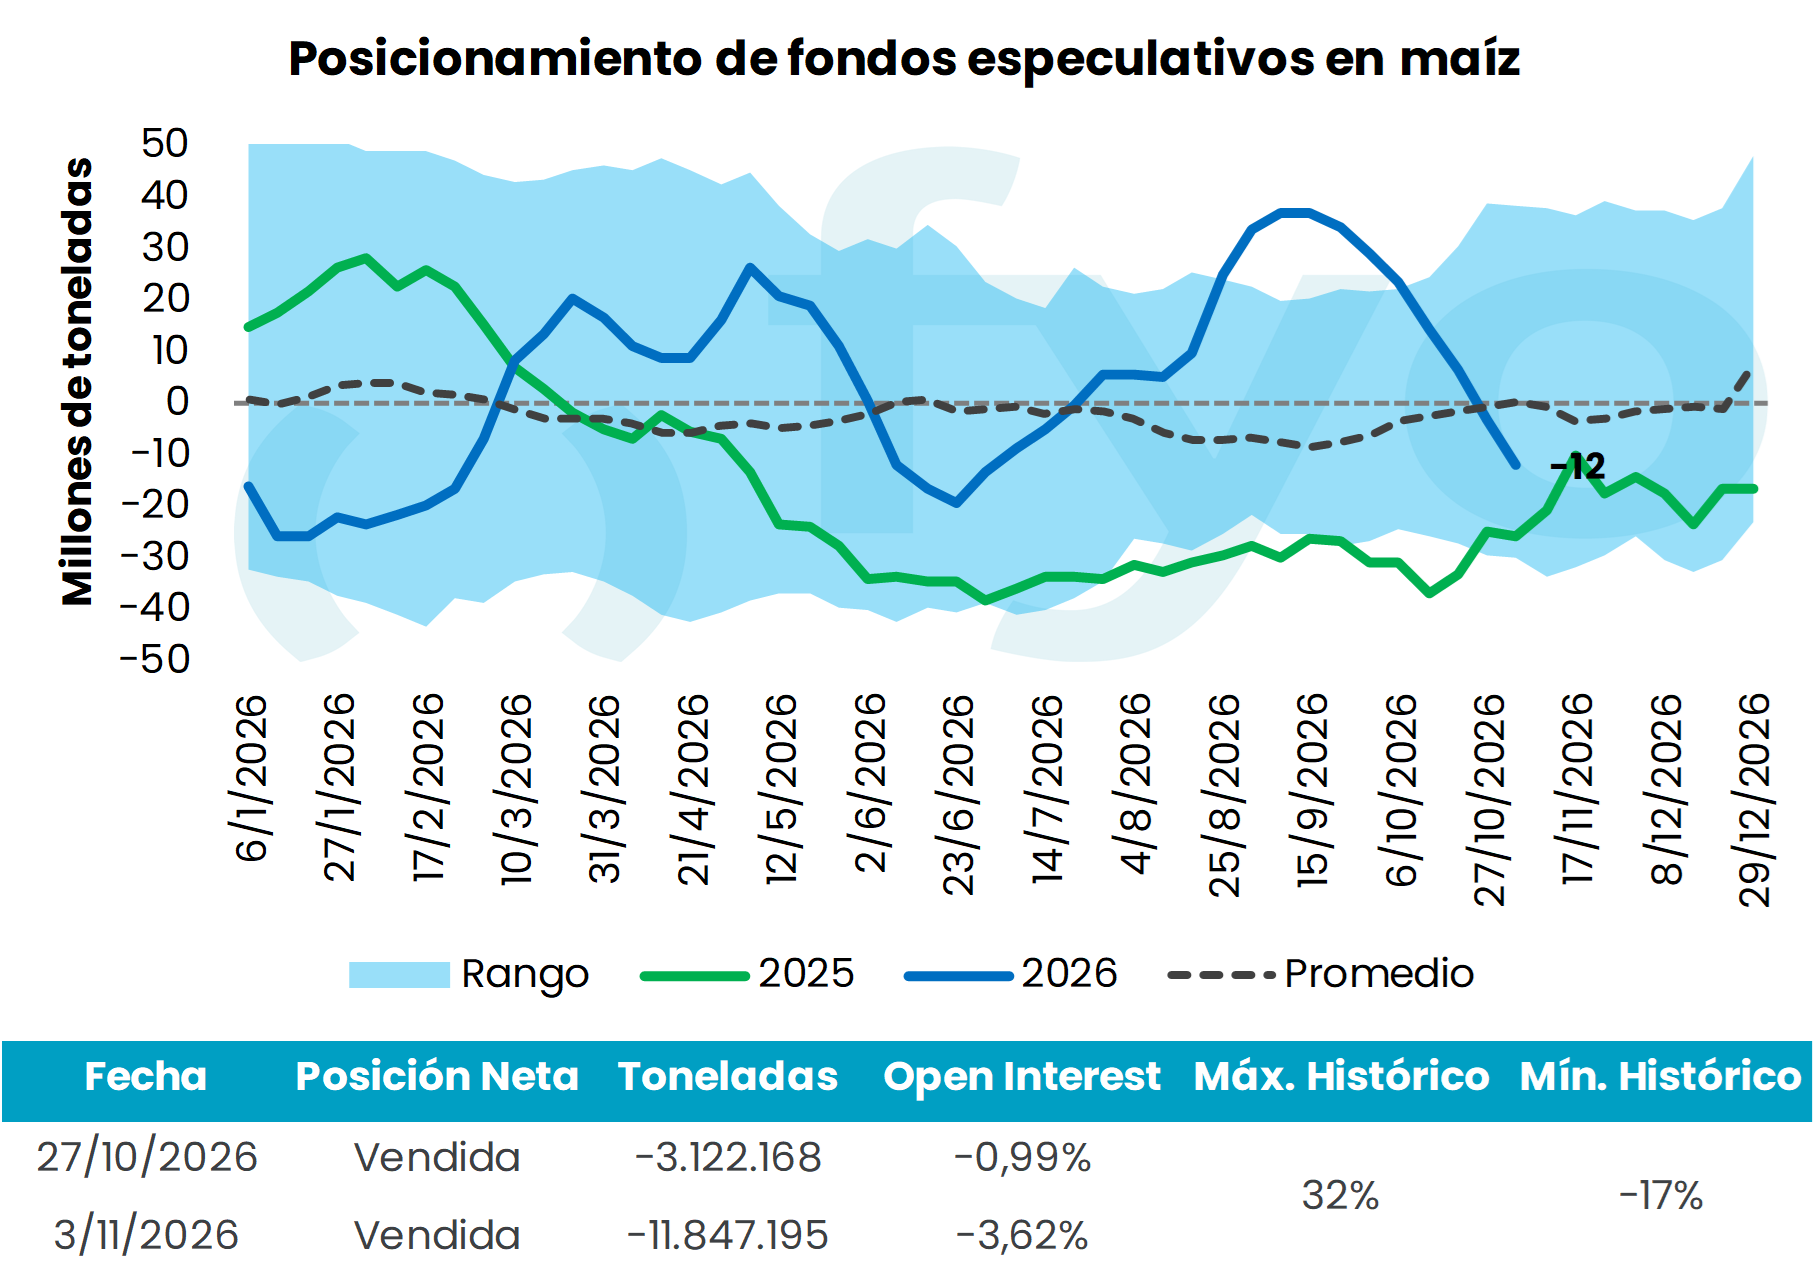
Según el último informe de posiciones, al 3 de noviembre los fondos especulativos volvieron a recortar exposición en granos. El movimiento más fuerte se dio en maíz: la posición neta vendida pasó de 3,1 Mt a 11,8 Mt en una semana (−8,73 Mt).
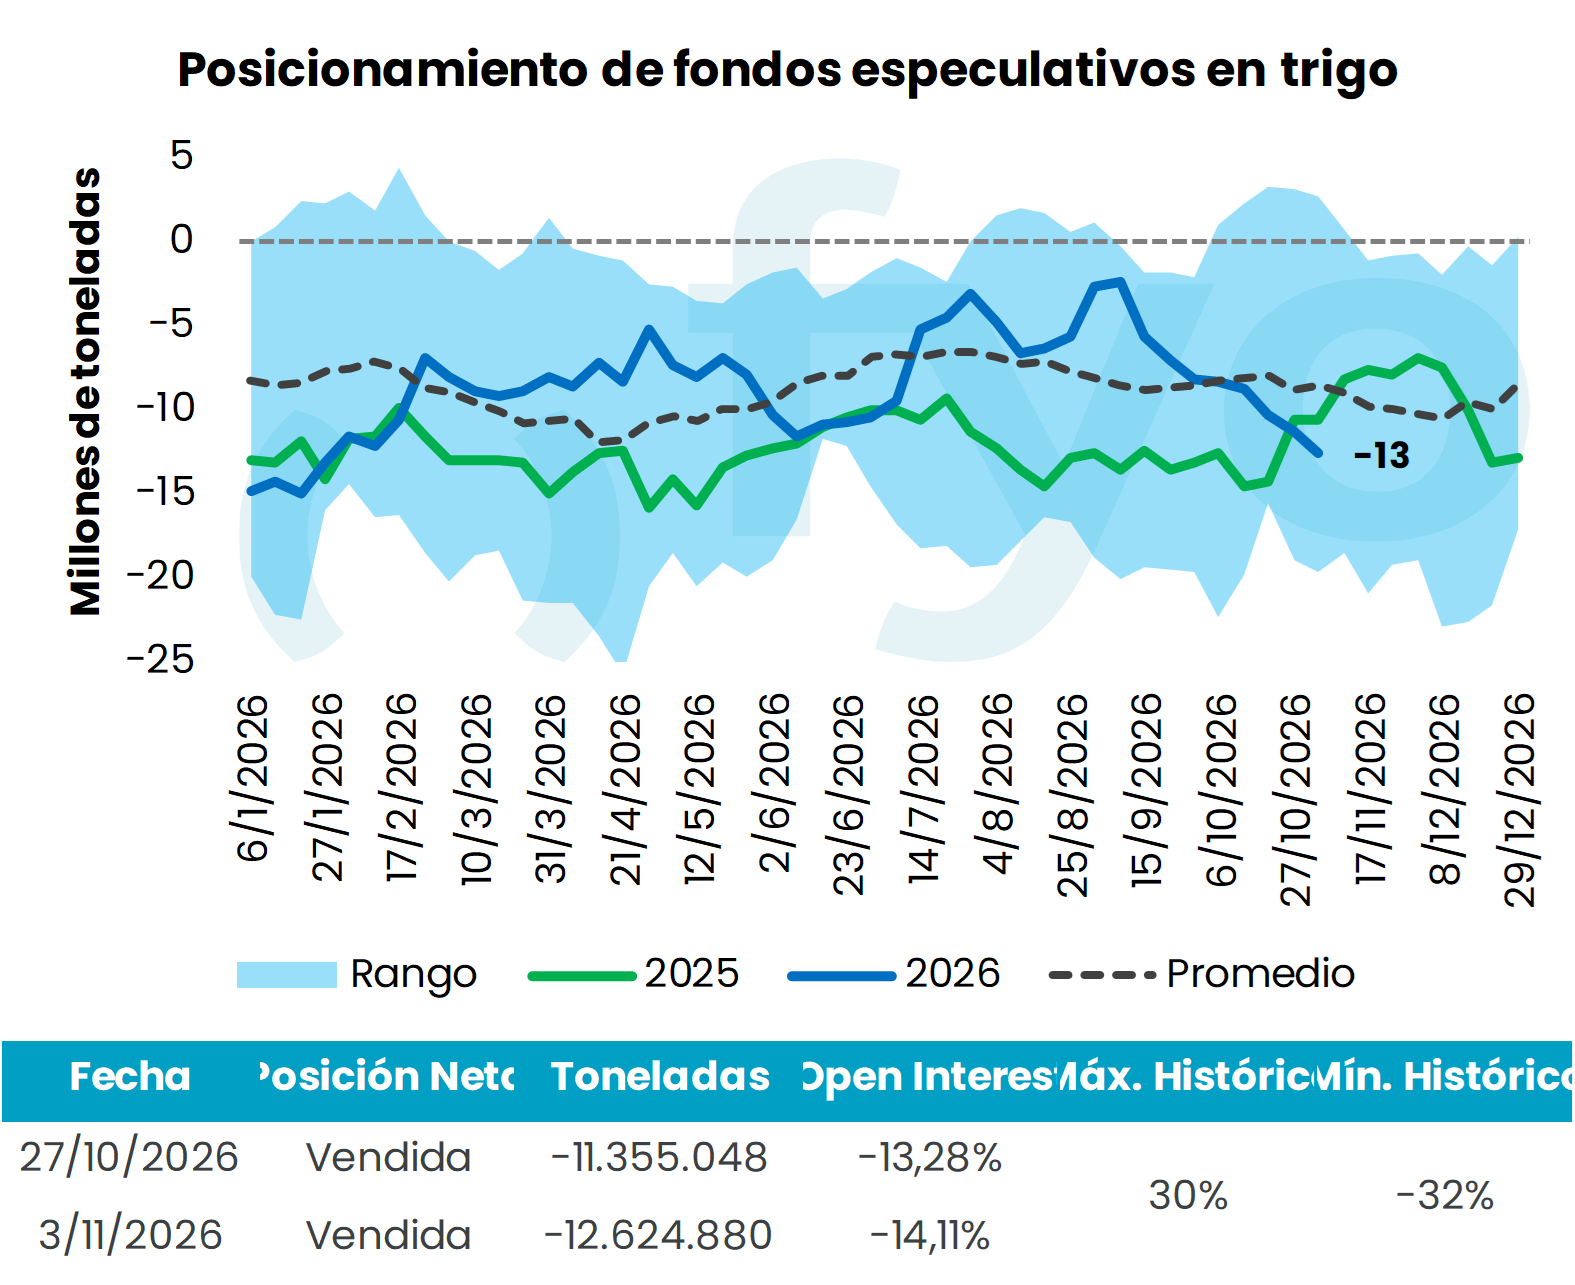
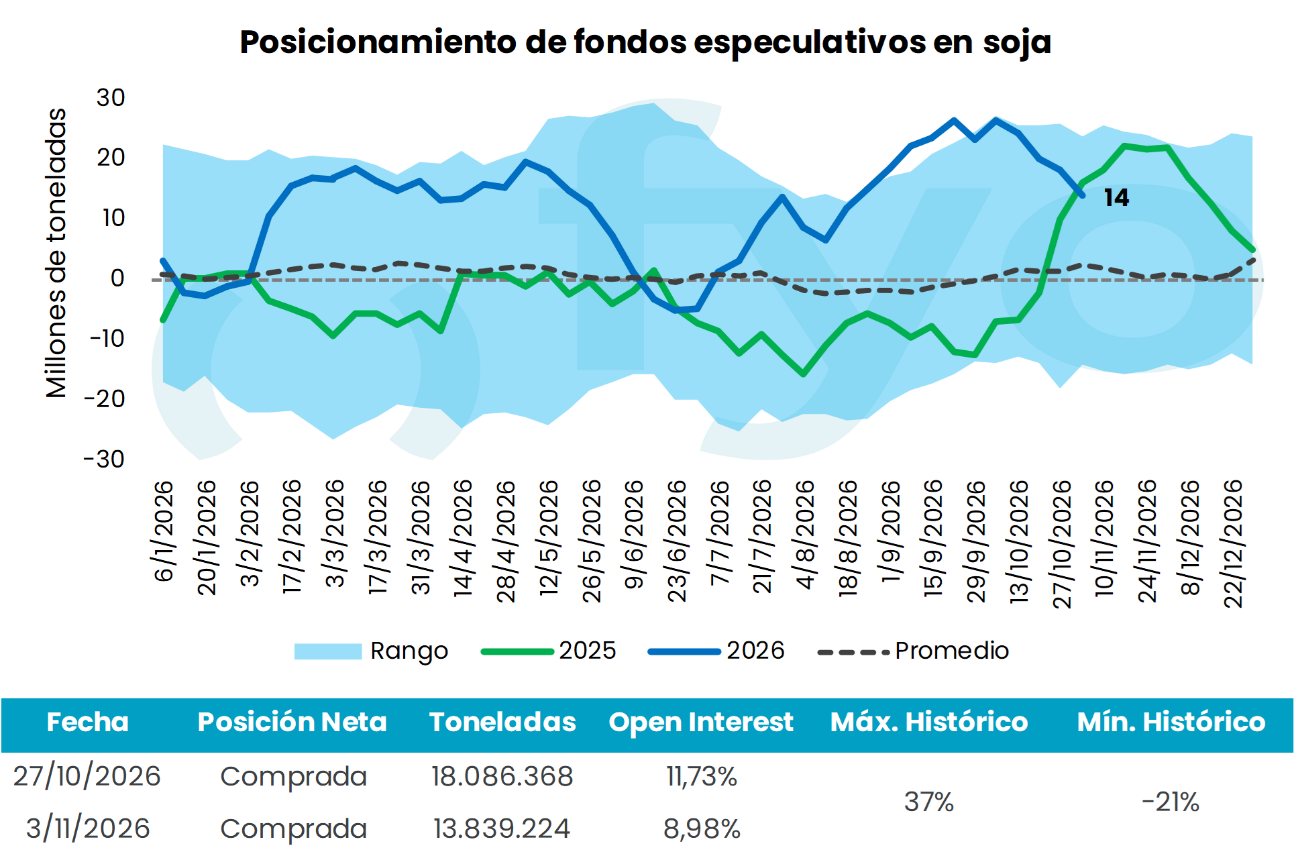
En soja, los fondos siguen comprados, pero redujeron su posición de 18,1 Mt a 13,8 Mt (−4,25 Mt). En trigo ampliaron la posición vendida hasta 12,6 Mt (−1,27 Mt), el −14,1% del interés abierto. Los fondos índice también recortaron 4,39 Mt, hasta 61,66 Mt.
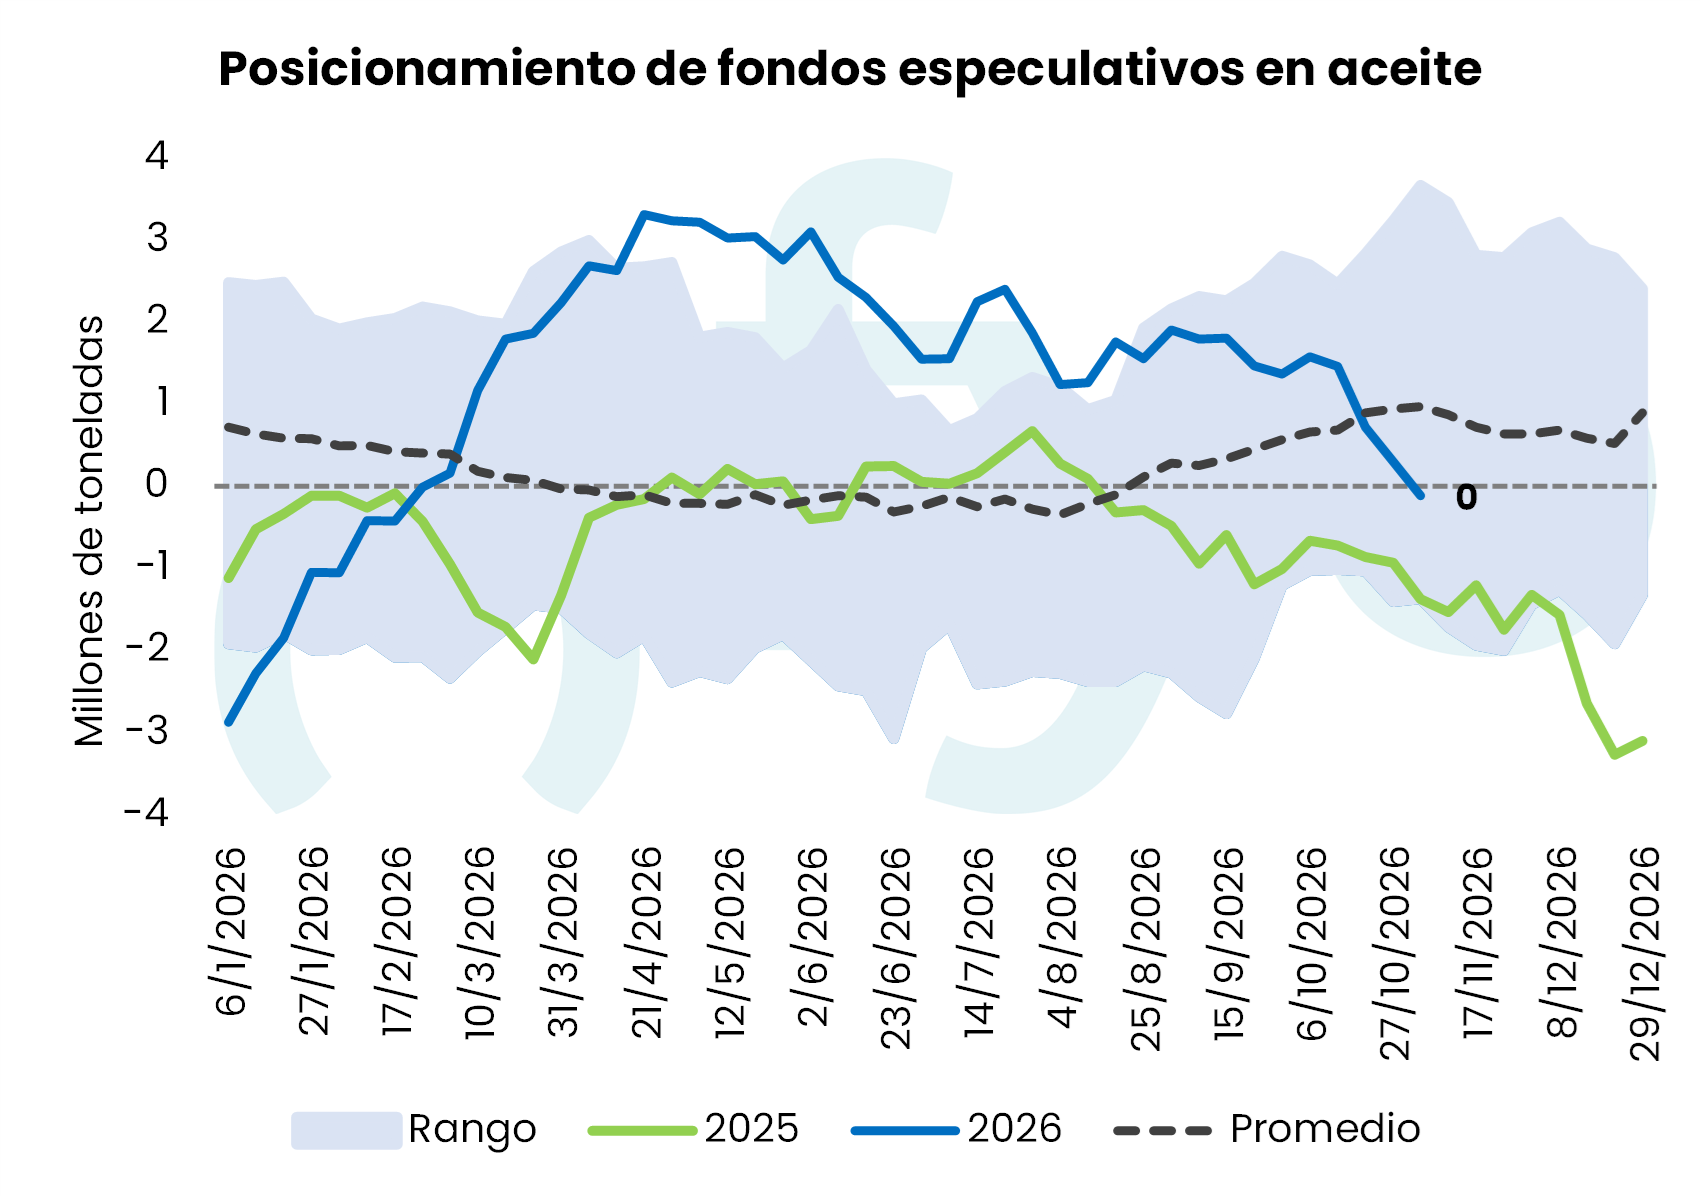
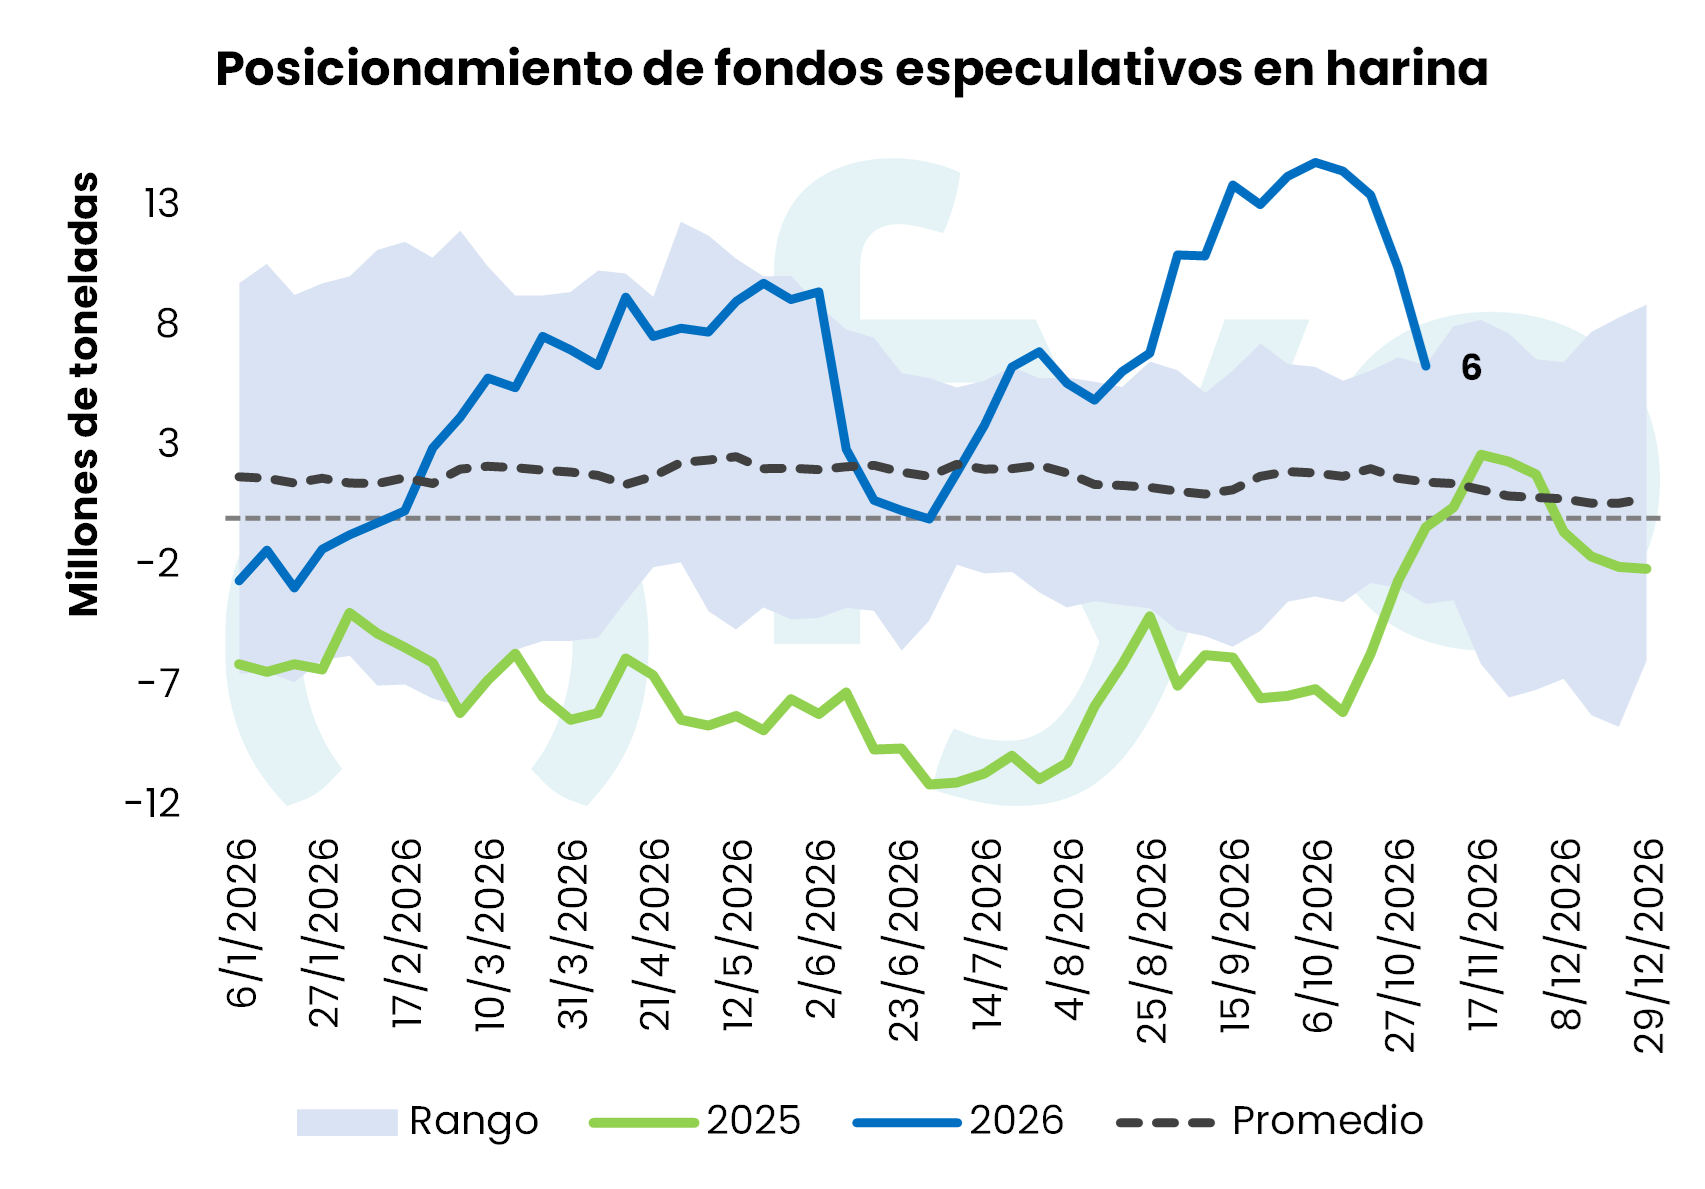
En los subproductos, la posición en aceite de soja quedó prácticamente neutra, tras haber estado comprada durante casi todo el año, y en harina bajó a unas 6 Mt desde casi 15 Mt a comienzos de octubre.
4) Elecciones en Estados Unidos
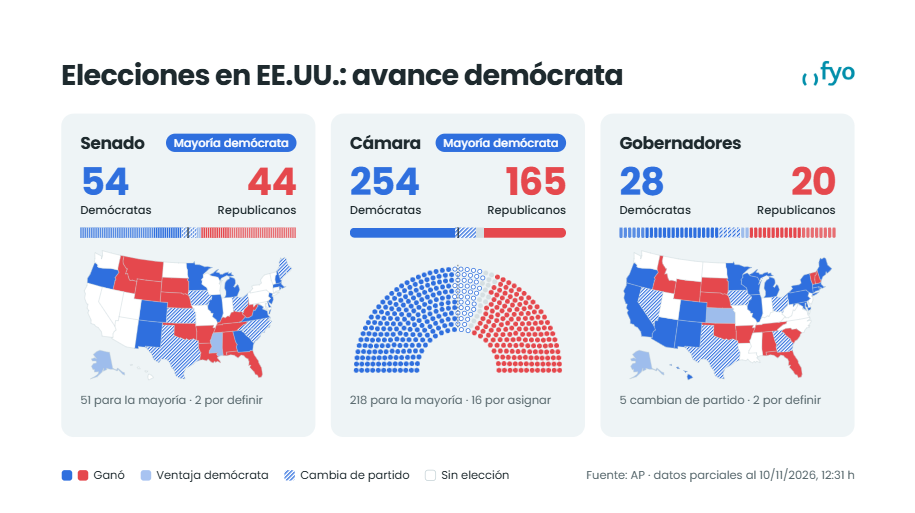
Con el conteo casi completo, los demócratas se quedaron con la mayoría en ambas cámaras: 54 bancas contra 44 en el Senado (51 para la mayoría; Alaska y Misisipi por definir) y 254 contra 162 en la Cámara de Representantes (218 para la mayoría, 19 por asignar). En las gobernaciones, el reparto es de 28 a 20 a favor de los demócratas, con 6 estados que pasan de republicanos a demócratas y Kansas por definir.
El antecedente más cercano es la elección de medio término de 2018, cuando los demócratas sumaron 41 bancas en la Cámara y sacaron 8,6 puntos de ventaja en el voto popular, mientras los republicanos ganaron 2 bancas en el Senado. Con la Cámara en contra, Trump enfrentó un cierre de gobierno de 35 días, declaró la emergencia nacional y usó su primer veto. Aun así, en ese período salieron el First Step Act y el T-MEC con apoyo de ambos partidos, y la Fase Uno con China.
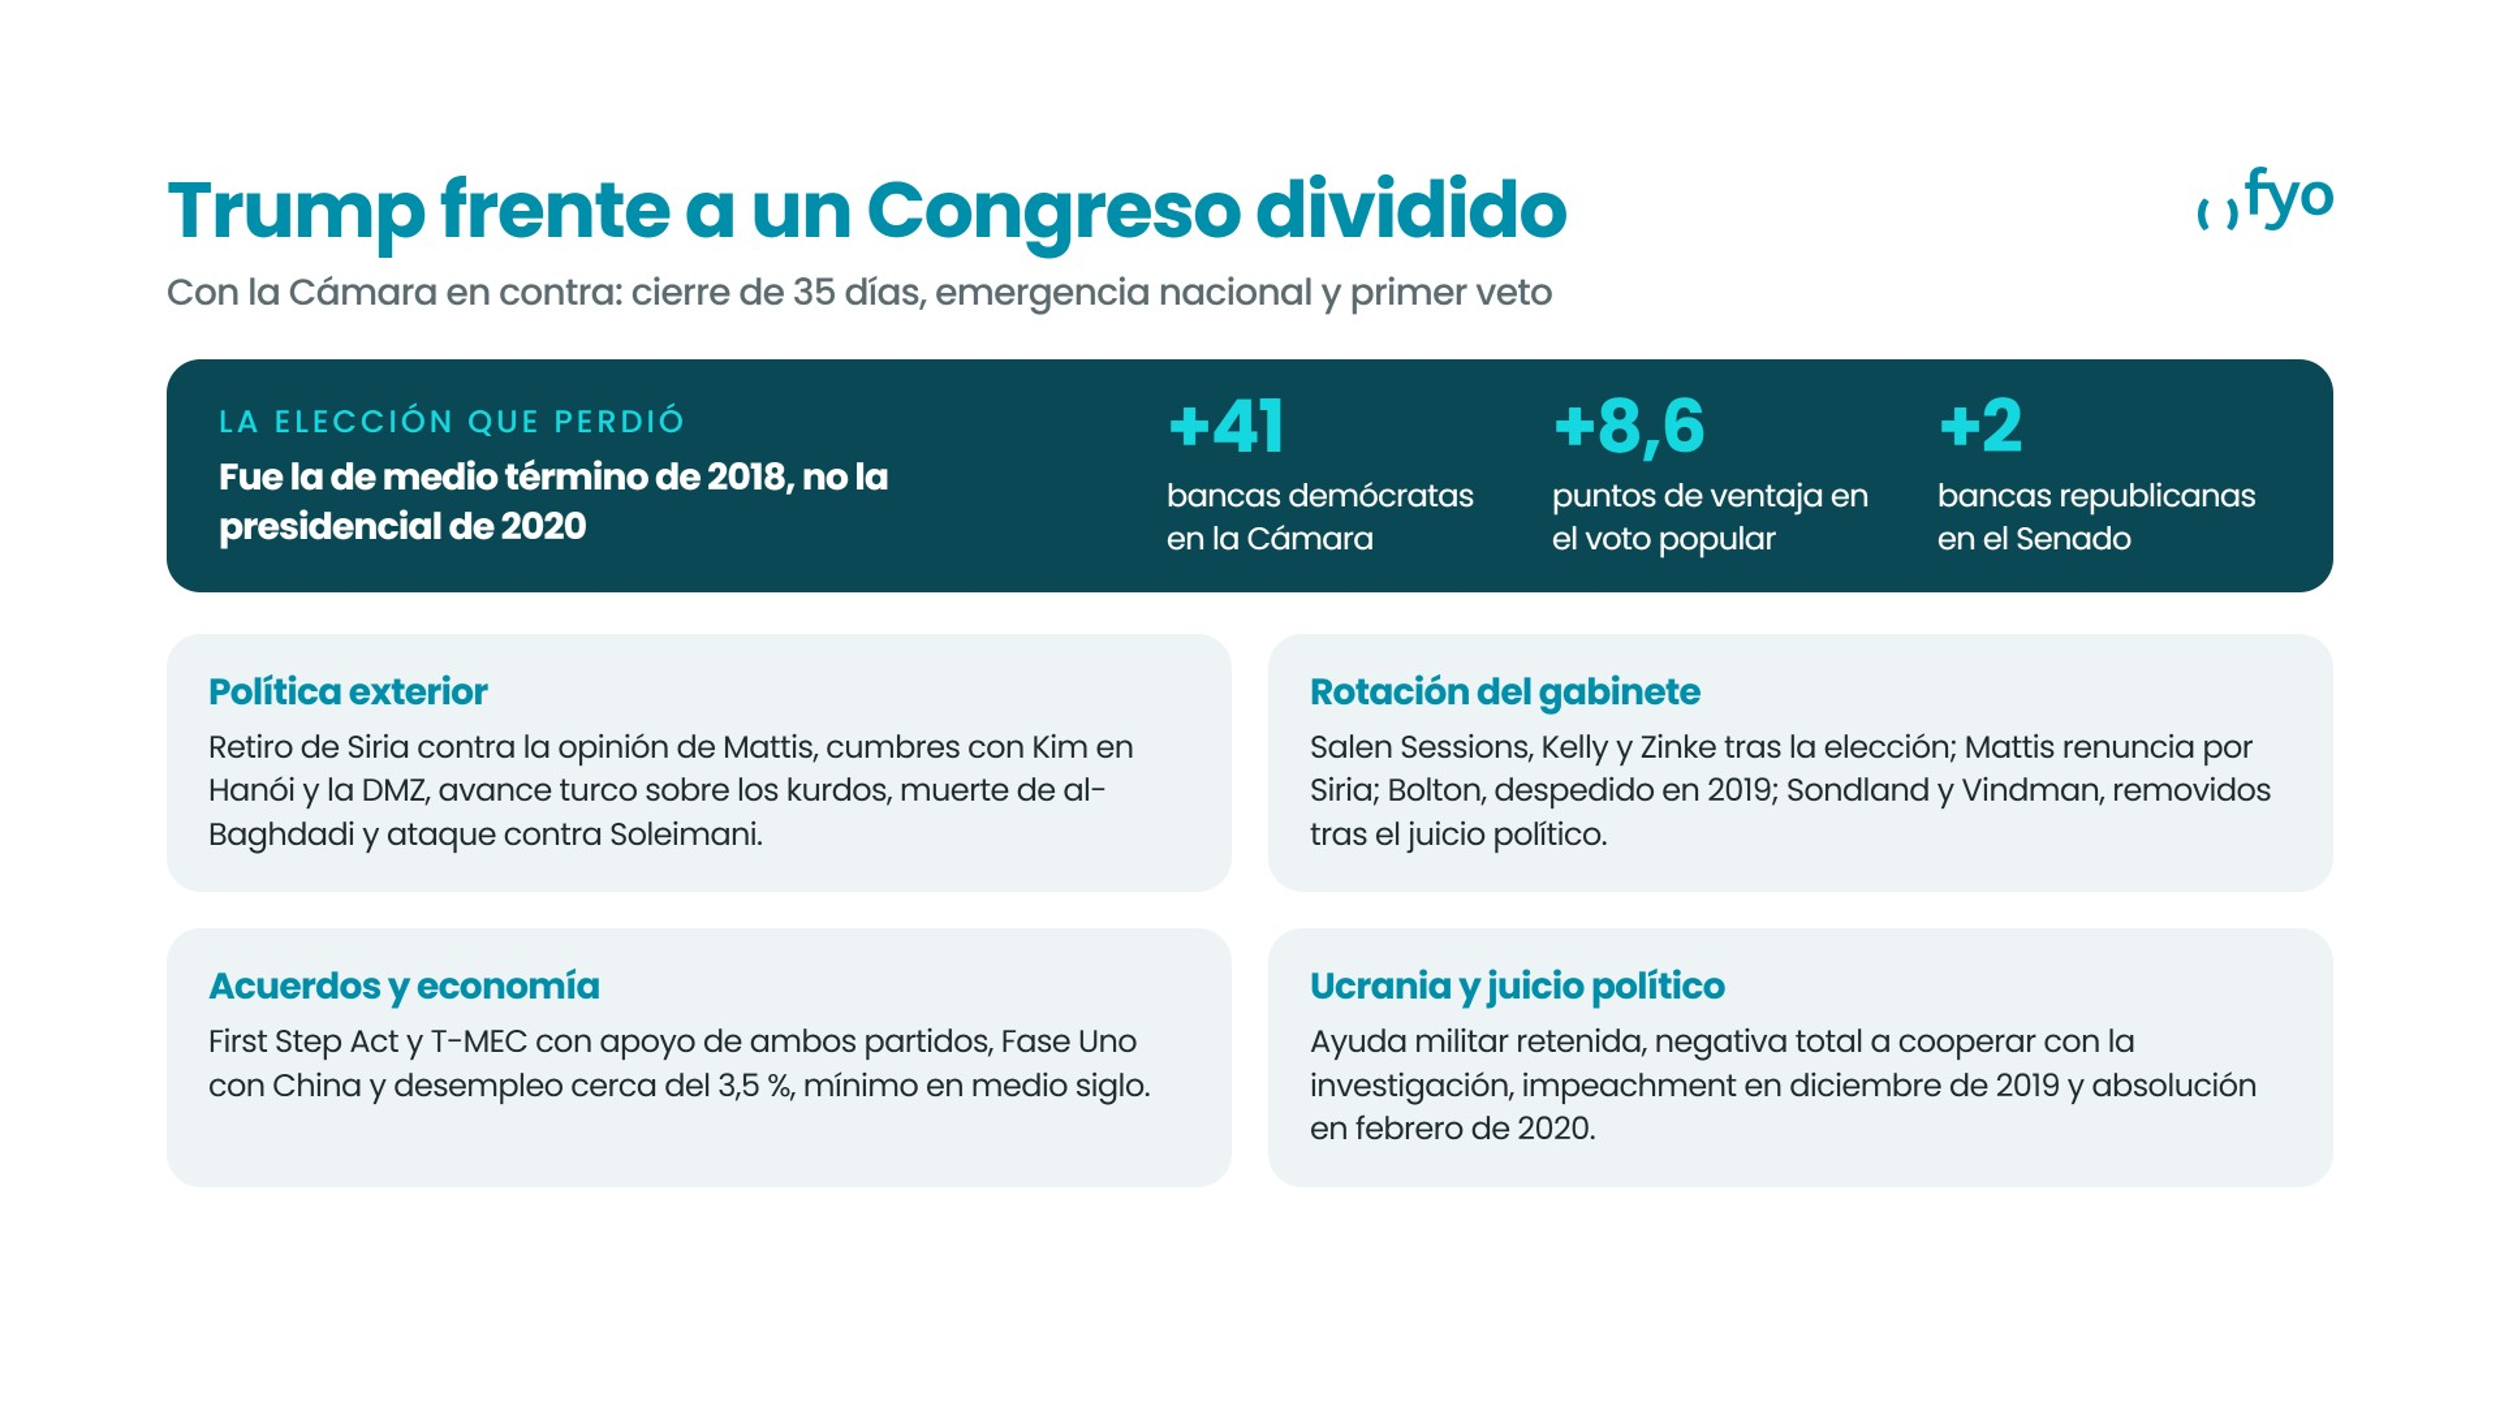
La derrota ya tuvo un primer efecto: Trump reconoció que la guerra con Irán influyó en el resultado y postergó nuevos ataques, lo que se reflejó en la baja del crudo antes nombrada.
5) Fed sin cambios
La tasa de referencia de la Fed se mantiene en 3,75–4,00%, pero el mercado ya da por hecha una suba en la próxima reunión, el miércoles 9 de diciembre. Según los futuros de Fed Funds de CME, la probabilidad de un aumento es del 100% (con un 12,7% de chances de que sea de 0,50 punto).
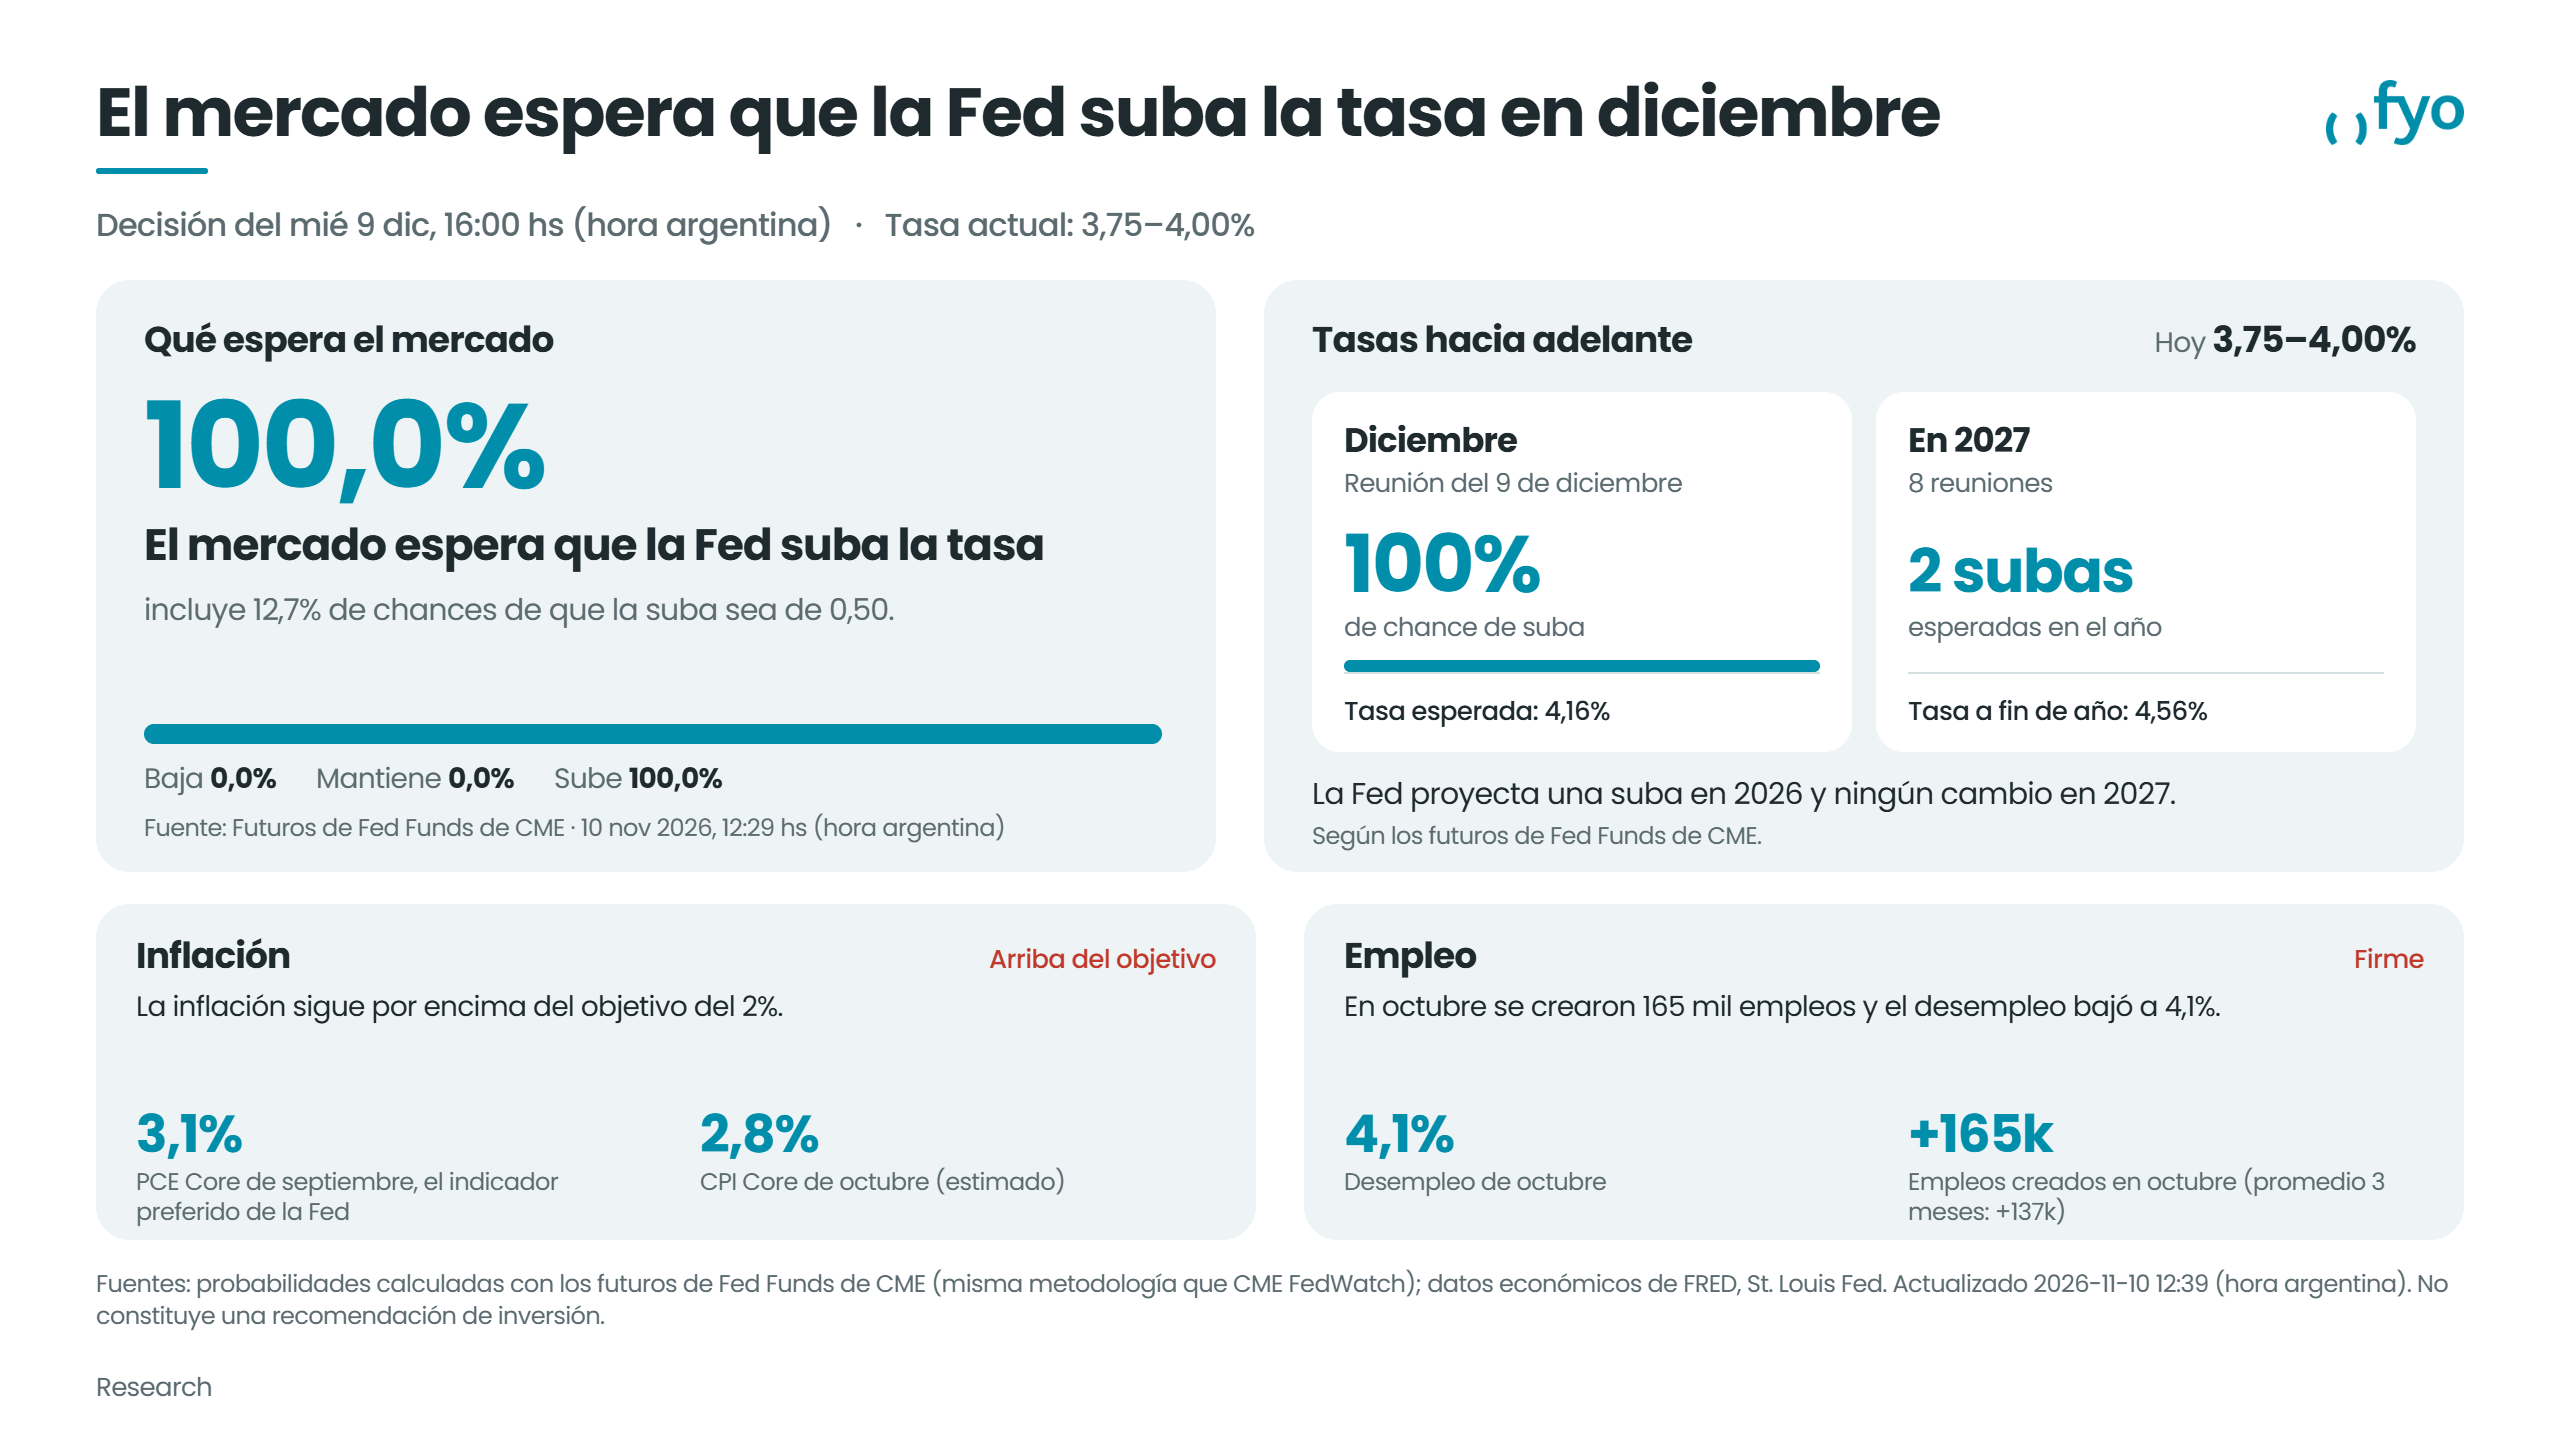
Los datos respaldan esa lectura. La inflación sigue por encima del objetivo del 2%: el PCE subyacente de septiembre, el indicador preferido de la Fed, se ubicó en 3,1%, y el CPI subyacente de octubre se estima en 2,8%. El mercado laboral se mantiene firme: en octubre se crearon 165.000 empleos (promedio de tres meses: 137.000) y el desempleo bajó a 4,1%.
Hacia adelante, los futuros descuentan dos subas más en 2027, con una tasa de 4,56% a fin de año, por encima de lo que proyecta la propia Fed: una suba en 2026 y ningún cambio en 2027. Para los granos, tasas más altas suelen fortalecer el dólar y encarecer el financiamiento de posiciones, lo que suma presión bajista sobre los precios.
PANORAMA LOCAL
TRIGO
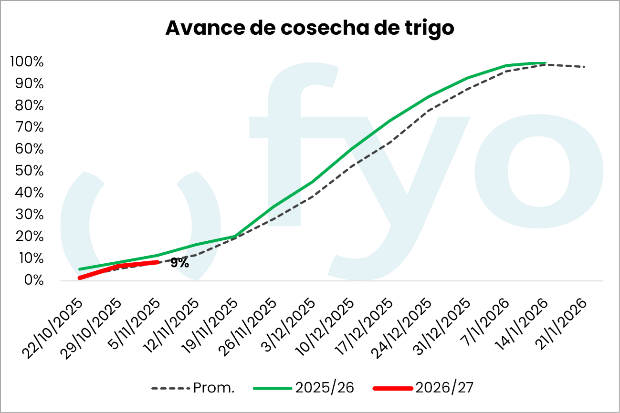
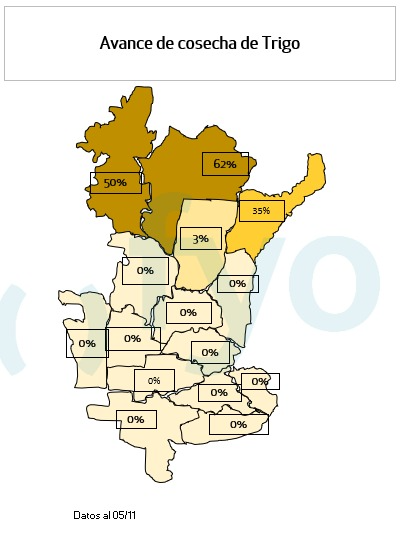
La cosecha de trigo llega al 8,5 %, con un avance semanal de 1,8 puntos. La actividad sigue concentrada en el norte y se proyecta que vaya bajando hacia la zona centro más sobre la última parte del mes. Las lluvias pronosticadas para el fin de semana podrían volver a interrumpir los trabajos. Este es un punto a seguir de cerca, ya que de continuar con lluvias recurrentes podríamos tener un corrimiento de la presión del ingreso de mercadería, y llevarnos a una concentración de la cosecha de centro y norte, lo que podría complicar la situación logística y ejercer presión sobre los precios.
Los primeros resultados muestran una marcada dispersión de rindes. En Santiago del Estero y Chaco se informan valores de 12 a 35 qq/ha, con un promedio cercano a 24 qq/ha. En Salta, los rindes se ubican entre 13 y 28 qq/ha, con un promedio superior a 16 qq/ha.
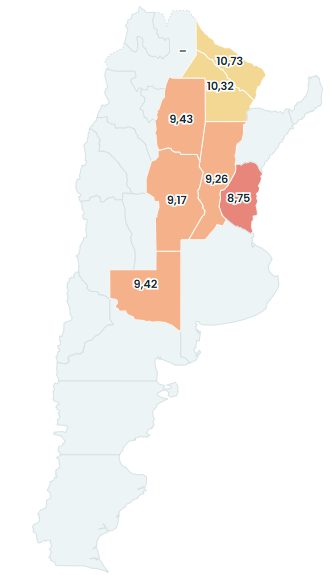
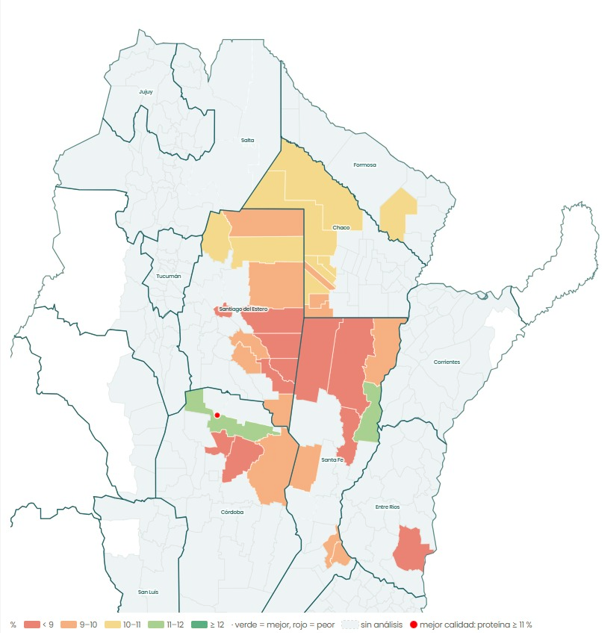
Uno de los puntos que viene cobrando mayor relevancia en el mercado de trigo es la calidad de la nueva cosecha. Al igual que en la campaña pasada, los primeros análisis muestran niveles de proteína bajos, con valores que en buena parte de las zonas relevadas se ubican por debajo del 10% y algunos registros incluso inferiores al 9%. Este escenario comienza a generar preocupación por la disponibilidad de trigo de calidad, lo que podría ampliar los diferenciales de precio entre mercadería con y sin condiciones de proteína, en un contexto de elevada oferta local.
EXPORTACIONES Y NEGOCIOS
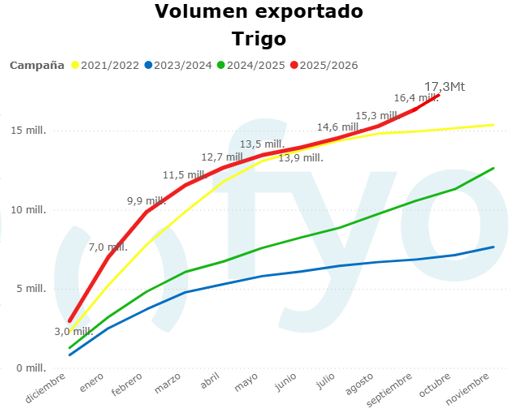
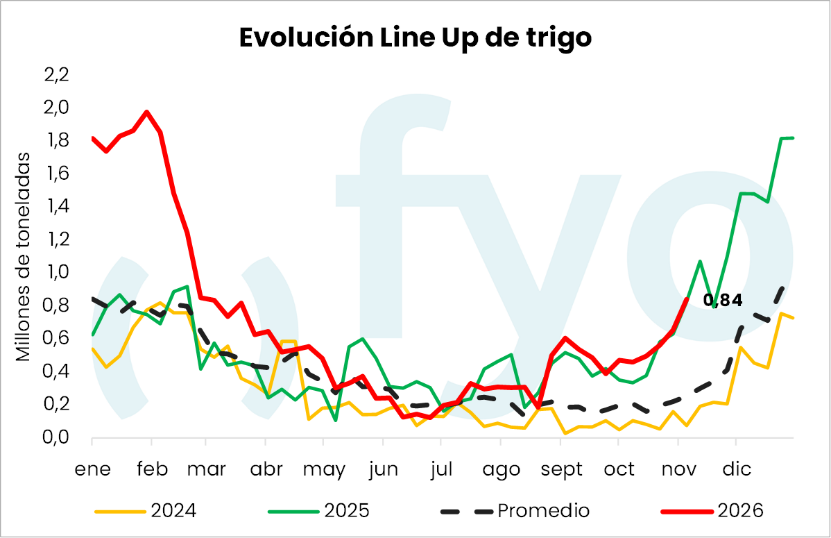
El trigo continúa mostrando un muy buen dinamismo exportador, con embarques cercanos a las 900.000 toneladas en octubre y un acumulado de 17,3 Mt. A esto se suma un line up que se mantiene particularmente activo para esta altura de la campaña, mientras que las DJVE ya rondan las 19 Mt. Estos números refuerzan las perspectivas de alcanzar un objetivo de exportaciones que, al inicio de la campaña, parecía difícil de cumplir.
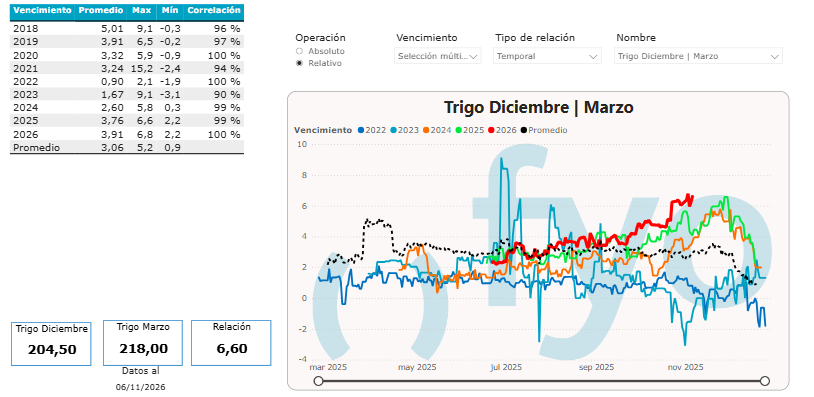
Mientras tanto, el mercado se mantiene presionado por la afluencia de la cosecha 2026/27 y por la caída en el mercado internacional. Mirando la posición diciembre, la misma pasó de cotizar cerca de los 230 USD/t a ubicarse en torno a los 205 USD/t. El mercado está proyectando un precio débil durante la cosecha y una situación de espacios de almacenaje insuficientes, lo lleva a que el diferencial entre diciembre y marzo se ubique actualmente en 13,5 USD/t, un pase por encima del 25% TNA.
MAÍZ
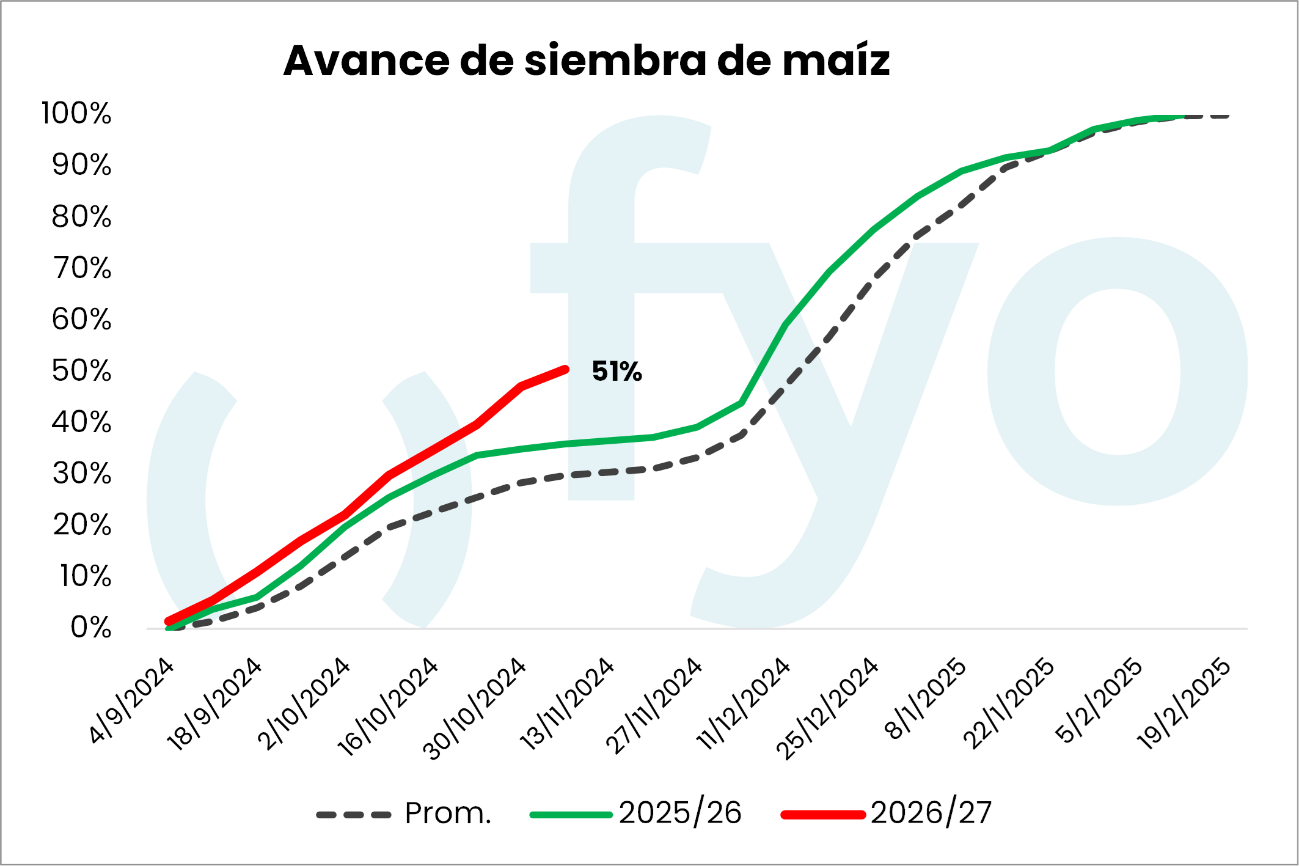
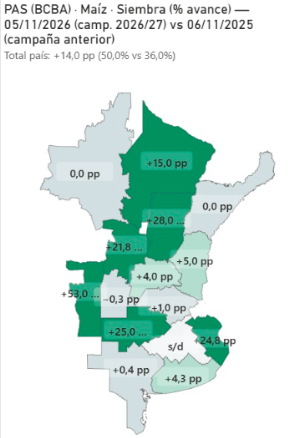
La siembra de maíz ya alcanza el 50,5% del área prevista, tras avanzar 3,2 puntos porcentuales en la última semana. Los planteos tempranos están prácticamente finalizados en buena parte de la región agrícola, con lotes que muestran buenas condiciones en el centro-norte de Córdoba. Este avance confirma una campaña con mayor participación de siembras tempranas, marcando un cambio importante en la distribución de la producción entre maíz temprano y tardío, situación que estamos viendo en las relaciones de precio a cosecha.
EXPORTACIONES Y NEGOCIOS
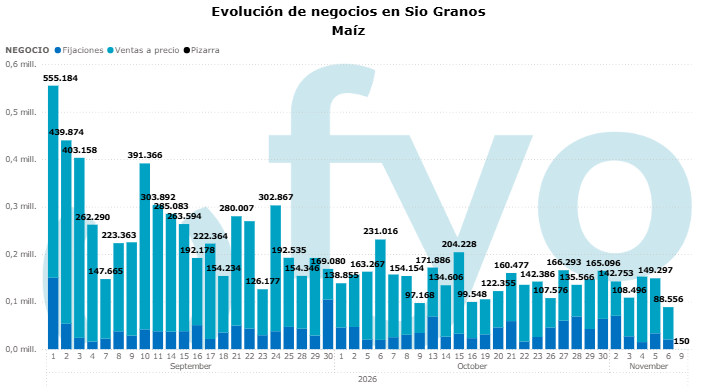
El maíz mantiene un muy buen ritmo exportador, con embarques cercanos a las 4 Mt en octubre, superando los registros de varios años anteriores para el mismo mes. El acumulado ya ronda las 30 Mt, mientras que las DJVE alcanzan las 40 Mt, niveles que refuerzan las perspectivas de cumplir con la proyección de 45 Mt de exportaciones para la campaña actual.
En términos comerciales, si bien los acopios mantienen la necesidad de liberar espacio para el ingreso de la cosecha fina, el volumen de negocios diarios continúa siendo reducido. Esto pone de manifiesto que, pese a la necesidad de generar espacio, los precios actuales del mercado no están siendo convalidados por la oferta más allá de las necesidades logísticas o financieras.
SOJA
La siembra de soja alcanza el 4,7 %, adelantada respecto del año pasado y del promedio de cinco campañas. Hay buen ritmo en los núcleos, mientras que en el sur de Córdoba la falta de piso y las bajas temperaturas del suelo siguen demorando algunas labores.
NEGOCIOS
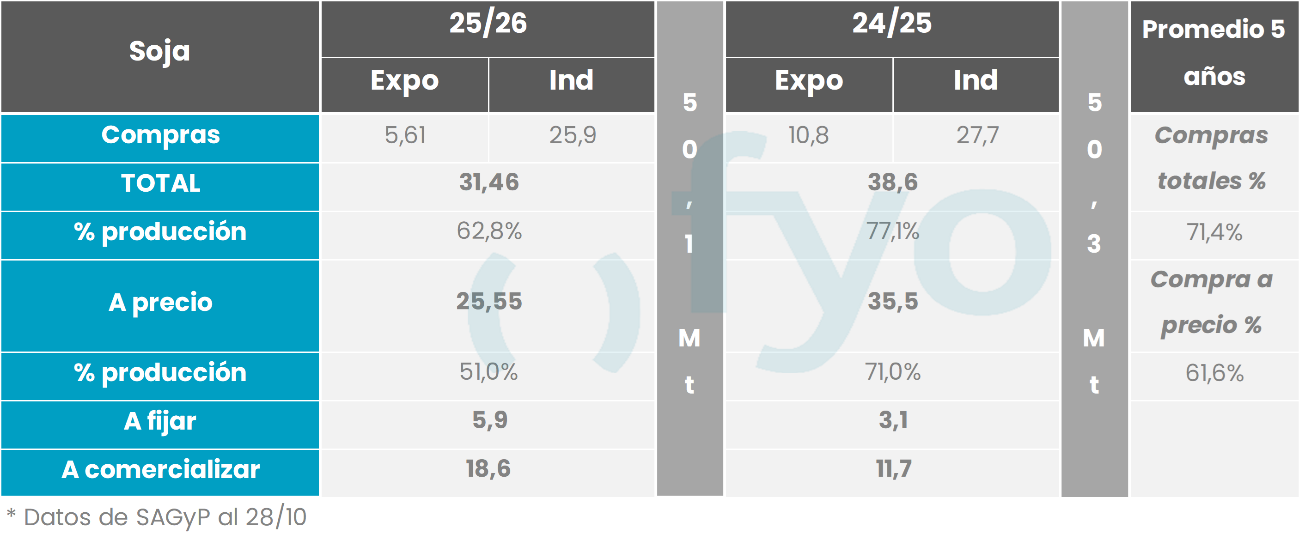
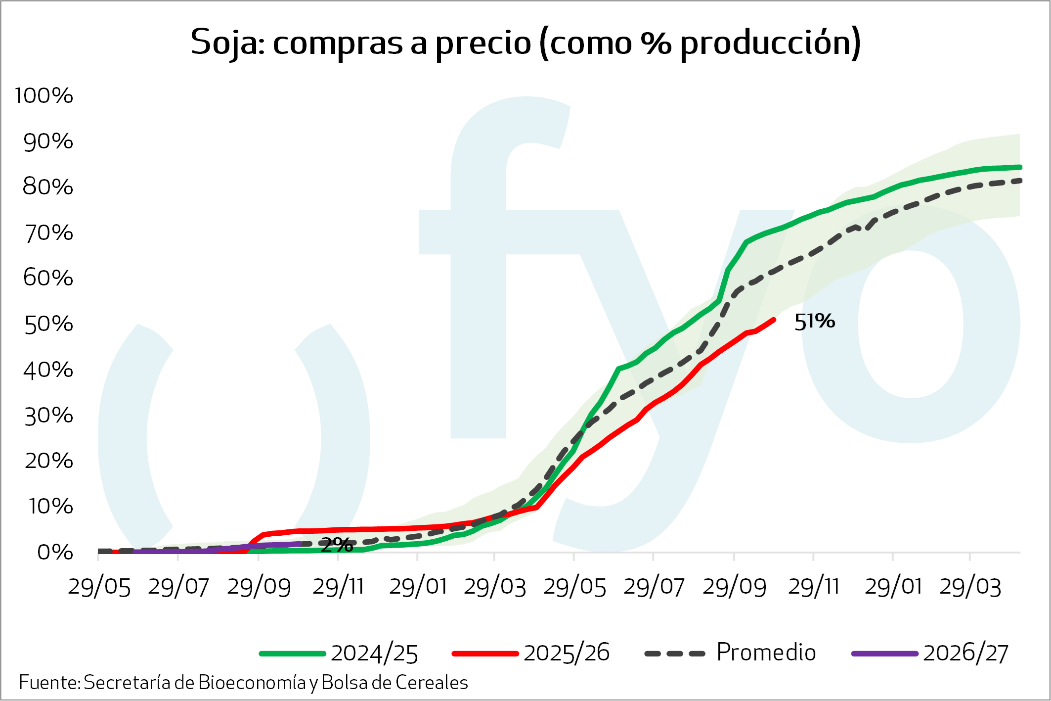
En cuanto a negocios, el mercado continúa mostrando poco volumen de operaciones diarias. En la campaña actual, las ventas alcanzan apenas el 51% de la producción, muy por debajo del promedio histórico. Un dato relevante de esta semana fue que las fijaciones volvieron a cotizar en paridad con la soja con descarga, luego de varias semanas en las que venían mostrando un diferencial a favor.
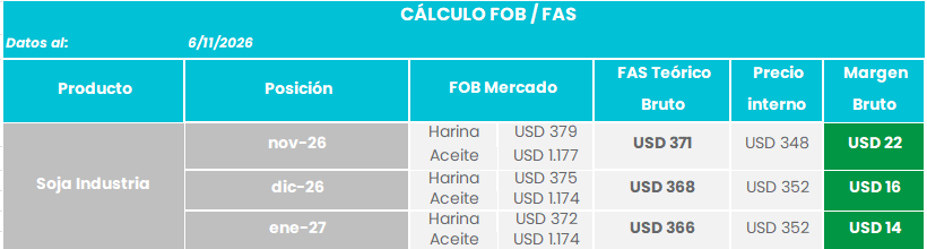
Los márgenes de las fábricas tendieron a comprimir en las últimas semanas, de la mano de la caída en los precios de los subproductos a nivel internacional. Las fábricas hoy conservan márgenes algo por encima de los USD 20, excelentes para este momento del año, pero por debajo de los USD 30 que exhibían hace dos semanas atrás.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Con una cartera de consultoría que ya cuenta con el 75% de la producción comercializada, se recomienda continuar avanzando gradualmente con ventas del 5% adicional, buscando cerrar posiciones de cara al final de la campaña.
CAMPAÑA 2026/27
Partiendo de una cartera de consultoría con un avance comercial cercano al 30%, se recomienda que aquellos productores que se encuentren por debajo de este nivel aprovechen valores próximos a USD 340/t para avanzar con nuevas ventas. Como complemento, evaluar la compra de calls mayo en el mercado local, buscando mantener la posibilidad de capturar eventuales subas de precios.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
Con una cartera de consultoría que presenta un avance comercial cercano al 76%, se recomienda que aquellos productores que se encuentren por debajo de este nivel continúen avanzando con ventas en posiciones diferidas, aprovechando los pases disponibles y buscando cerrar gradualmente la campaña.
CAMPAÑA 2026/27
En la nueva campaña, la cartera de consultoría presenta un avance comercial cercano al 30% de la producción. Bajo las condiciones actuales de mercado, se recomienda esperar antes de concretar nuevas ventas. Para aquellos productores que ya cuentan con mercadería comercializada, evaluar la compra de calls marzo en CBOT, buscando mantener una participación ante eventuales recuperaciones de precios.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
Con una cartera de consultoría que presenta un avance comercial cercano al 61%, se recomienda no avanzar con nuevas ventas a los valores actuales. Para aquellos productores con necesidades de liquidez, se sugiere evaluar ventas diferidas hacia marzo, aprovechando la tasa de pase que ofrece el mercado y analizando alternativas de financiamiento para cubrir las necesidades de caja sin tener que liquidar mercadería en plena cosecha.