

SOJA
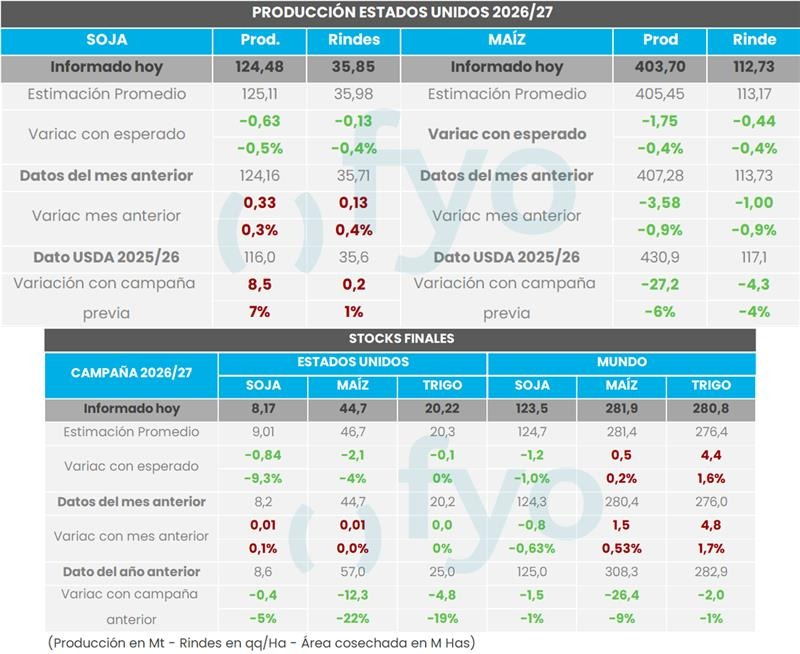
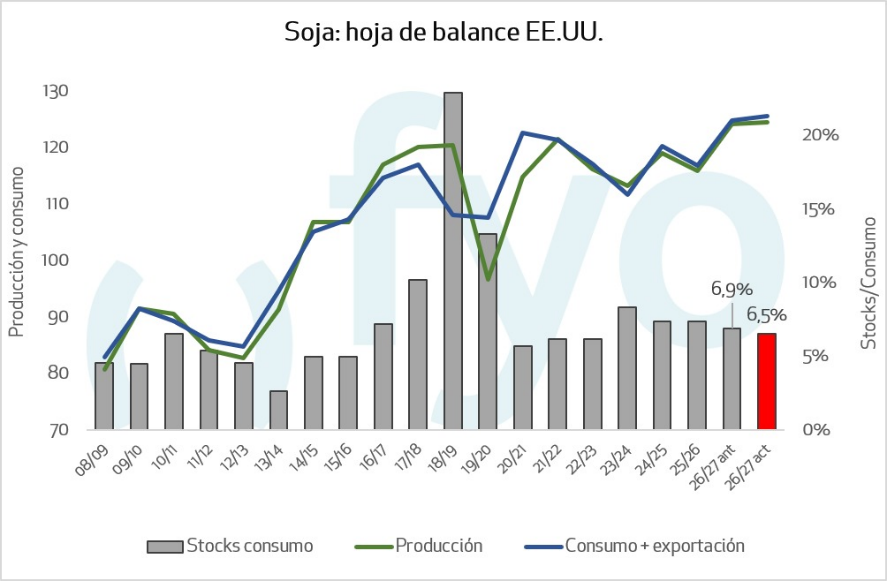
En el informe WASDE de noviembre, el USDA elevó el rendimiento de la soja estadounidense para la campaña 2026/27 de 35,71 a 35,85 qq/ha, por debajo de los 35,98 qq/ha esperados por el mercado. Así, la producción aumentó de 124,16 a 124,48 Mt, también por debajo de las 125,11 Mt estimadas. Por el lado de la demanda, incrementó las exportaciones de 46,13 a 46,81 Mt, lo que llevó a reducir los stocks finales de 8,57 a 8,17 Mt, un 9,3% por debajo de lo esperado (9,01Mt). En consecuencia, la relación stock/consumo cayó del 6,9% al 6,5%, mientras que el precio al productor subió de 12,00 a 12,10 USD/bu.
En el plano internacional, el USDA redujo los stocks finales mundiales para la campaña 2026/27 de 124,28 a 123,50 Mt, principalmente por los menores stocks proyectados en Estados Unidos y Argentina, donde el organismo recortó las existencias finales de 24,07 a 23,74 Mt.
MAÍZ
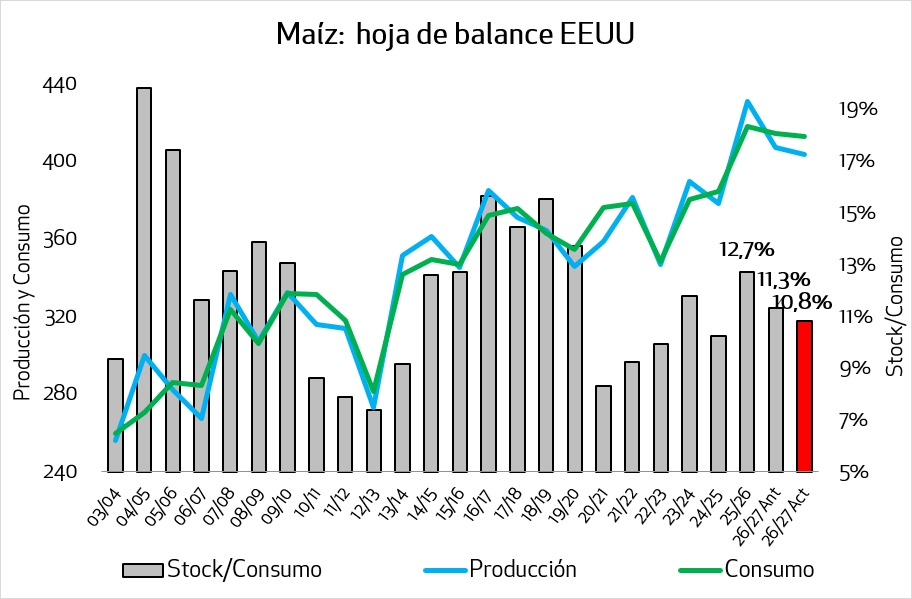
El USDA estimó para la campaña 2026/27 una producción de maíz en EE.UU. de 403,70 Mt, con un rinde de 112,73 qq/ha. Ambos datos quedaron por debajo de lo esperado por el mercado (405,45 Mt y 113,17 qq/ha) y del informe anterior (407,28 Mt y 113,73 qq/ha). Frente a la campaña 2025/26, la producción cae un 6%.
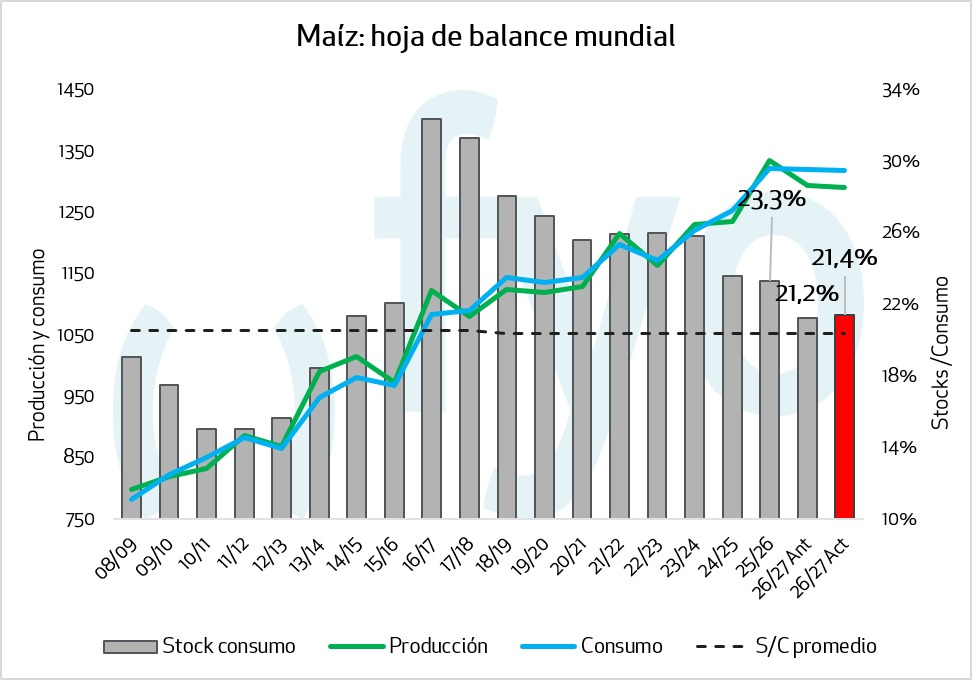
El dato más relevante fue el de stocks finales de maíz en EE.UU., que con 44,7 Mt quedaron un 4% por debajo de lo esperado (46,7 Mt) y sin cambios respecto del mes previo. Así, la relación stock/consumo baja al 10,8%, desde el 11,3% del informe anterior. A nivel mundial, los stocks se ubicaron en 281,9 Mt, levemente por encima de lo previsto (281,4 Mt).
En la hoja de balance mundial, la mejora en los stocks finales responde principalmente a mayores existencias en Ucrania, Rusia y Brasil que contrarrestan los efectos estadounidenses.
TRIGO
El informe WASDE de noviembre presentó para Argentina un aumento en su estimación de producción de 21,5 a 23 millones de toneladas, en línea con las últimas estimaciones locales. En el caso de Australia, la proyección también aumentó, pasando de 31 a 32,5 millones de toneladas, ante la continuidad de condiciones climáticas favorables y el avance de la cosecha.
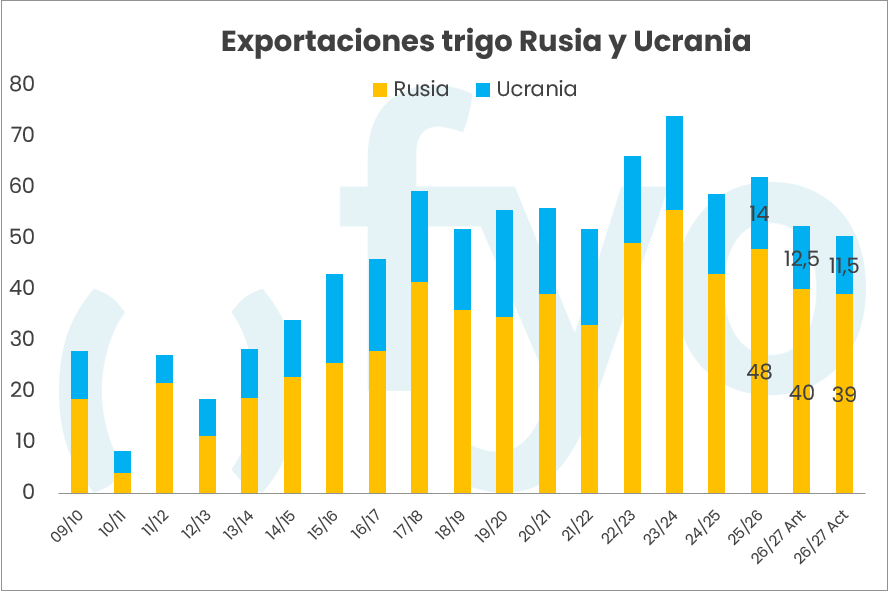
En materia de comercio internacional, el organismo ajustó a la baja las exportaciones proyectadas de los principales competidores del Mar Negro. Rusia pasó de 40 a 39 millones de toneladas, mientras que Ucrania registró una reducción de 12,5 a 11,5 millones de toneladas. Estos recortes responden principalmente a las dificultades logísticas y comerciales derivadas del conflicto en la región, que continúan limitando los embarques de ambos países.
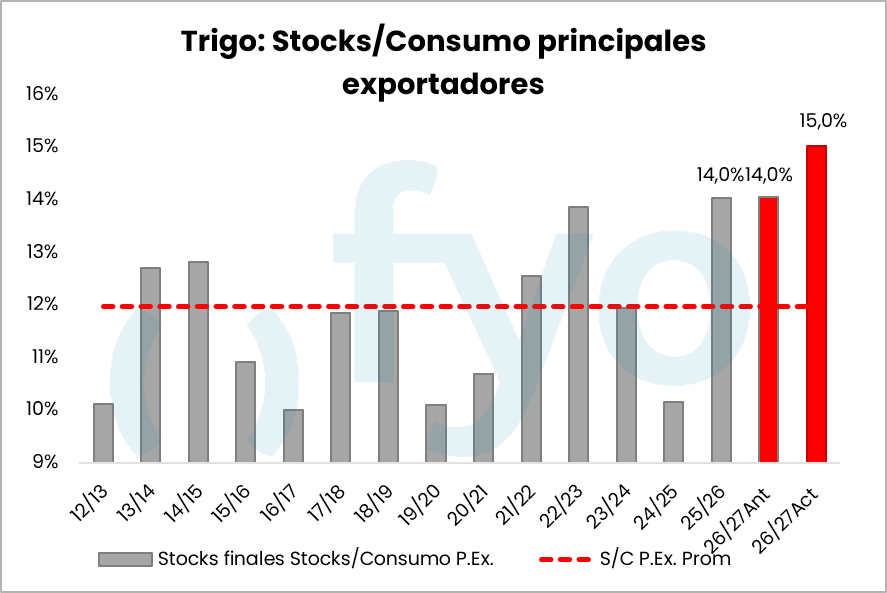
A nivel global, el USDA proyecta un comercio internacional ligeramente menor, aunque con mayores niveles de oferta y existencias finales, que alcanzarían los 280,8 millones de toneladas. Por su parte, para Estados Unidos, el precio promedio esperado recibido por el productor se redujo de USD 6,30 a USD 6,20 por bushel, reflejando los precios observados hasta el momento y las expectativas para lo que resta de la campaña.