

VIEW INTERNACIONAL
Acuerdos
China y Estados Unidos anunciaron un acuerdo para rebajar aranceles por unos 30.000 millones de dólares por cada parte, tomando como referencia el comercio bilateral de 2024. Por ese motivo, entre los productos estadounidenses incluidos en la lista china aparecen granos como el maíz, el trigo y el sorgo, que tienen un peso relevante en ese intercambio.
Sin embargo, el anuncio dejó cierto aire de desilusión. La principal ausencia es el poroto de soja, que quedó fuera de la lista; sólo figuran las semillas de soja y algunos derivados. Parte del mercado esperaba que la soja fuera una pieza clave de cualquier acercamiento entre ambas potencias, su exclusión le quita buena parte del impacto al acuerdo.
Al tratarse de un acuerdo expresado en montos, no hay compromisos concretos sobre las cantidades de estos granos que China comprará, ni se especificó si sus aranceles se eliminan por completo o sólo se reducen, ni en qué magnitud. En definitiva, es un paso que abre la puerta a los granos estadounidenses, pero con más interrogantes que certezas y lejos de lo que esperaba el mercado de la soja.
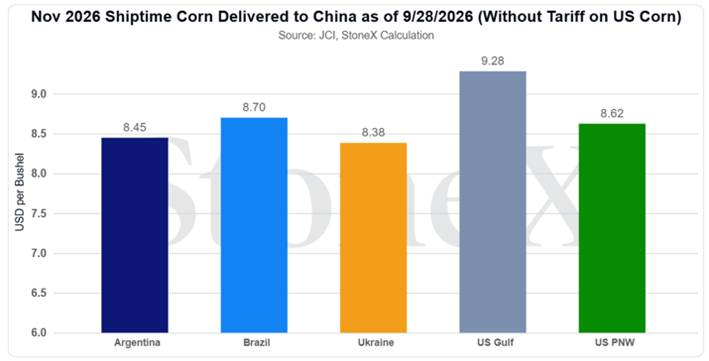
Lo relevante a analizar es el flujo importador de China respecto a maíz, donde el volumen reportado este año resulta bajo respecto a campañas anteriores y que, de eliminarse el arancel del 10%, el flujo del área pacífica estadounidense seguiría siendo cara respecto a la competencia de Argentina y Ucrania, donde la segunda opción contiene prima de riesgo logístico.
RUSIA-UCRANIA
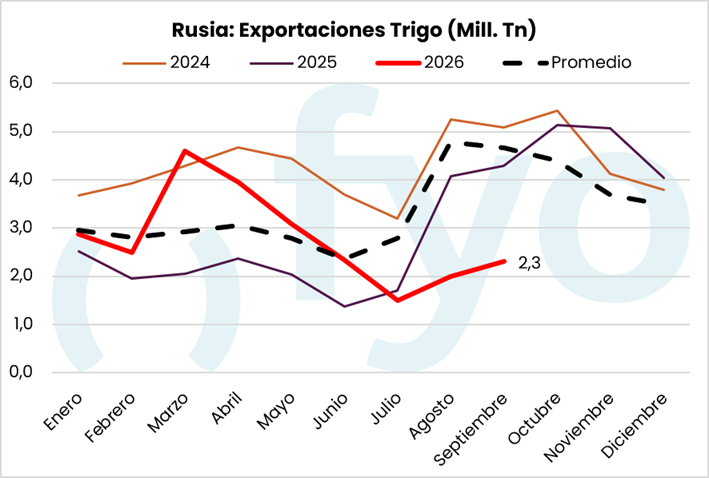
Lo novedoso del conflicto recae en que Rusia redireccionó la mayoría de los envíos a las terminales del Báltico, ya que los puertos del sur están prácticamente cerrados. Los envíos a través de los puertos de la cuenca del mar de Azov y el mar Negro se paralizaron a partir de mediados de agosto debido a los ataques a buques y a los daños sufridos por las terminales. Esto significa que si bien repunta de mínimos anuales, sigue con un spread respecto a la “normalidad” de mas de 2 Mt.
El caso ucraniano sigue sin encontrar alternativas de salidas para el trigo, dado que los envíos ferroviarios sumados al Danubio no alcanzan el ritmo promedio.
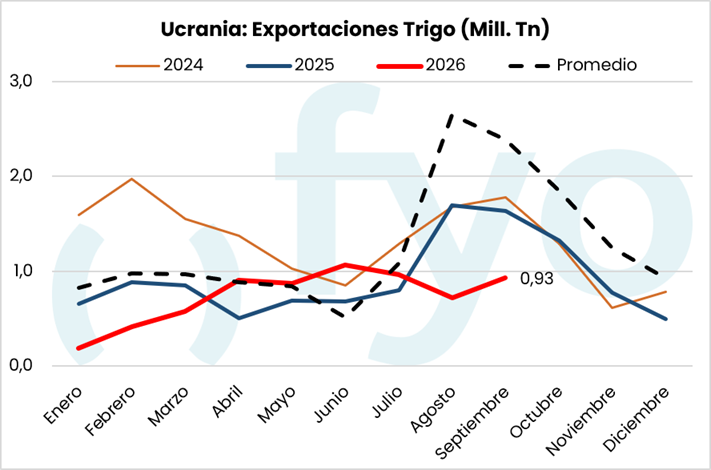
La novedad de la semana pasada transcurrió al respecto de conversaciones diplomáticas del primer mandatario ucraniano con contrapartes interesadas (India, Egipto, Turquía, y países de Oriente Medio) que aún permanece como “deseos de paz”.
CRUDO
En cuanto a la cotización del crudo, continuamos en niveles por encima de los USD 100 por barril para la categoría Brent luego de tocar USD 110 a mediados de mes. La beligerancia disminuyó su intensidad y se generaron expectativas de tratativas de paz durante la Asamblea General de la ONU.
Dichas expectativas fueron aminoradas luego de que el presidente de Estados Unidos rechazara la última propuesta de Irán para reabrir el estrecho de Ormuz, calificándola de “inaceptable”.
FONDOS
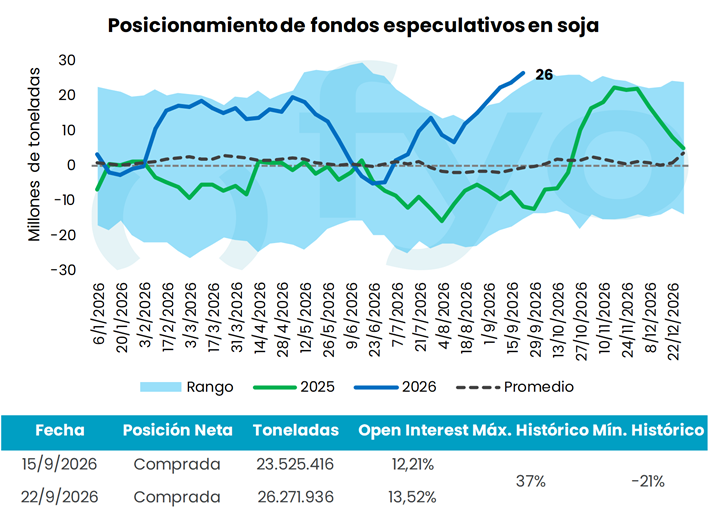
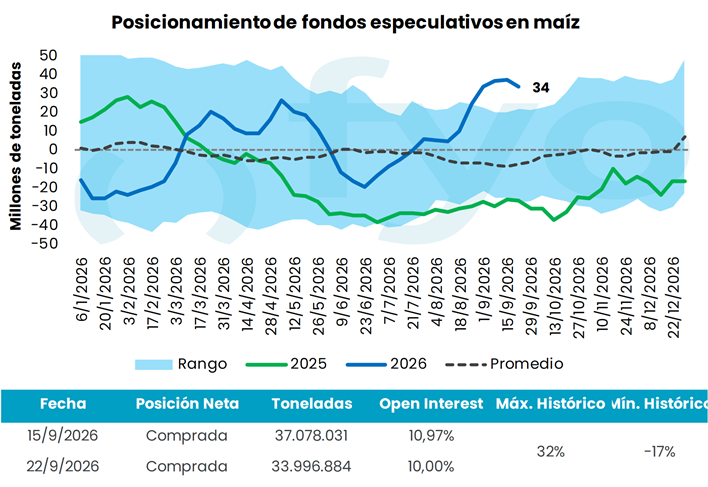
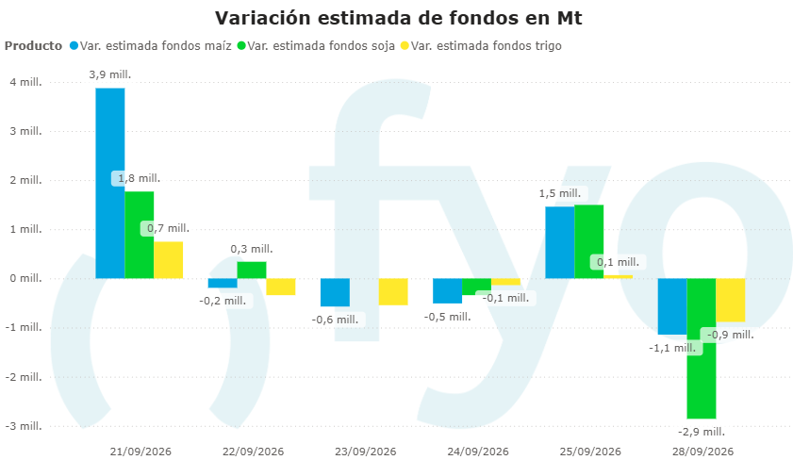
El posicionamiento de los fondos especulativos en soja y maíz se mantiene en zonas de máximos a pesar de las ventas en el cereal al corte oficial del martes 22 de septiembre.
Las estimaciones de flujo diario publicadas por Reuters señalan que dichos máximos continúan sostenidos tras el cierre del informe oficial. Si bien a mitad de semana se observaron tomas de ganancias, la reactivación compradora del viernes 25 (+1,5 Mt. en cada grano) compensó los recortes previos y reafirmó la elevada exposición comprada.
VIEW LOCAL
MAÍZ
En materia de precios, seguimos viendo USD 195 con descarga y valores algo superiores en contractual, con una comercialización diaria de entre 150.000 y 250.000 t, y un mes de septiembre que ya supera las 3,8 Mt con precio cerrado (pricing).
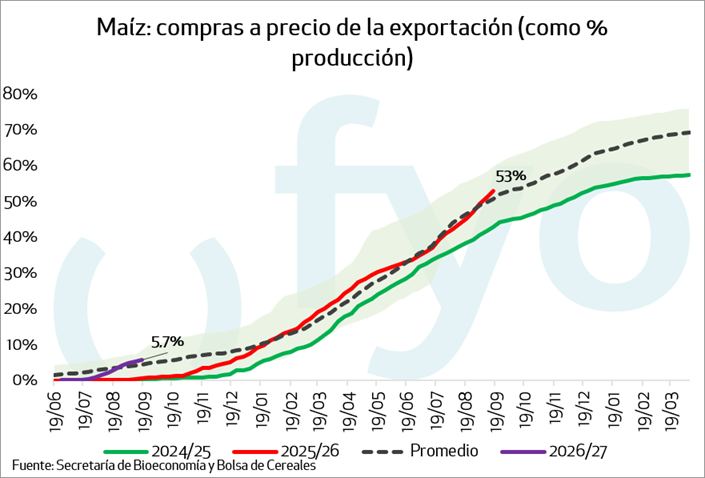
El pricing por parte de la exportación en la campaña ya alcanza el 53% de la producción (36Mt), ligeramente por encima de los promedios históricos.
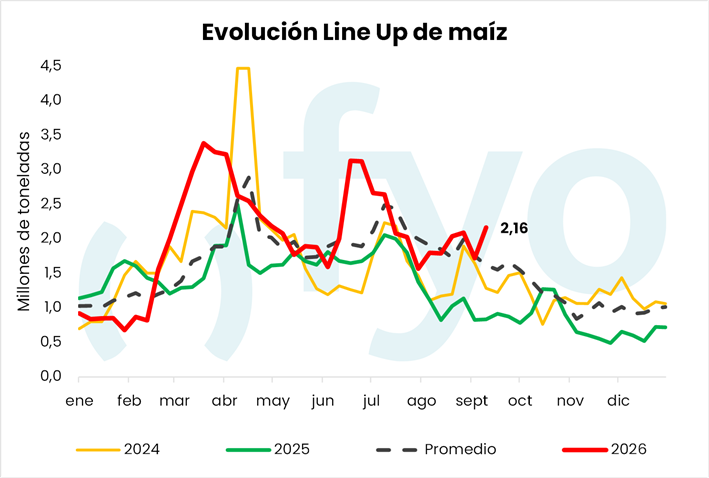
Por el lado de la exportación, el line up se ubica en 2,1 Mt tras otra semana de buena originación y flujo físico, con exportaciones en septiembre que al viernes ya alcanzaban las 3 Mt.
El acumulado de exportaciones alcanza las 30 Mt, con DJVE por 36 Mt. Los exportadores continuaron concretando negocios para octubre/noviembre, sin movimientos destacables para la nueva campaña (NC).
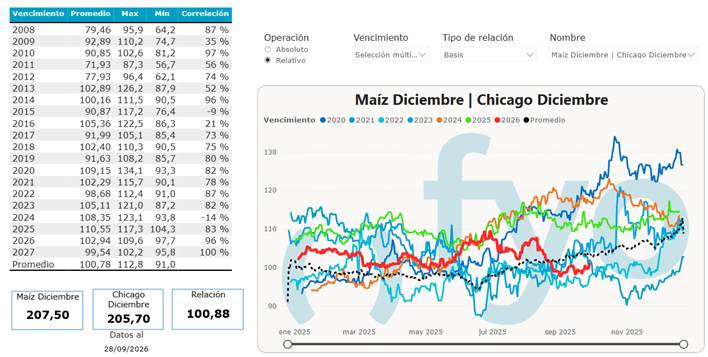
El basis de maíz continuó comprimiéndose, con Argentina sosteniendo valores ante las bajas en CBOT.
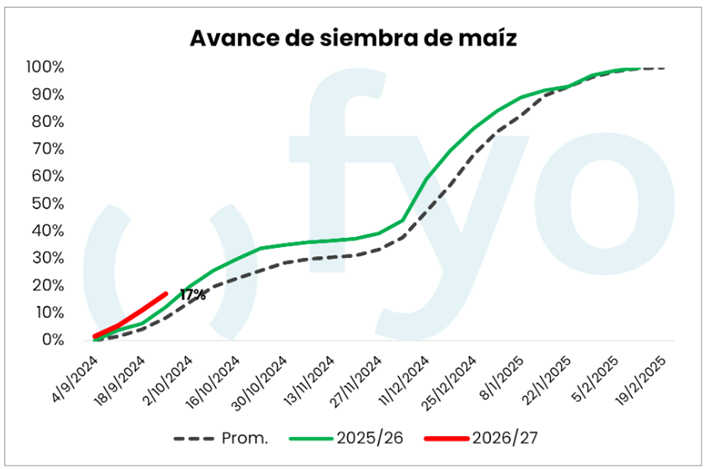
En términos productivos, la siembra ya alcanza el 17 %, con un buen ritmo de avance y adelanto respecto del promedio histórico a la fecha. La siembra temprana transita su tramo final en el centro-este de Entre Ríos, mientras que en las restantes zonas activas progresa sin inconvenientes y los rindes de la cosecha 2025/26 se mantienen en línea con las expectativas.
La BCBA estimó la intención de siembra de maíz con destino comercial para la campaña 2026/27 en 8,4 millones de hectáreas —sin cambios respecto del ciclo previo—, proyectando una producción de 66 Mt, por encima de las 64 Mt de la 2025/26.
SOJA
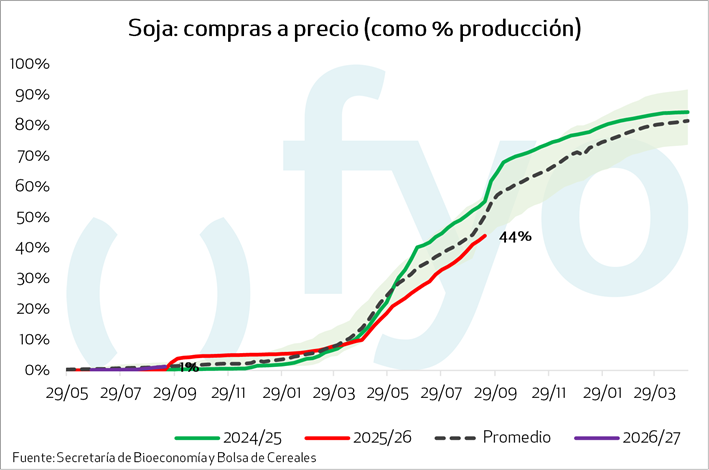
A diferencia del maíz, la comercialización de soja avanza a un ritmo más lento: se lleva fijado el 44 % (22 Mt) de la campaña 2025/26, mostrando un retraso respecto del promedio histórico y del avance de la campaña anterior.
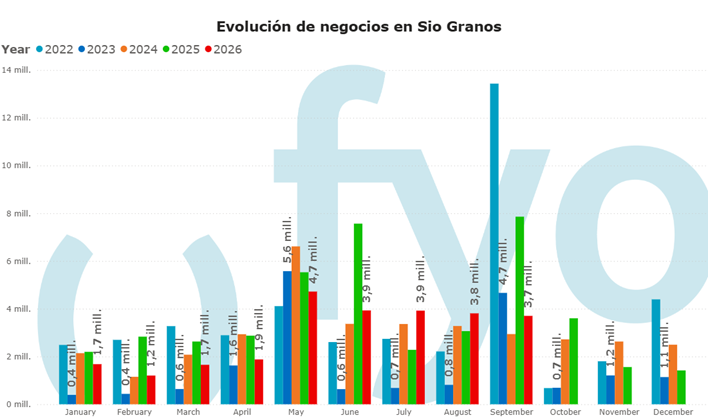
En materia de precios, el disponible no presentó grandes cambios y se mantuvo en torno a los $565.000, con la posición mayo en USD 362. Septiembre se encamina a un volumen mensual con precio fijado cercano a las 4 Mt.
Los márgenes de la industria aceitera se ubican por encima de los USD 30, impulsados por la importante suba de la harina, en un mercado que vio mejoras en CBOT y en las primas FOB de la harina argentina.
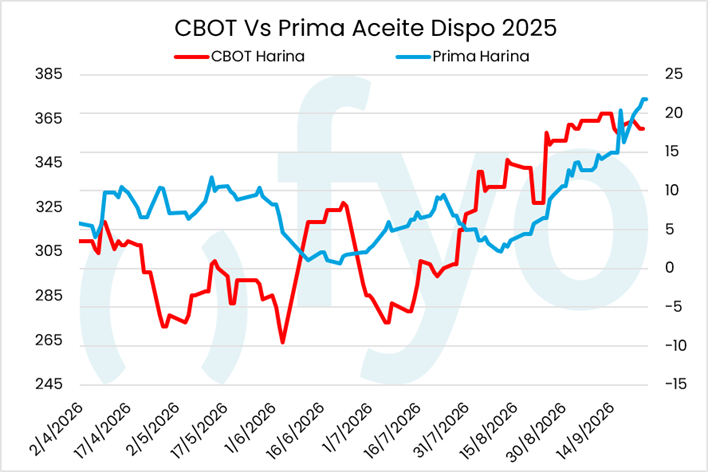
Durante la semana pasada, la soja mayo se sostuvo por encima de los USD 360 mientras CBOT retrocedía, lo que comprimió el basis. En este inicio de semana, ante caídas significativas en Chicago (que cede USD 12), la posición mayo retrocede más de USD 5.
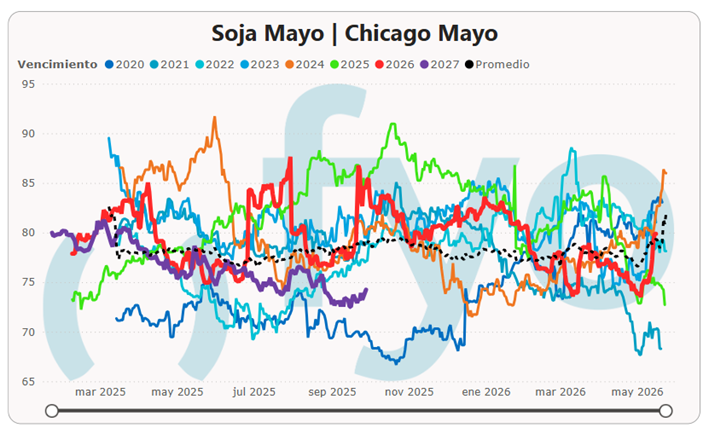
La BCBA elevó su estimación de siembra 2026/27 a 17 millones de hectáreas (+200.000 ha), con una proyección de producción de 53,6 Mt (frente a las 50,1 Mt de la campaña 2025/26).
TRIGO
El line up de trigo se ubica en 428.000 t, un volumen destacado para esta época del año. Las dificultades logísticas para la salida de cereales desde el Mar Negro continúan abriendo oportunidades para el origen argentino: septiembre se encamina a superar las 900.000 t de exportaciones, con Asia ganando peso como destino del cereal.
El pasado jueves, la BCBA indicó que, pese a una semana marcada por heladas y focos de granizo, “el trigo argentino mantiene una condición de cultivo normal/excelente sobre el 94,6 % del área. Incluso en el Centro-Norte de Córdoba y en el Centro-Este de Entre Ríos, donde se informaron tormentas de mayor severidad y recién se evalúan los daños, la extensión de las mangas no habría sido de gran alcance. Por otro lado, las heladas se extendieron sobre el Centro y Sur del área agrícola, donde el cereal transita mayormente entre macollaje y encañazón, por lo que no habrían dejado daños que comprometan el rinde”.
Productores comienzan a alertar sobre la necesidad de nuevas lluvias en sectores de Córdoba, Santa Fe, Entre Ríos, La Pampa y el norte/oeste de Buenos Aires. Durante el fin de semana se registraron precipitaciones sobre Entre Ríos, Córdoba y Buenos Aires, con eventos de granizo en localidades del noroeste bonaerense y el centro cordobés.
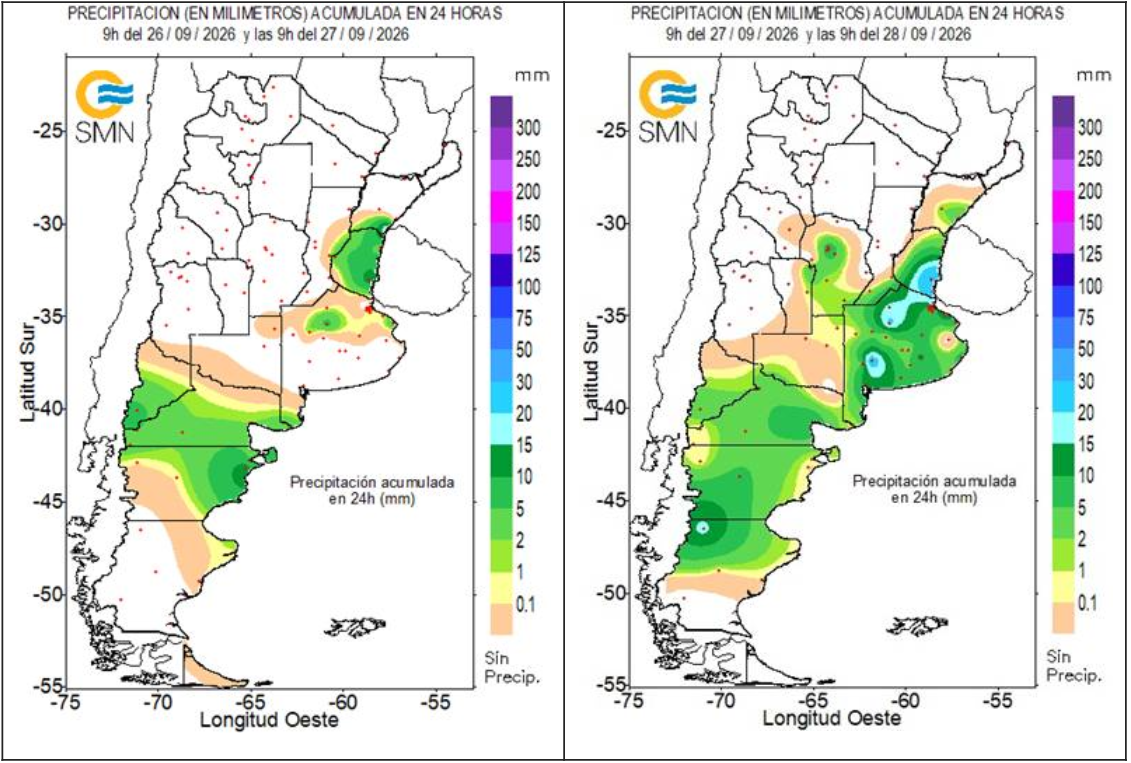
Los pronósticos para los próximos tres días indican que volverían a registrarse precipitaciones sobre el centro y norte del país, con acumulados promedios en torno a los 20 mm.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Teniendo en cuenta que la cartera de consultoría se encuentra vendida en promedio al 70%, la recomendación continúa avanzar con ventas semanales de entre un 5 y 10% de la producción con niveles de precios superiores a los USD 370.
CAMPAÑA 2026/27
En caso de la soja de la nueva campaña, que todavía no se sembró, las ventas desde consultoría están en torno al 26% de la producción esperada. La recomendación es esperar por lo menos una semana para evaluar la tendencia que tome el mercado estos días.
En caso de no haber realizado ventas, considerando que estos precios continúan resultando atractivos, se recomienda avanzar fijando un piso del 15 al 20% en la zona de los USD 355-360.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
Con un avance de ventas del 70%, sugerimos continuar promediando ventas semanales priorizando el pase de diciembre (que vale +205 USD) con tasas sobre el 20% de TNA.
CAMPAÑA 2026/27
Con el 25% de la producción cubierta, esperaríamos antes de comprometer nuevo volumen. En caso de no tener mercadería vendida, se recomienda asegurar entre un 15 y un 20% con niveles de precio sobre los USD 200, asegurando margen.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
Actualmente la cartera de consultoría se encuentra vendida en torno al 50%. Esperaríamos a que el mercado asimile las recientes bajas externas. Para quienes requieran coberturas flexibles, evaluaríamos estrategias con opciones, por ejemplo, estableciendo pisos y techo.