septiembre 30, 2026

¿Viento de frente o volatilidad electoral?

En esta nueva entrega del informe semanal analizamos los movimientos del riesgo país en los últimos meses y los factores políticos y económicos que afectan al mismo, además de los factores que marcarán el rumbo hacia delante.

En términos sencillos el riesgo país mide el rendimiento extra que los inversores les exigen a los bonos de Argentina en comparación a lo que les exigen a los bonos de Estados Unidos, considerado el país menos riesgoso a la hora de invertir. Simplificando la explicación del cálculo, si la canasta de referencia de bonos del Tesoro de Estados Unidos (Treasuries) rinde 5% y la de bonos de Argentina rinde 11%, el riesgo país es aproximadamente de 600 puntos básicos. Es decir, que los inversores piden un 6% extra de tasa por sobre la tasa “libre de riesgo” para dejar de invertir en esta última e invertir en Argentina. Cuando los bonos soberanos argentinos suben de precio, suponiendo constante los precios de los bonos estadounidense, el riesgo país baja y viceversa.

Este indicador, además de funcionar como un reflejo del riesgo percibido por los inversores sobre el país, es importante porque nos muestra la capacidad y el costo que debe pagar el país por tomar deuda. El riesgo país funciona como un piso para las tasas locales. Si este sube, el Estado paga más y las empresas y provincias deben abonar tasas aún más altas, lo que frena la inversión y afecta las expectativas sobre el dólar y la estabilidad general.

El riesgo país viene acelerándose desde el 10 de julio de este año, cuando tocó el mínimo de la gestión de Javier Milei llegando a los 400 puntos. Desde ese momento, rueda tras rueda, este indicador subió constantemente hasta situarse en 630 puntos, nivel que supera ampliamente los 510 puntos promedio de 2026, pero que todavía está por debajo del valor promedio de toda la presidencia de Milei, que se sitúa en 935 puntos. Analizamos el recorrido de esta variable hasta llegar a la situación actual, los números que mira el mercado y lo que podría pasar hacia delante.

¿Cómo llegamos hasta acá? 4 etapas bien marcadas.

El riesgo país durante la gestión de Milei lo podemos dividir en 4 etapas diferenciadas. Milei asumió la presidencia con un riesgo país de 1900 puntos, y descendió sin parar hasta finalizado el año, cuando el indicador se situó en 630 puntos. Comenzado el 2025 pareció llegarse a un piso y el indicador promedió 740 puntos hasta el momento previo a las elecciones legislativas de octubre 2025.

Con la llegada de las encuestas electorales para las elecciones de medio término, la incertidumbre crecía, al igual que la presión sobre el dólar y las dudas con respecto a la sostenibilidad del programa económico. Esta situación provocó una escalada hasta la zona de 1400 puntos, duplicando el indicador en unos pocos días, hasta estabilizarse en 1000 puntos el día previo a las elecciones. Tras la victoria electoral de La Libertad Avanza, el riesgo país volvió a caer drásticamente hasta alcanzar los 700 puntos, retornando a los niveles previos.
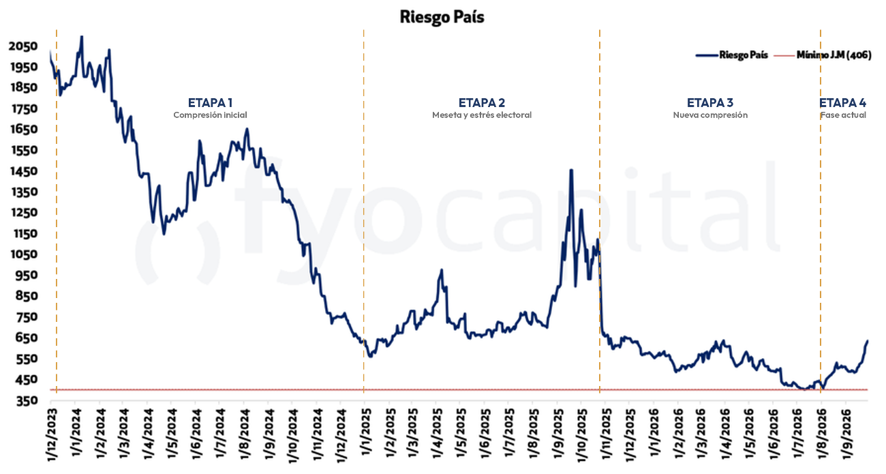
Desde ese momento, la recuperación de la imagen de Milei, las mejoras en las perspectivas económicas hacia delante (potenciadas por la ayuda económica desde Estados Unidos de la mano de Bessent) y la disminución de las presiones cambiarias, hicieron que el riesgo país comience una nueva fase descendente que logró llegar hasta los 400 puntos en Julio, mínimo de la gestión de Milei. Podemos marcar la finalización de este período en agosto, cuando el indicador volvió a volatilizarse y alejarse de los mínimos. En esta cuarta y actual fase llevamos 200 puntos acumulados de suba. Faltando más de un año para las elecciones, vemos que, de continuar esta tendencia, el período de incertidumbre pre electoral se estaría anticipando, en comparación a los comicios anteriores.

Los números que mira e ignora el mercado

Si miramos los principales ratios macroeconómicos que suele analizar el mercado a la hora de elegir bonos soberanos, vemos que no hay ningún tipo de deterioro que justifique esta reciente suba del riesgo país. Donde sí podemos encontrar una relación más clara, es en los indicadores políticos, como el Índice de confianza en el Gobierno y las encuestas electorales.

El número que más suele analizar la prensa económica a la hora de justificar movimientos en los precios de los bonos argentinos es la acumulación de reservas del Banco Central. Este dato es de los más importantes, ya que es directamente la variable que correlaciona positivamente con la capacidad de pago del gobierno a los tenedores de bonos. Si bien vimos un descenso del riesgo país a medida que se aceleraba el proceso de acumulación de reservas del BCRA, vemos que, llegado al objetivo propuesto por Caputo, los bonos dejaron de responder de forma evidente ante cambios en las reservas compradas rueda tras rueda.

 Otro de los factores más relacionados con el riesgo país es el resultado fiscal, el cual vemos que sigue sólido a través de los meses, sin clara correlación con los movimientos en los precios de los bonos. Lo mismo sucede con la calificación crediticia de los países, que puede considerarse como un tipo de “garantía” por parte de las calificadoras internacionales. Argentina obtuvo en mayo y junio las recalificaciones de Fitch y MSCI, respectivamente, lo que en un primer momento se reflejó en una mejora en los bonos, pero que no logró sostenerse en el tiempo, incluso volviendo a los niveles previos a la recalificación.

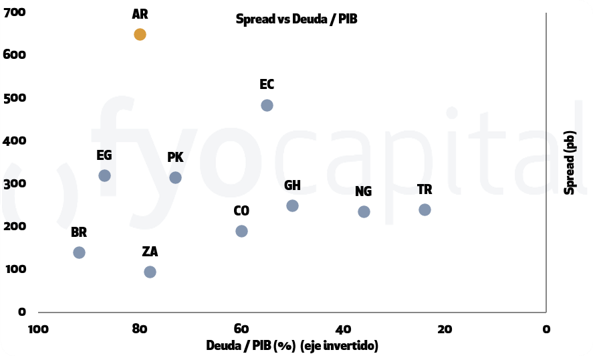
Si analizamos estas variables en países comparables y lo relacionamos con sus respectivos niveles de riesgo país, vemos una dinámica más marcada: Argentina presenta niveles de riesgo país ampliamente superiores a países con iguales niveles de deuda, reservas y calificación crediticia.
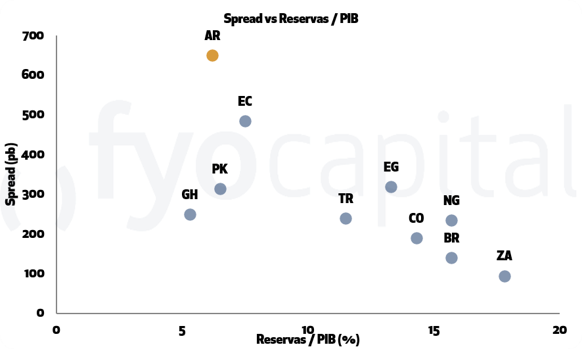
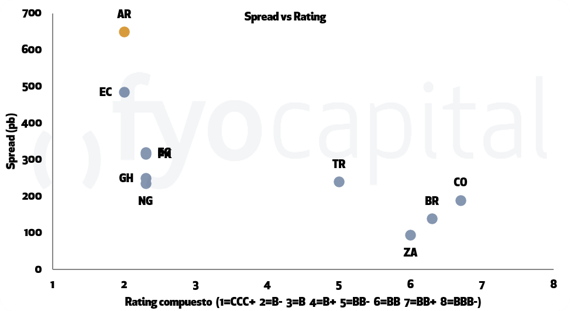
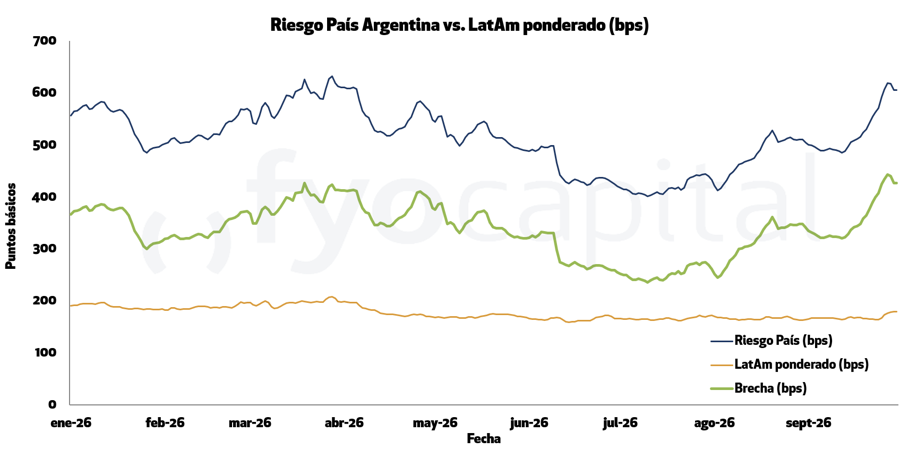
Este desprendimiento de Argentina con respecto a sus comparables muestra que el mercado no sólo está evaluando las ratios tradicionales, sino que está contemplando principalmente los factores políticos. Este hecho lo podemos ver también al comparar los movimientos que tuvieron el riesgo país local y el del resto de los países comparables de Latam (indicador que excluye a Venezuela y Argentina). Vemos que desde que comenzó el 2026 hasta agosto, el promedio de Latam experimentó un muy leve descenso, el que Argentina siguió de forma más fuerte, minimizando el “spread” entre estos dos indicadores. A partir de agosto el riesgo país local comenzó a acelerarse sin que lo hagan los otros países de Latam, lo que hizo que este spread se acerque a los máximos del año en 400 puntos. Este hecho es habitual para Argentina en períodos electorales, como en octubre 25 cuando en la previa a las elecciones el spread llegó a superar los 900 puntos.
Si bien todavía falta más de un año para las elecciones y no hay claridad al respecto, el mercado empieza a cubrirse de la incertidumbre incipiente, influenciado aún por el golpe que sufrió en agosto 2019, cuando Alberto Fernández dio la sorpresa ganándole a Macri (el Riesgo País subió de 800 a 2500 en pocos días).

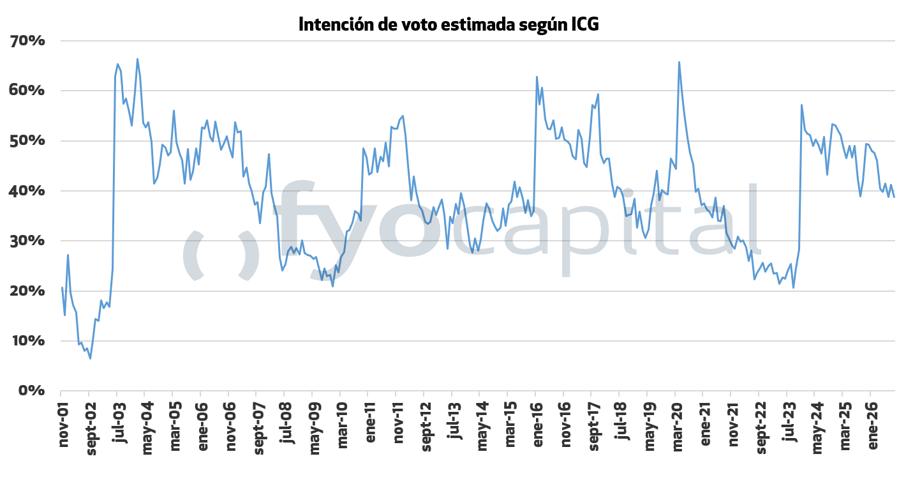
Como mencionamos anteriormente, el mercado empieza a mirar más los factores políticos que macroeconómicos, y el indicador clave es el índice de Confianza en el Gobierno, que se usa como un estimador del resultado que obtendría el oficialismo en las elecciones. El índice medía 2,86 (sobre 5) al comienzo de la gestión de Milei, y el último publicado fue de 1,94 puntos, nivel que representa una disminución de 5,9% respecto del mes anterior y de 32% desde el comienzo de la gestión.

Comparando con otras presidencias, el nivel de confianza en el mes 33 de Javier Milei es 10,7% mayor que el de la presidencia de Mauricio Macri, y 57,4% mayor que el de la de Alberto Fernández, en el mismo mes de gestión. Este valor, extrapolado a intención de voto arroja una intención de voto del 38,8%, que viene en descenso desde el 57% medido en enero 2024.
Mirando los factores macro y políticos podemos interpretar que el mercado no pone en duda la viabilidad del modelo de acumulación de reservas actual, sino que se cubre de un posible cambio de mando, y por lo tanto, de modelo económico. A los factores políticos locales se le suma el ruido externo provocado por la guerra en oriente, la suba de los precios del petróleo y la consiguiente aceleración inflacionaria en Estados Unidos. Esta situación provocó que la Reserva Federal suba las tasas de interés, elevando el rendimiento de los bonos referencia mundial, incentivando al mismo tiempo, que los flujos de capitales se muevan desde los países emergentes hacia el hemisferio norte.
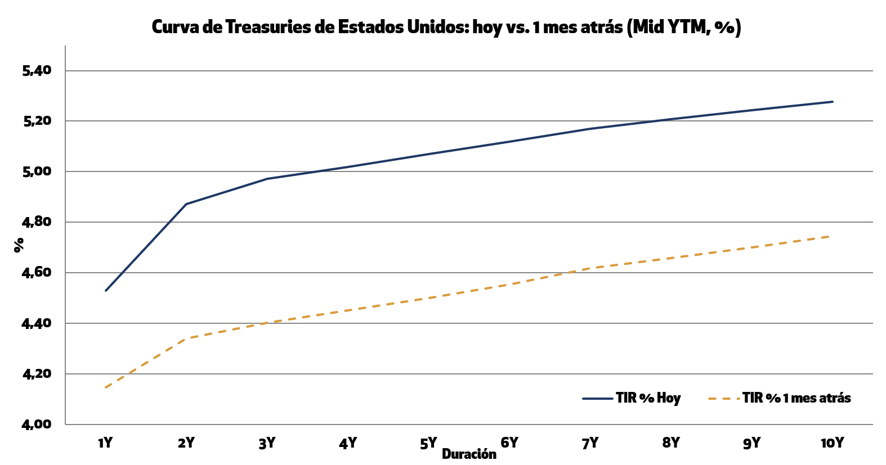
Recordemos que además el riesgo país se mide sobre el rendimiento de los Treasuries, por lo que una suba en los rendimientos de estos pone un piso mas alto para el mínimo nivel de riesgo país que puede aspirar Argentina. Volviendo al ejemplo de la introducción (y nuevamente simplificando el cálculo), aunque el riesgo país local se mantuviera en 600 puntos, si los Treasuries tuvieran una suba de rendimiento de 5% a 6%, ahora los bonos argentinos deberían rendir 1 punto mas de tasa, quedando con 12% de rendimiento. Por lo tanto, esta suba de las tasas norteamericanas también juega en contra de nuestros bonos soberanos.

Hacia delante, las elecciones de medio término en Estados Unidos, el 4 de noviembre, constituyen un suceso determinante, ya que confirman la continuidad a futuro de la hipotética posibilidad de apoyo potencial para Argentina (como pasó con Bessent en 2025).

Mas allá del impacto general del ruido internacional sobre los países emergentes, vemos que el golpe para Argentina es llamativamente mayor. Este hecho, se refleja en el ratio que mide la diferencia de riesgo país entre Argentina y el resto de los emergentes latinoamericanos. Se observa cómo todos los países tuvieron una leve tendencia ascendente en su riesgo país, pero en argentina, se dio de forma más pronunciada, separándose del resto. Esto permite afirmar que localmente el shock externo se vio amplificado por un contexto de creciente incertidumbre política.
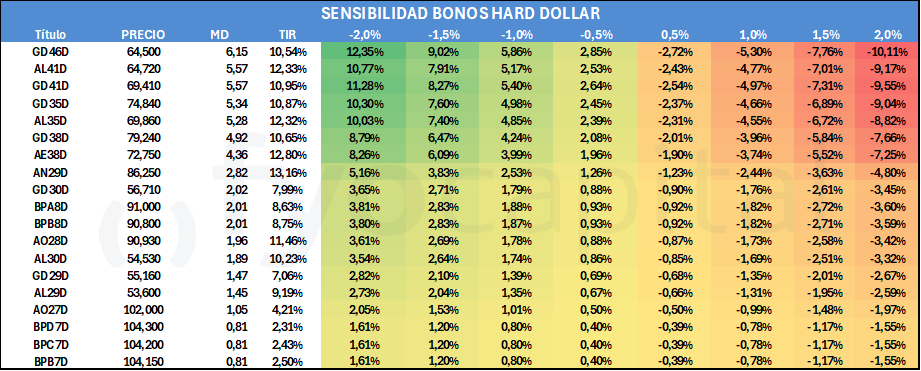
Llegamos así a un punto clave: los rendimientos potenciales volvieron a niveles atractivos, pero todavía falta un año para las elecciones, y sabemos que el riesgo país no duda a la hora de volar hacia los 1000 puntos cuando el mercado tiene miedo. Para retornar a los niveles previos, el gobierno necesitará recomponer cuanto antes los indicadores de confianza y medir mejor en las encuestas, sin descuidar el resto de las variables macro que sigue el mercado. La estrategia de los candidatos opositores también dará señales sobre la probabilidad de reelección del oficialismo, hoy estimada en 38,8%. Sin definiciones claras en ese frente, y sin mejoras en actividad, empleo y salarios que apuntalen la imagen del presidente, la volatilidad seguirá siendo protagonista, y el último trimestre del año será decisivo para revertir el deterioro reciente.  
30/09/2026

Comercialización Interna

30/09/2026

Mercado financiero

Christian Garciandia. Contacto para consultas y denuncias: RRP@fyo.com

Términos y condiciones

Términos y Condiciones Generales Política de Privacidad de Datos

El acceso al presente apartado y el envío de datos a través del formulario de contacto está sujeto a la aceptación de los Términos y Condiciones Generales que se establecen a continuación (en adelante “Términos y Condiciones”), junto con la Política de Privacidad.

El Usuario que complete el presente formulario, proporcionará datos personales a Futuros y Opciones.com SA (en adelante, “FYO”).
FYO, con domicilio legal en Carlos M. Della Paolera 261 Piso 9 de la Ciudad Autónoma de Buenos Aires, es la responsable de las Bases de Datos a las que se incorporarán los datos personales suministrados.

El compromiso con el debido cumplimiento a la protección de datos personales conforme lo dispuesto por la Ley 25.326 de PROTECCIÓN DE LOS DATOS PERSONALES, como así el respeto al derecho a la intimidad de las personas y el libre acceso a la información, son fundamentales para FYO por lo cual vela en dar acabado cumplimiento a los mismos, es por ello que en cumplimiento de las obligaciones impuestas por la Ley 25.326 de Protección de Datos Personales y normativa complementaria, FYO posee su bases de datos con información personal debidamente inscriptas en el registro administrado por la Agencia de Acceso a la Información Pública.

En Argentina LA AGENCIA DE ACCESO A LA INFORMACIÓN PÚBLICA, en su carácter de Órgano de Control de la Ley N° 25.326, tiene la atribución de atender las denuncias y reclamos que interpongan quienes resulten afectados en sus derechos por incumplimiento de las normas vigentes en materia de protección de datos personales.

En base a ello, FYO informa a los Usuarios acerca del tratamiento que dará de los datos personales que de manera libre y voluntaria completen y entreguen en el presente formulario.

Todo Usuario, al completar el presente formulario, está dando su consentimiento para la utilización de los datos personales por él brindados, de forma libre, expreso e informado de conformidad con lo dispuesto por el Art. 5 de la Ley 25326.

FYO utilizará los datos otorgados voluntariamente por los Usuarios, a los fines de crear una nómina de personas físicas y jurídicas interesadas en tener un vínculo comercial con FYO, y para la orientación de publicidad o pautas comerciales enfocadas en los intereses de los mismos.

Sin perjuicio de lo anterior, el presente formulario no podrá entenderse como una oferta de servicios, ni tampoco genera obligación alguna por parte de FYO en dicho marco, ni tampoco podrá interpretarse que entre el Usuario y FYO nace en virtud del mismo relación contractual alguna. El hecho de completar el formulario por los Usuarios no implica que los mismos serán contactados por un comercial de FYO, ni tampoco que serán clientes de dicha empresa, sino únicamente que podrán ser tenidos en cuenta a tales fines en caso de que FYO así lo considere.

Los Usuarios, al completar sus datos personales, autorizan a FYO a compartir dicha información con empresas controlantes, controladas y/o vinculadas a FYO.

En cuanto a la seguridad del uso de los datos, FYO adopta todas las medidas de seguridad lógica y física exigidas por las reglamentaciones, y las que resultan de la adecuada prudencia y diligencia en la protección de los datos que aportan los Usuarios, para proteger la información personal reunida contra el acceso no autorizado, alteración o destrucción, por lo cual FYO evalúa y mejora sus sistemas de seguridad toda vez que sea necesario.

El titular de los datos personales, tendrá derecho a solicitar y obtener información de sus datos personales incluidos en los bancos de datos en forma gratuita a intervalos no inferiores a seis meses, salvo que se acredite un interés legítimo al efecto (art 14 de la Ley 25.326).

Por su parte, el titular de los datos personales también tendrá derecho a disponer que sean rectificados, actualizados, o modificados si los datos personales son inexactos o incompletos y, cuando corresponda, suprimidos o sometidos a confidencialidad los datos personales de los que sea titular, que estén incluidos en un banco de datos. La supresión no procede cuando pudiese causar perjuicios a derechos o intereses legítimos de terceros, o cuando existiera una obligación legal de conservar los datos.

El titular podrá en cualquier momento solicitar el retiro o bloqueo, total o parcial, de su nombre de los bancos de datos a los que se refiere el art. 27 inc. 3 de la Ley 25.326 (archivos, registros, o bancos de datos con fines de publicidad).

El ejercicio de dichos derechos podrá ser materializado por todo Usuario a través de una comunicación dirigida a FYO al siguiente mail [contacto@fyo.com]que deberá contener y acompañar lo siguiente:

-Nombre del titular de datos personales, dirección de correo electrónico y domicilio para comunicar la respuesta a su solicitud.

-Todo documento que acredite la identidad o, en su caso, la representación legal del titular.

-La descripción clara y precisa de los datos personales respecto de los que se busca ejercer alguno de los derechos antes mencionados.

-Cualquier otro elemento o documento que facilite la localización de los datos personales.

En el caso de solicitudes de rectificación de datos personales, el titular deberá indicar, además de lo señalado en los puntos anteriores, las modificaciones a realizarse y aportar la documentación que sustente su petición.

Asimismo, FYO garantiza la gratuidad ante la solicitud formal de rectificación, actualización o supresión de datos personales inexactos o incompletos que obren en sus registros y/o base de datos conforme lo dispuesto en el art. 19 de la Ley 25.326 de Protección de los Datos Personales.

En caso de modificación de esta Política, FYO publicará tales cambios en esta sección, la página principal del Sitio, y otros lugares que sean considerados apropiados para notificar a los Usuarios sobre los mismos. FYO hace reserva del derecho a modificar esta Política en cualquier momento, a cuyo efecto los Usuarios deberán tomar conocimiento de la misma en forma regular.

Se considerará eficaz toda comunicación que consista en avisos y/o mensajes insertos en el sitio web de FYO www.fyo.com, o que se envíen durante la prestación de un servicio, que tengan por finalidad informar a los Usuarios sobre determinada circunstancia.

En el supuesto de surgir cualquier conflicto o discrepancia en la interpretación o aplicación de los presentes Términos y Condiciones y/o de la Política de Privacidad, los Juzgados y Tribunales que, en su caso, conocerán del asunto, serán los Tribunales competentes de la Ciudad Autónoma de Buenos Aires. Asimismo, se aplicará para todo lo referido al presente la ley argentina.

Emisiones Obligaciones Negociables

Emisiones Obligaciones Negociables

SERIE
DOCUMENTACIÓN
Obligaciones Negociables Serie 1
Suplemento de prospecto 2022
Suplemento de prospecto 2021

Estados Contables Consolidados

Estados Contables Consolidados

FECHANOMBRE
2025Consolidado 30/06/2025
2024Consolidado 30/06/2024
2023Consolidado 30/06/2023
2022Consolidado 30/06/2022
2021Consolidado 30/06/2021
2020Consolidado 30/06/2020
2019Consolidado 30/06/2019
CUIL / CUIT / N° DE REGISTRO PERSONAL IDÓNEONOMBRE/S Y APELLIDO/SDEL PERSONAL IDÓNEODOMICILIO ELECTRÓNICO
20242829817Alejandro Larosa fyocapital@fyo.com
20312902851Adolfo Mac fyocapital@fyo.com
20368333574Christian Garciandia fyocapital@fyo.com
20299740812Lucas Ghelfi fyocapital@fyo.com
20351284677Guido Leonardo Dichiara fyocapital@fyo.com
20344248525Juan Manuel Baldomá fyocapital@fyo.com
40418760Alexis Perez Brugiafreddo fyocapital@fyo.com
40971357Angela Tirelli fyocapital@fyo.com
27380867201 Stefanía Antonella Lattuga  fyocapital@fyo.com
20389014142Martín Eugenio Fresnedafyocapital@fyo.com
27403613970Lucia Berenice Perrunefyocapital@fyo.com
20412502494Tomás Leonardellifyocapital@fyo.com
20362237476Guido Cuminatofyocapital@fyo.com
20375720583Alejandro Vaismanfyocapital@fyo.com
20413421641Martin Santiago Rissifyocapital@fyo.com
27437660412Julia Nespríasfyocapital@fyo.com
27312902023Mercedes Salutfyocapital@fyo.com
27421240545Inés Teresa Dumasfyocapital@fyo.com

ALyC I AGRO – Matrícula CNV N° 295

ACyDI FCI- Matrícula CNV N° 114

ProductoComisión MáximaPeriodicidadVariables/FijosCondiciones en caso de ser variablesVigenciaForma de actualización
Futuros Agrícolas MatbaRofex (Soja - Maíz - Trigo -
Girasol - Cebada – Sorgo – Ganado – Leche)
0,25% + IVAPor operaciónVariablePrecio futuro x comisión x tamaño contrato (+ IVA)(*)(*)
Opciones Agrícolas MatbaRofex (Soja - Maíz - Trigo -
Girasol - Cebada - Sorgo)
USD 30 + IVA por contrato de 100 tons.Por operaciónFijoN/A(*)(*)
Bases Agrícolas MatbaRofex (Soja - Maíz - Trigo -
Girasol)
USD 20 + IVA por contratoPor operaciónFijoN/A(*)(*)
Futuros Agrícolas CME MatbaRofex (Soja Chicago -
Maíz Chicago)
0.25% + IVAPor operaciónVariablePrecio futuro x comisión x
tamaño contrato (+ IVA)
(*)(*)
Opciones Agrícolas CME MatbaRofex (Soja Chicago -
Maíz Chicago)
USD 1,5 + IVA
por contrato de 5
tons.
Por operaciónFijoN/A(*)(*)
Futuros Divisas MatbaRofex (Dólar - Yuan)0,25% + IVAPor operaciónVariablePrecio futuro x comisión x tamaño contrato (+ IVA)(*)(*)
Opciones Divisas MatbaRofex (Dólar - Yuan)USD 2 + IVA por
contrato
Por operaciónFijoN/A(*)(*)
Futuros Metales / Energía MatbaRofex (Oro -
Petróleo)
0,25% + IVAPor operaciónVariablePrecio futuro x comisión x
tamaño contrato (+ IVA)
(*)(*)
Opciones Metales / Energía MatbaRofex (Oro -
Petróleo)
USD 2 + IVA por
contrato
Por operaciónFijoN/A(*)(*)
Futuros Financieros MatbaRofex (Índices accionarios
– Acciones individuales - Títulos públicos)
0,25% + IVAPor operaciónVariablePrecio futuro x comisión x tamaño contrato (+ IVA)(*)(*)
Opciones Financieras MatbaRofex (Índices
accionarios – Acciones individuales - Títulos
públicos)
USD 2 + IVA por contratoPor operaciónFijoN/A(*)(*)
Futuros CBOT (Soja - Maíz - Trigo - Aceite de Soja -
Harina de Soja - otros)
USD 35 + IVA
por contrato
Por operaciónFijoN/A(*)(*)
Opciones CBOT (Soja - Maíz - Trigo - otros) USD 25 + IVA
por contrato
Por operaciónFijoN/A(*)(*)
ProductoComisión MáximaPeriodicidadVariables/FijosCondiciones en caso de ser variablesVigenciaForma de actualización
Acciones / Cedears 1,00% + IVAPor operaciónVariablePrecio acción x comisión (+ IVA)(*)(*)
Bonos1,00%Por operaciónVariablePrecio bono x comisión(*)(*)
Obligaciones Negociables1,00%Por operaciónVariablePrecio ON x comisión(*)(*)
Acciones Norteamericanas / ETF / ADR 0,50% + IVAPor operaciónVariablePrecio x comisión (+ IVA) (*)(*)
Renta Fija EEUU0,50% + IVA Por operaciónVariablePrecio x comisión (+ IVA) (*)(*)
Treasuries Bills0,10% + IVA Por operaciónVariablePrecio x comisión (+ IVA)(*)(*)
Caución Colocadora 1,50% anual +
IVA
Por operaciónVariable(Monto futuro x comisión /
365) x días restantes al
vencimiento (+ IVA)
(*)(*)
Caución Tomadora 4,50% anual +
IVA
Por operaciónVariable(Monto futuro x comisión /
365) x días restantes al
vencimiento (+ IVA)
(*)(*)
Compra Cheque Pago Diferido 3,00% anual +
IVA
Por operaciónVariable(Monto contado x comisión /
365) x días restantes al
vencimiento (+ IVA)
(*)(*)
Venta Cheque Pago Diferido3,00% anual +
IVA
Por operaciónVariable(Monto contado x comisión /
365) x días restantes al
vencimiento (+ IVA)
(*)(*)
Pagaré bursátil 3,00% anual +
IVA
Por operación Variable
(Monto contado x comisión /
365) x días restantes al
vencimiento (+ IVA)
(*)(*)
Colocaciones primarias FF / ON 1,00%Por operación Variable Monto contado x comisión(*)(*)
Colocaciones primarias soberanas1,00% anualPor operación Variable(Monto contado x comisión /
365) x días restantes al
vencimiento
(*)(*)
Opciones0,70% + IVA Por operación VariablePrima x comisión (+ IVA) (*)(*)
(*) Las presentes comisiones tendrán vigencia desde el 14/11/2024 y hasta tanto el AGENTE no las modifique, previa notificación al COMITENTE al correo electrónico informado para notificaciones fehacientes, conforme lo establecido en esta Cláusula. Asimismo, el COMITENTE podrá visualizar la última versión de las comisiones en la página Web del Agente: www.fyo.com