

PANORAMA INTERNACIONAL
El viernes tuvimos el informe WASDE, con el mercado enfocado en la hoja de balance de soja y maíz de Estados Unidos. En el caso del maíz, se confirmó un recorte en la estimación de rindes, ajustándolos en 1,4 qq/ha. Esto implicó una reducción de la producción total de 5,4 millones de toneladas y de las existencias finales de 2,2 millones de toneladas. En relación con la demanda, este ajuste nos dejaría con la relación stock/consumo más ajustada desde la campaña 2021/22.En cuanto a la soja, el mercado no esperaba cambios importantes. Sin embargo, el reporte informó un ligero aumento en los rindes, que fue más que compensado por un incremento de 700.000 toneladas en la estimación de exportaciones. De forma neta, los stocks finales se reducirían de 8,7 a 8,4 Mt.
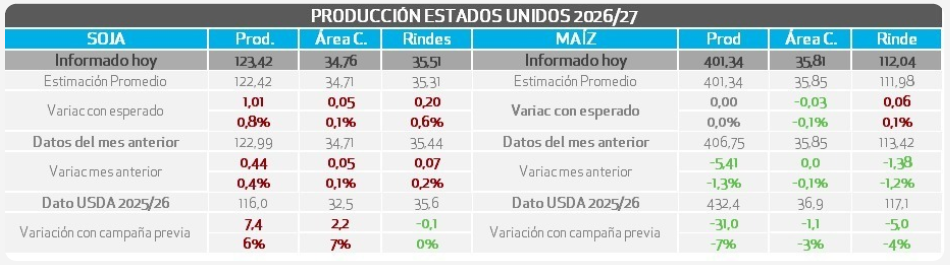
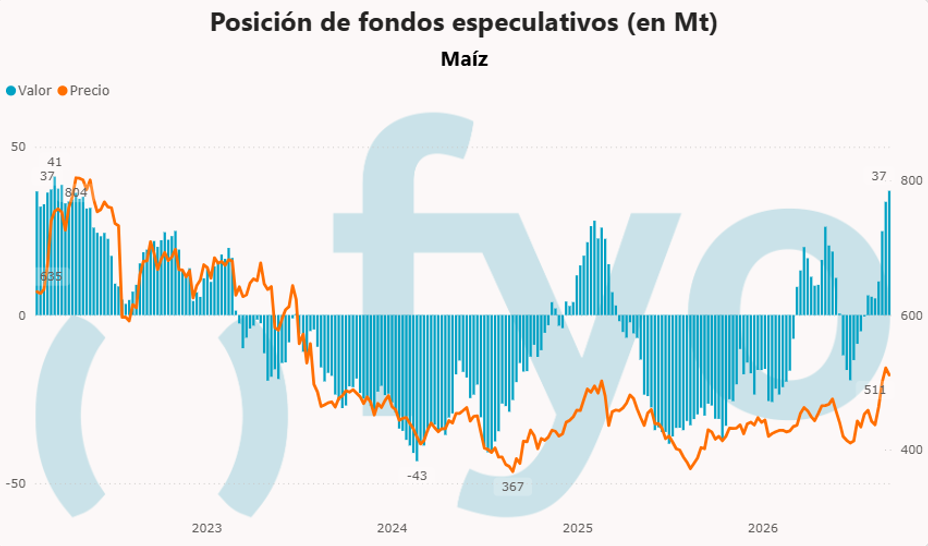
También tuvimos aumentos en los precios estimados para el productor estadounidense:•Soja: de 1.140 a 1.200 centavos por bushel, unos USD 440/t.•Maíz: de 450 a 480 centavos por bushel, unos USD 189/t.•Trigo: de 620 a 640 centavos por bushel, unos USD 235/t.En todos los casos, dichos precios se encuentran por encima de los niveles de mercado, especialmente en el caso de los cereales. Esto se explica, en parte, por el último rally de precios que observamos durante la segunda mitad de agosto, cuando los fondos especulativos comenzaron a realizar importantes compras. En soja, pasaron de una posición de 6,5 Mt a 22 Mt, alcanzando su mayor nivel desde noviembre de 2025. En los cereales se dio una situación similar, con posiciones que alcanzaron máximos desde principios de 2022, coincidiendo con el comienzo de la guerra entre Rusia y Ucrania.
Otro aspecto que se monitorea en relación con los conflictos geopolíticos es el petróleo. En las últimas semanas, el WTI escaló desde los USD 80 hasta los USD 100 actuales, en un contexto de falta de avances diplomáticos y ataques continuos. Esto también brinda sostén a los commodities y, entre ellos, a los granos.En el Mar Negro, el conflicto y el flujo marítimo continúan estancados. En Ucrania, APK elevó su estimación de producción de maíz de 29,8 a 32,3 Mt, aunque redujo las exportaciones de 24 a 22 Mt. También recortó las exportaciones de trigo, de 13,5 a 10,5 Mt. Sovecon, por su parte, estima exportaciones de cereales rusos de apenas 2 Mt en septiembre, frente a 5,15 Mt un año atrás. La menor expectativa de exportaciones desde el Mar Negro también se vio reflejada en el WASDE, tanto para el trigo como para el maíz.
PANORAMA LOCAL
Desde julio, Argentina tiene el FOB de maíz más barato del mundo, pero dicha competitividad todavía no se refleja en el line-up. Esto se explica, en parte, porque la exportación, con estos precios internos, estaría operando con márgenes negativos.
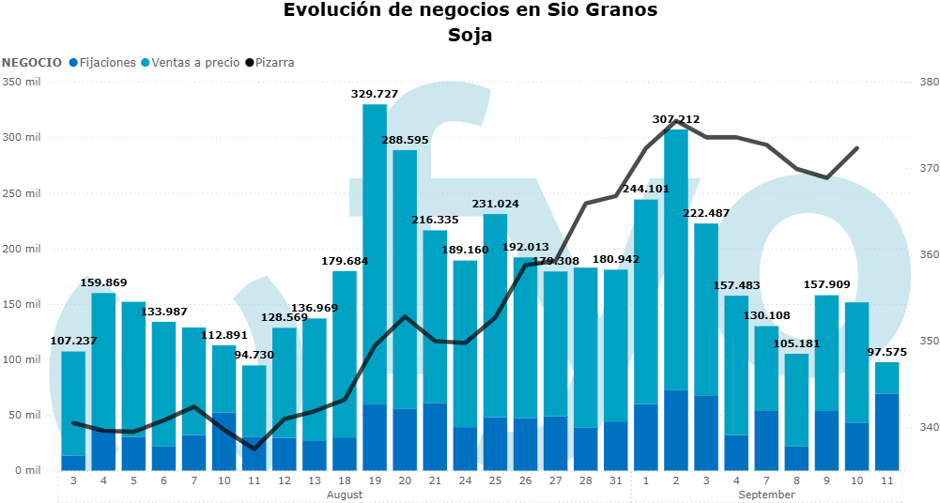
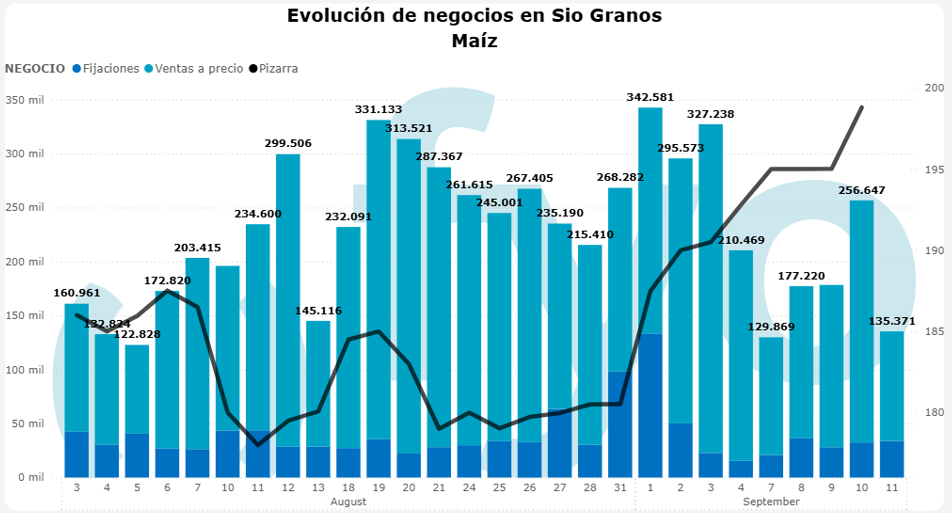
Por el lado del FAS, disminuyó el volumen de negocios de maíz 2025/26 durante la última semana, promediando unas 180.000 toneladas diarias. Una dinámica similar se observó en la soja, con los negocios de la campaña 2025/26 promediando las 130.000 toneladas diarias a precio.
En cuanto a las estimaciones de la nueva campaña 2026/27, la Bolsa de Comercio de Rosario redujo la superficie de soja en 100.000 hectáreas y elevó la de maíz en 200.000 hectáreas. También incrementó su estimación de producción de maíz a un rango de 67,5-70,5 Mt, debido a los mejores márgenes del cereal. Asimismo, mejoró su estimación para la producción de trigo hasta las 21 Mt (+500.000 t), en función de las buenas condiciones de los cultivos.Por su parte, la Bolsa de Cereales de Buenos Aires proyectó un incremento del área sembrada con soja hasta las 17 Mha, debido al reemplazo de lotes maiceros en el norte como consecuencia del impacto de la chicharrita.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Con una cartera cubierta en torno al 71%, la recomendación es continuar avanzando con ventas graduales a razón de un 5% semanal, aprovechando valores por encima de los 370 USD/t. La estructura de mercado muestra un inverso que resulta atractivo para capturar precios históricamente extraordinarios sobre el disponible y posiciones diferidas, asegurando rentabilidad sobre el remanente frente al inicio de la cosecha estadounidense y la incertidumbre sobre el comportamiento de los fondos.
CAMPAÑA 2026/27
Para la campaña 2026/27, con un volumen comprometido que se ubica en el 17%, la pauta es avanzar 10% adicional sumando cobertura de precio por igual volumen sobre mayo. Dado que los valores actuales convalidan márgenes positivos y considerando la importante posición compradora de los fondos especulativos a nivel global, se sugiere asegurar pisos de precio en USD340, o avanzar con estrategias piso-techo. Ante el temor de que el mercado suba y los techos queden ejercibles, una alternativa puede ser lanzar call en CBOT.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
Con la cartera de consultoría en un 75% vendida, se recomienda continuar sumando ventas incrementales de un 5% semanal sobre posiciones diferidas, debido al importante diferencial de precios del mercado disponible con una entrega noviembre/diciembre.
CAMPAÑA 2026/27
En cuanto a la campaña 2026/27, con un avance del 21%, y con el pronto ingreso de la cosecha norteamericana al circuito comercial, se sugiere priorizar el uso de opciones para asegurar márgenes, pudiendo no resignar el capturar subas mediante el lanzamiento de call.
Por ello resulta oportuno aprovechar la coyuntura actual para asegurar márgenes, ya sea mediante la compra de un put o el armado de una estrategia piso-techo.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
Actualmente, la cartera de consultoría mantiene un nivel de avance del 42%, ubicándose marcadamente por encima del promedio del mercado nacional. Para aquellos productores que se encuentran rezagados respecto de porcentaje mencionado, la sugerencia es acelerar las ventas físicas para converger hacia una zona de cobertura de entre el 30% y el 40% de la producción estimada. En tanto, para quienes ya acompañan el ritmo de la cartera, se propone sumar un 10% adicional de ventas físicas.