

Mercado internacional
1. Elecciones legislativas en Estados Unidos
Hoy, 3 de noviembre, EE.UU. celebra sus elecciones de medio término, en las que se renueva la totalidad de la Cámara de Representantes y un tercio del Senado. Las apuestas se inclinan con claridad hacia los demócratas: según Polymarket, la probabilidad de que ganen ambas cámaras subió a 71,5%, desde cerca de 20% a mediados de 2025, con una aceleración marcada desde septiembre.
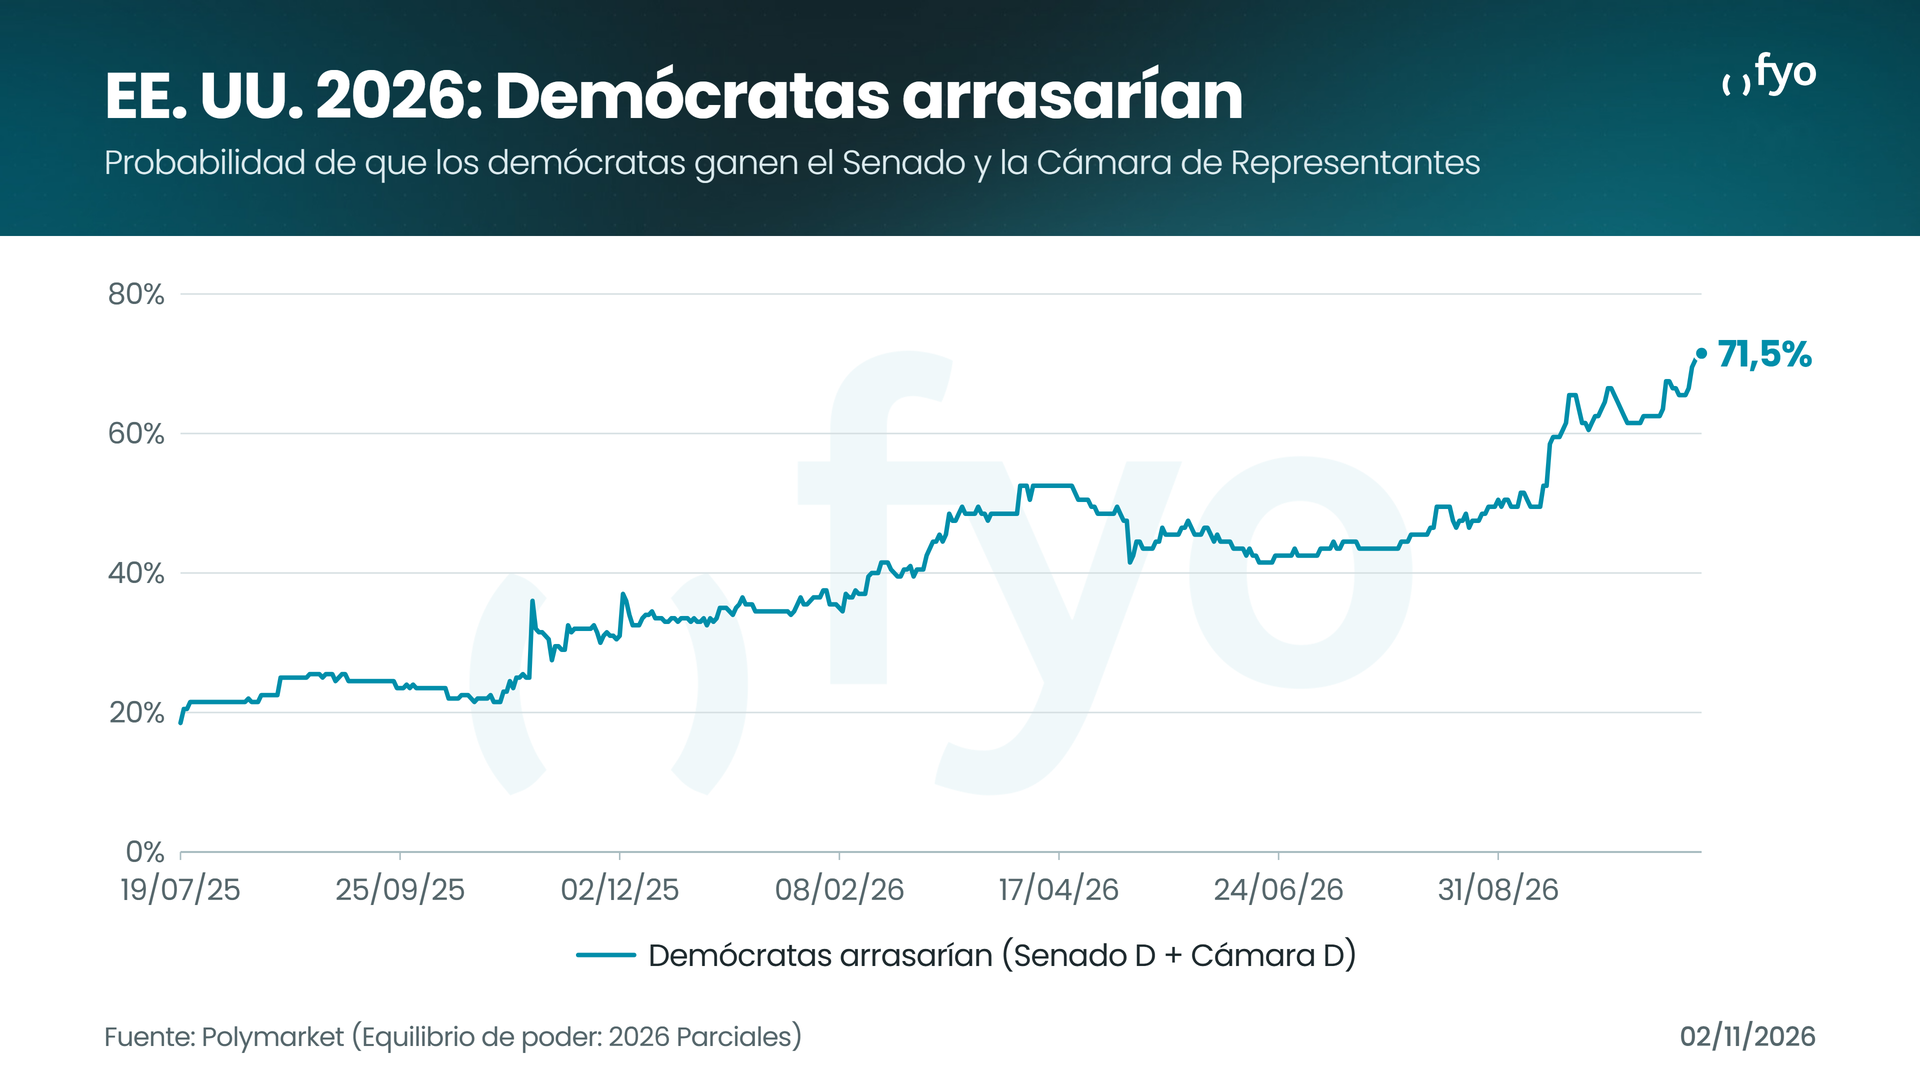
Un Congreso con mayoría demócrata limitaría la agenda legislativa de la administración Trump en los dos años que le quedan de mandato. Para los mercados agrícolas, las variables a seguir son la política comercial —en particular, los aranceles y la relación con China—, la política de biocombustibles y la reacción del dólar en los días posteriores a la elección, que se suma a la incertidumbre por la próxima decisión de la Fed.
2. Reunión de la Fed: salió lo esperado, pero empezamos a mirar diciembre
La Fed hizo lo que el mercado esperaba: mantuvo la tasa de referencia en 3,75–4,00% en su reunión del 28 de octubre, después de la suba de 25 pb de septiembre, la primera desde 2023. Pero la pausa vino con un mensaje duro. La votación fue 10 a 2, con Lisa Cook y Beth Hammack a favor de una nueva suba, y el comunicado pasó a describir la economía como “fuerte”, reconociendo que la inflación sigue elevada, en parte por el encarecimiento global de la energía. Kevin Warsh aclaró que mantener las tasas no implica aceptar una inflación más alta y no dio ninguna señal de recortes.
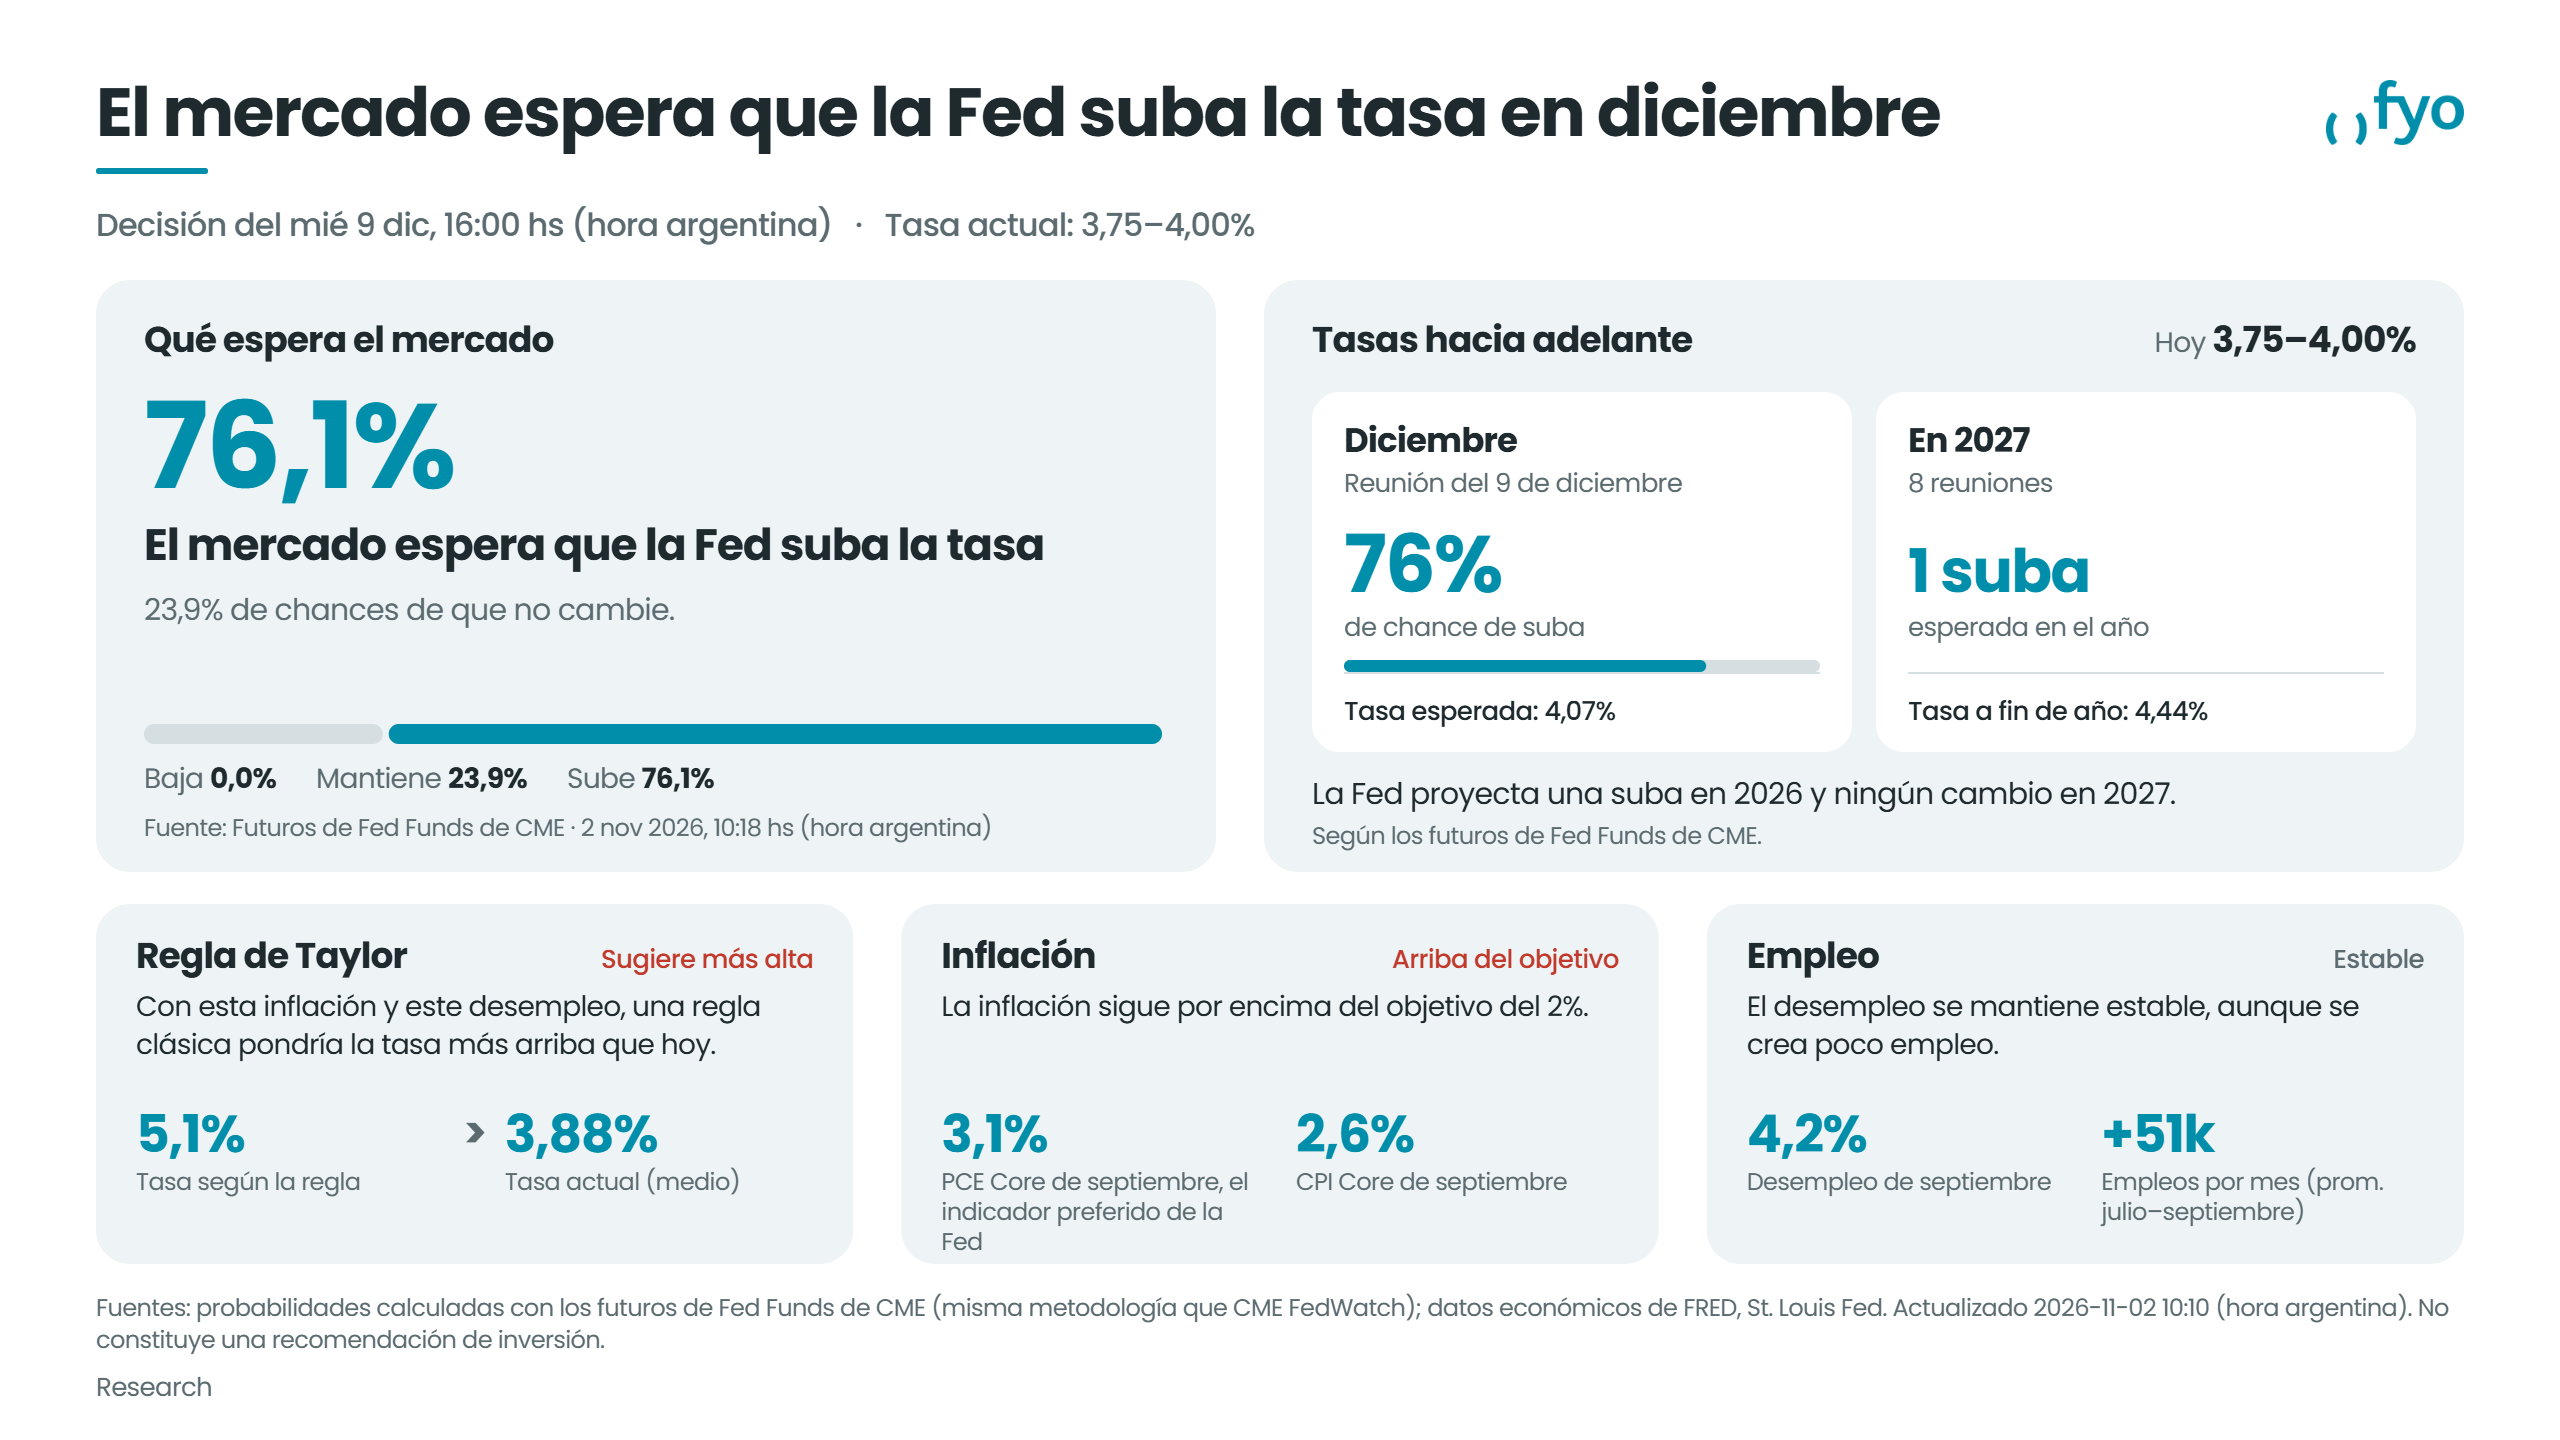
El mercado ya descuenta el próximo paso: los futuros de Fed Funds asignan un 76,1% de probabilidad a una suba en la reunión del 9 de diciembre.
Impacto en granos: una Fed más restrictiva tiende a sostener al dólar, lo que resta competitividad a las exportaciones de EE.UU. y suma un factor bajista a un mercado que ya viene presionado por la mayor oferta del Mar Negro.
3. El mar de Azov se abre por primera vez desde el recrudecimiento bélico
La novedad de la semana llega desde el Mar Negro. Según siete fuentes de la industria citadas por Reuters, Rusia emitió permisos para que los buques con granos de exportación vuelvan a salir del mar de Azov por primera vez desde el 10 de julio, cuando el tráfico se cerró por los ataques de drones ucranianos. Los permisos para cruzar el estrecho de Kerch rigen hasta el 15 de noviembre y, según dos fuentes de Reuters, los buques contarán con escolta naval rusa.
Las exportaciones rusas de octubre se estiman en 2,9 Mt, muy por debajo de lo habitual para esta época del año. Por el Azov podrían salir cerca de 1,3 Mt mensuales, por lo que una normalización de esa vía llevaría los embarques a 4–4,2 Mt por mes, en línea con los volúmenes típicos de la temporada. Mientras tanto, Rusia ya venía reconfigurando su logística: el Báltico concentra más del 60% de lo embarcado por mar y Murmansk, en el Ártico, cargó su primer embarque de granos.
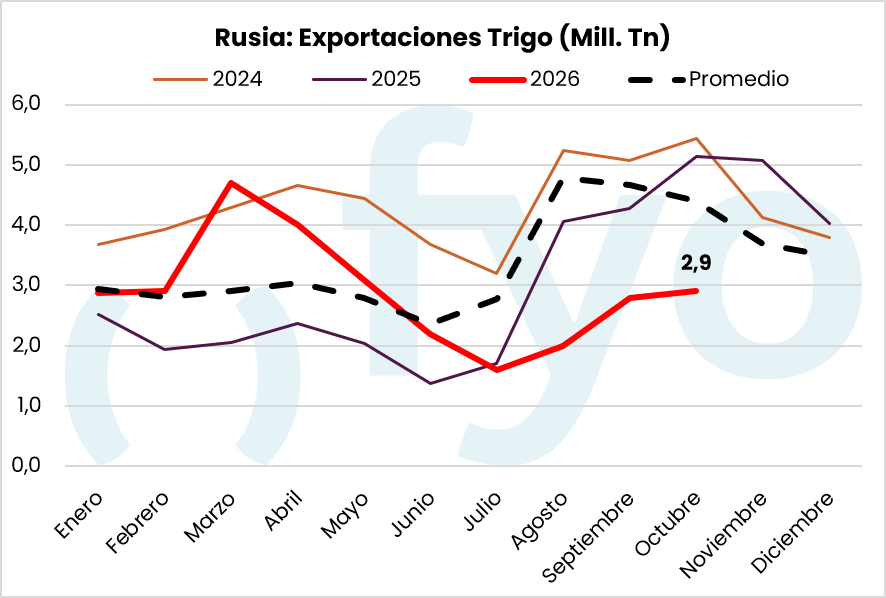
El mercado leyó la noticia como más oferta disponible. El trigo de CBOT cayó a su mínimo desde el 1 de julio, cerró su novena semana consecutiva de pérdidas y acumula una baja de más del 25% en ese lapso. El efecto también alcanzó al aceite de soja, que tocó mínimos desde principios de julio ante el temor de que el Mar Negro le quite demanda a EE.UU.
Hoy, sin embargo, el panorama sigue siendo confuso. “A pesar de las esperanzas de algún tipo de acuerdo de navegación segura en el Mar Negro, los ataques de Rusia y Ucrania continúan y los signos reales de un nuevo acuerdo de navegación están ausentes”, dijo Matt Ammermann, gerente de riesgo de materias primas en StoneX. “Esto está sosteniendo al trigo, pero el alza es moderada”. Y agregó: “El mercado está anticipando alguna forma de acuerdo. Mientras tanto, las exportaciones de trigo de Rusia y Ucrania han alcanzado alrededor de la mitad de los volúmenes normales por rutas alternativas a pesar de la disrupción del Mar Negro”.
4. Fondos especulativos venden en todos los productos: maíz ya en negativo
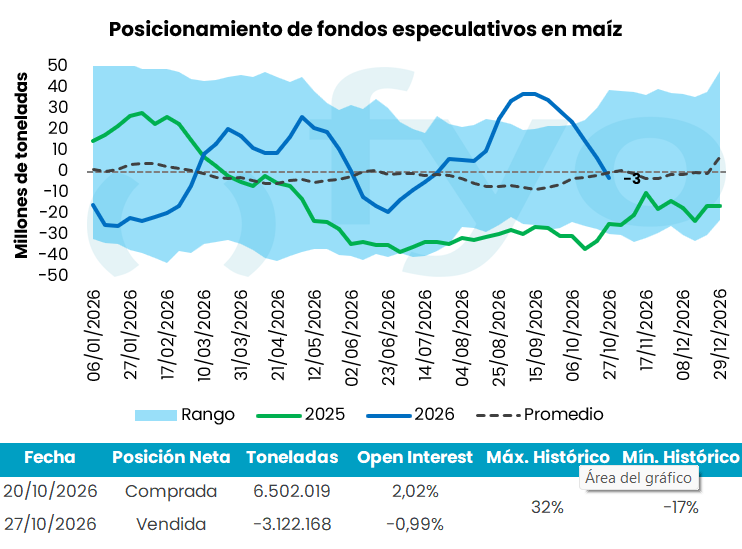
En maíz, los especulativos pasaron de estar comprados en 6,5 Mt el 20/10 a vendidos en 3,1 Mt el 27/10: una liquidación de 9,6 Mt en apenas siete días que los deja con su primera posición neta vendida desde julio.
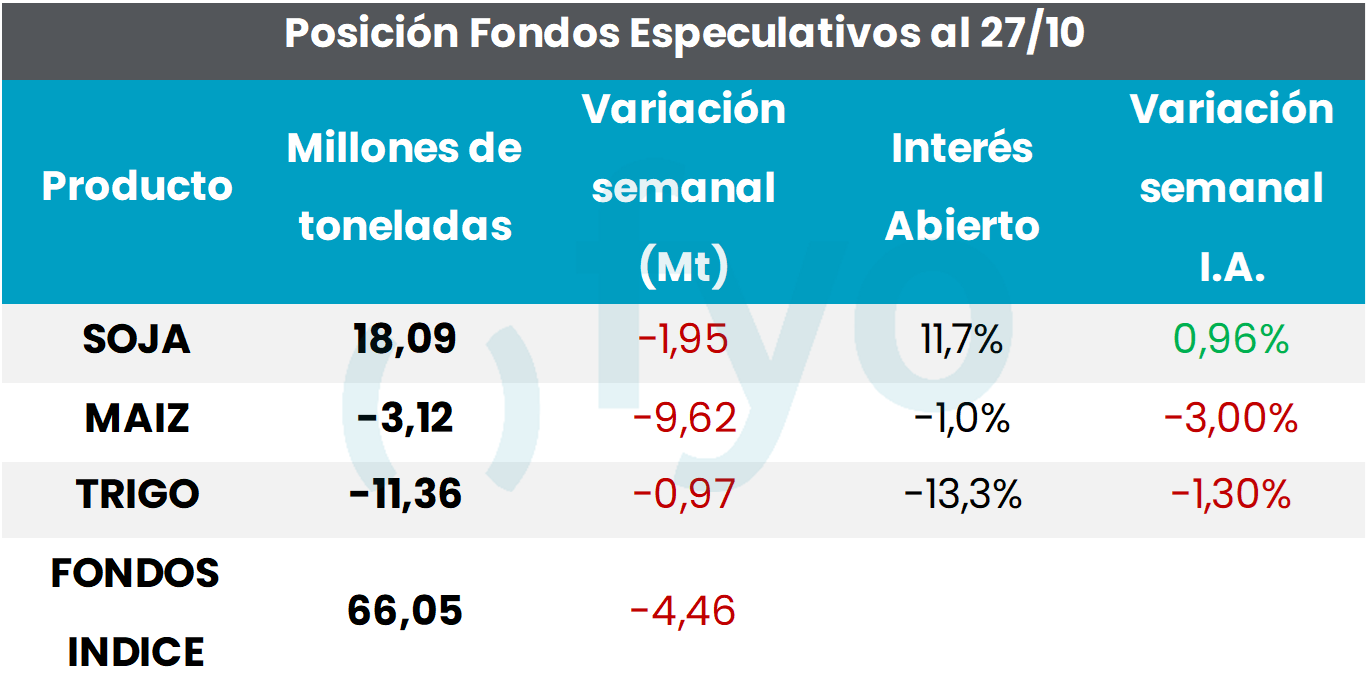
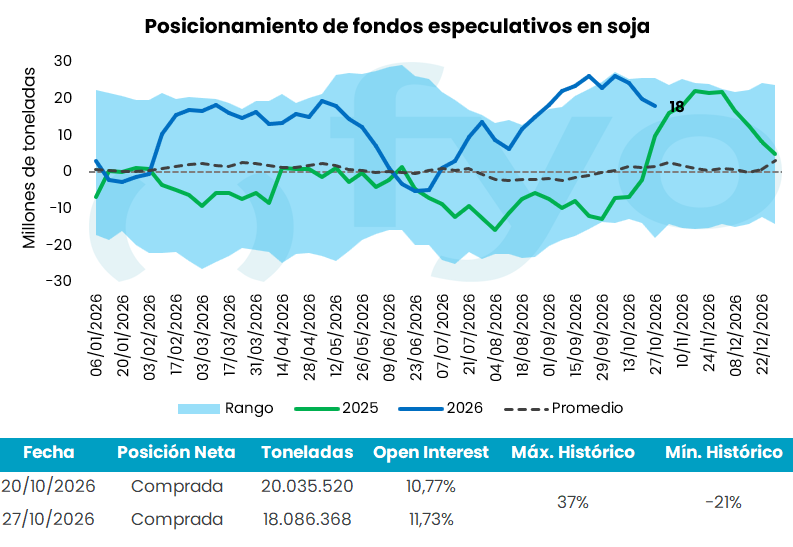
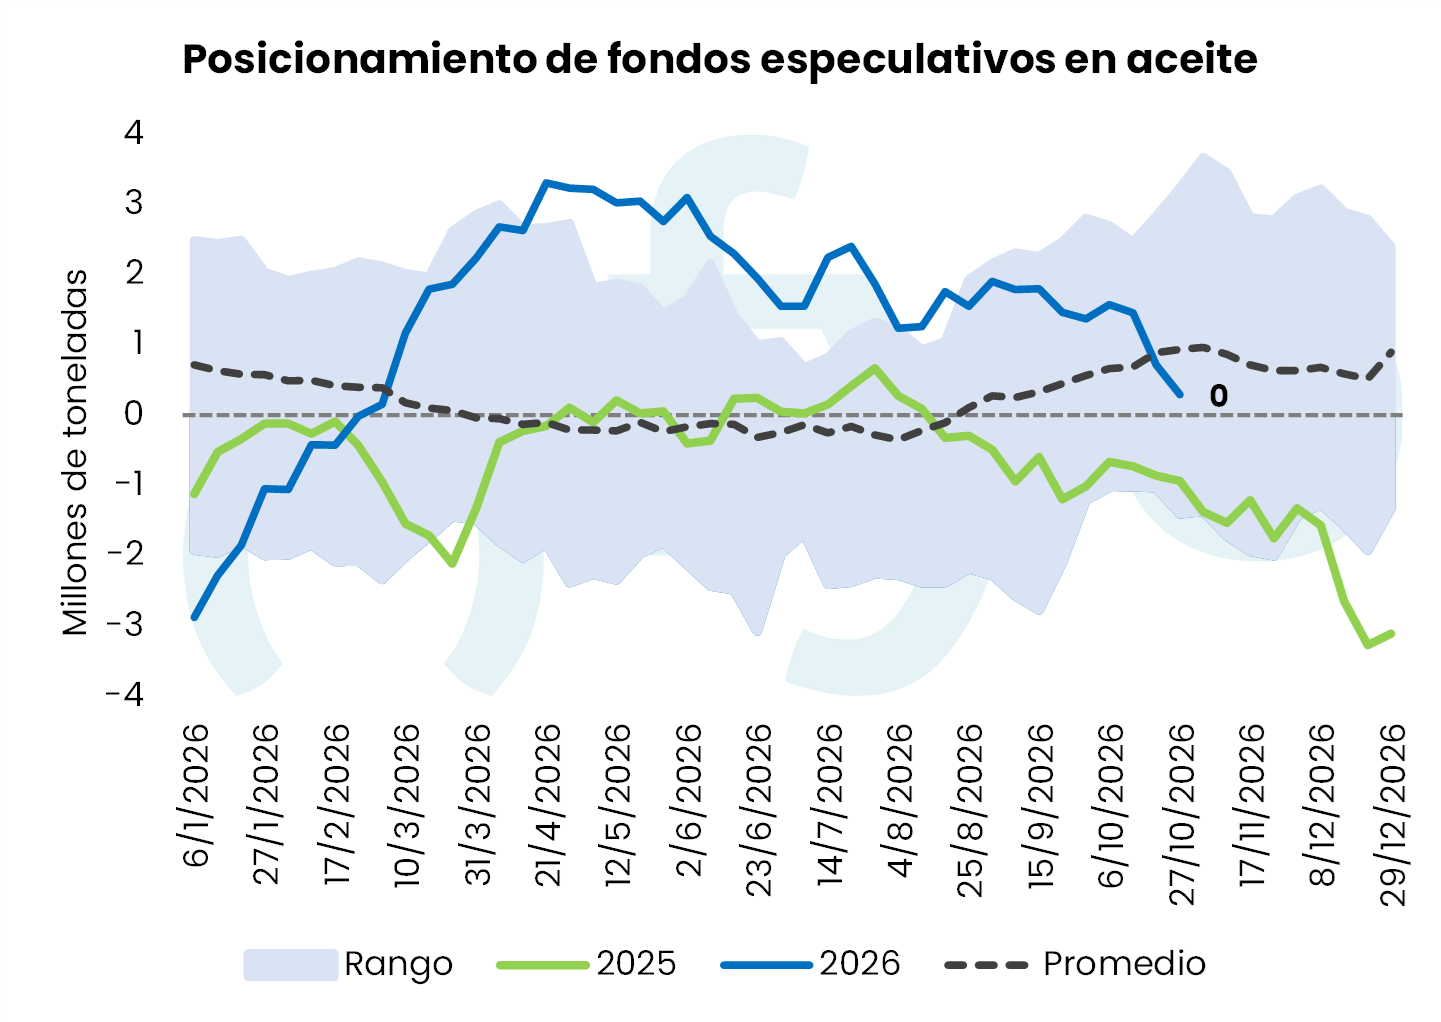
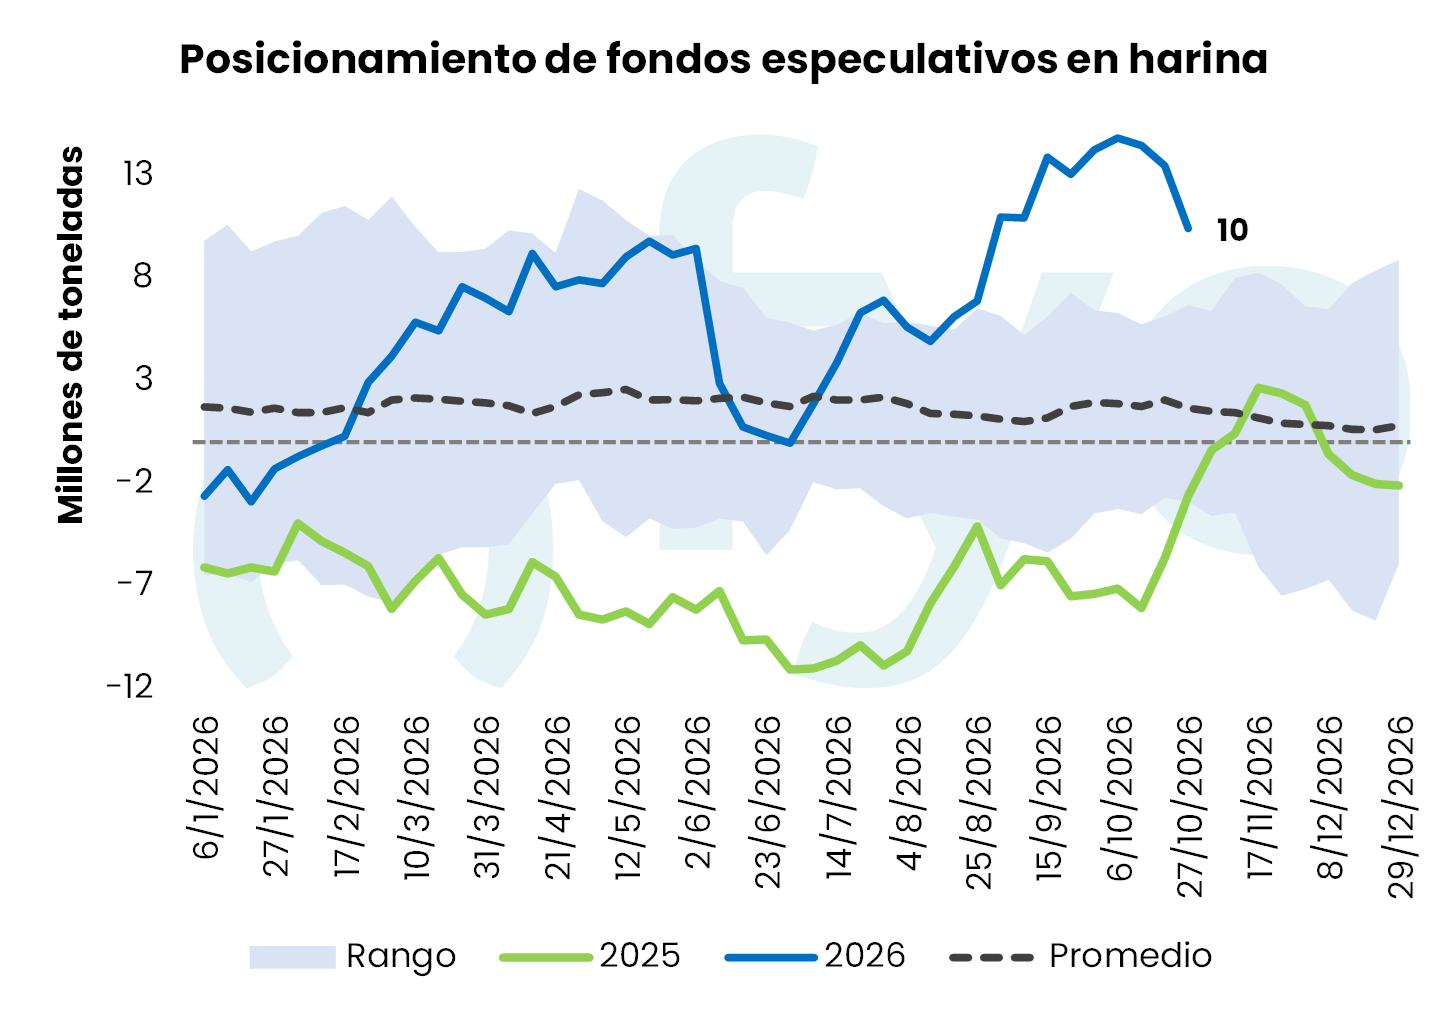
La posición en soja, en cambio, sigue sosteniéndose como robusta. Los fondos vendieron 1,95 Mt en la semana, pero conservan una posición comprada de 18,1 Mt, muy por encima del promedio para la fecha. Aun así, la tendencia es de recorte desde el pico de ~26 Mt de principios de octubre, y esa misma dinámica se repite en los subproductos, aunque con distinta intensidad: en harina todavía mantienen unas 10 Mt compradas (desde ~15 Mt a comienzos de mes), mientras que en aceite liquidaron prácticamente toda la posición y quedaron neutrales.
En síntesis: el mercado sigue apostando a la soja, pero cada vez con menos convicción.
Mercado local
Trigo: negocios y precios
En el mercado local de trigo, los negocios con trigo nuevo son los que concentran la mayor operatoria, a medida que avanza la cosecha.
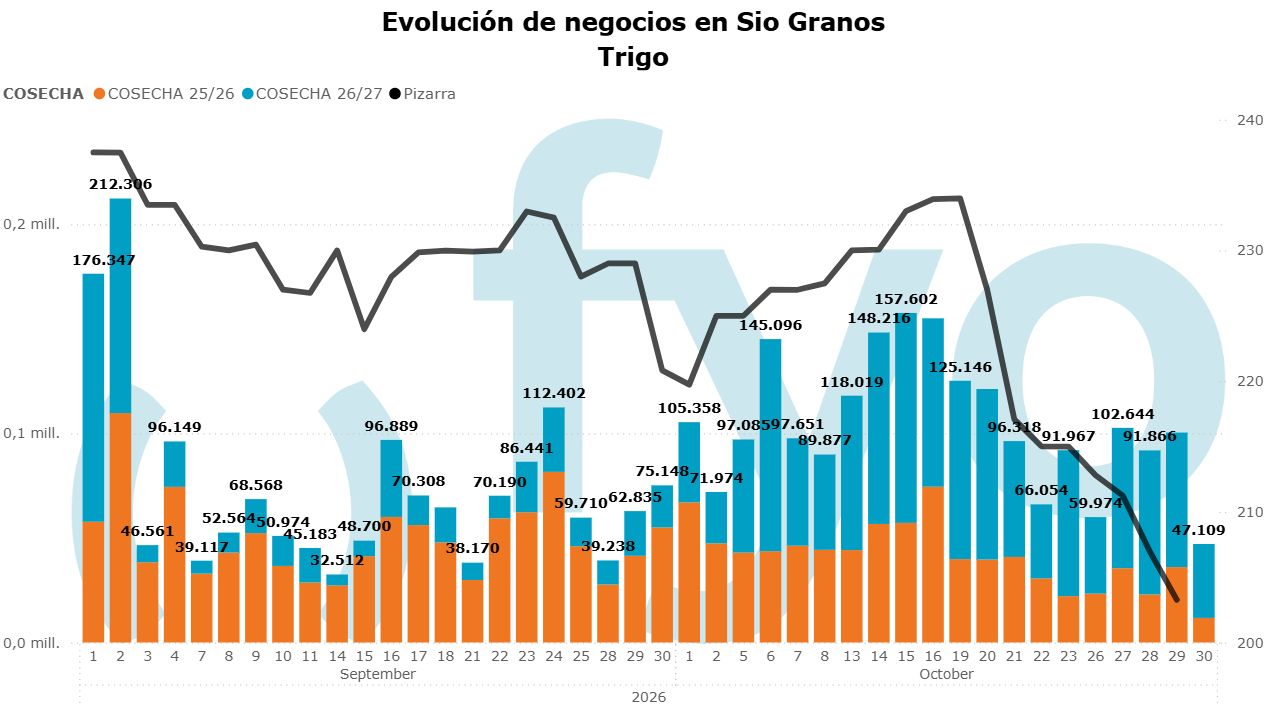
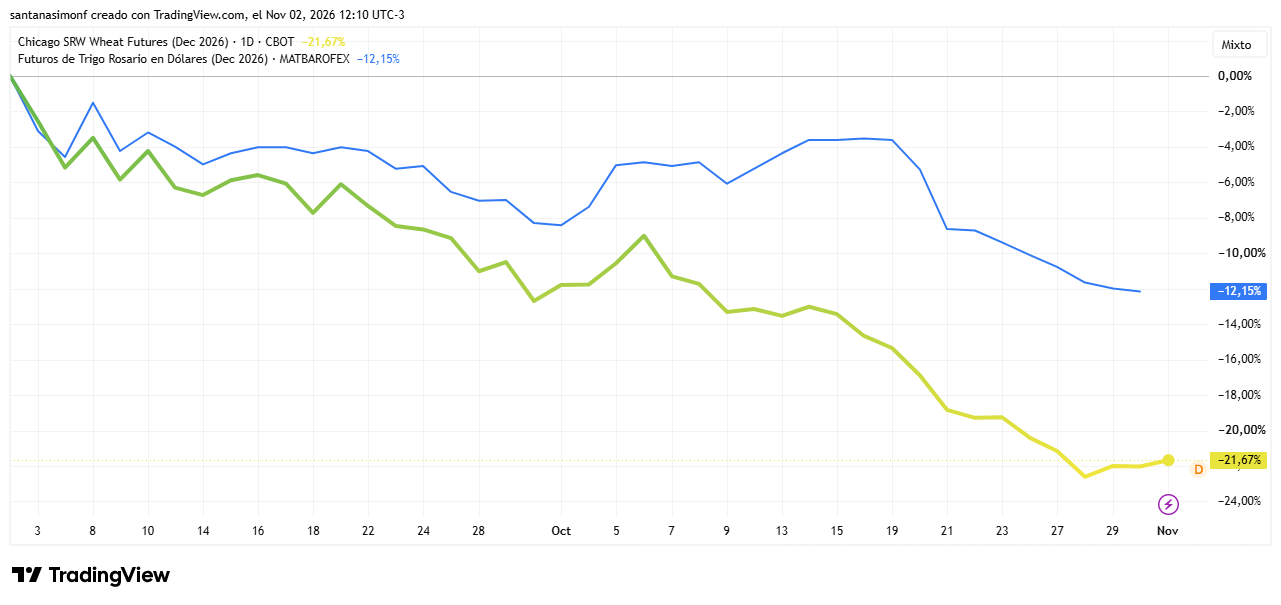
Esto se da en un contexto de fuerte caída de precios, explicada no tanto por la presión de cosecha —dado que el pase de campaña es elevado— sino por el derrumbe del mercado de Chicago: desde septiembre, CBOT cayó cerca de un 20%, mientras que el trigo diciembre en A3 lo hizo un 12%.
Cosecha de trigo y siembra de gruesa
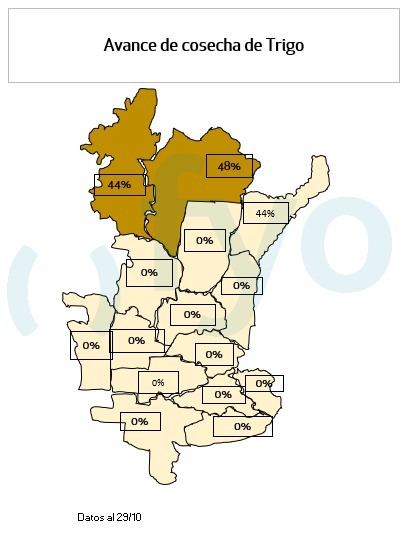
En el plano productivo, comenzó la cosecha en el norte argentino: cerca de la mitad de la superficie del NOA y del NEA ya está cosechada, con demoras interanuales de 30 pp. en el NOA y de 13 pp. en el NEA a causa de las lluvias. Los rendimientos promedian 16,2 qq/ha en el NOA y 24,4 qq/ha en el NEA, y superan en más de un 75% el promedio de los últimos cinco ciclos.
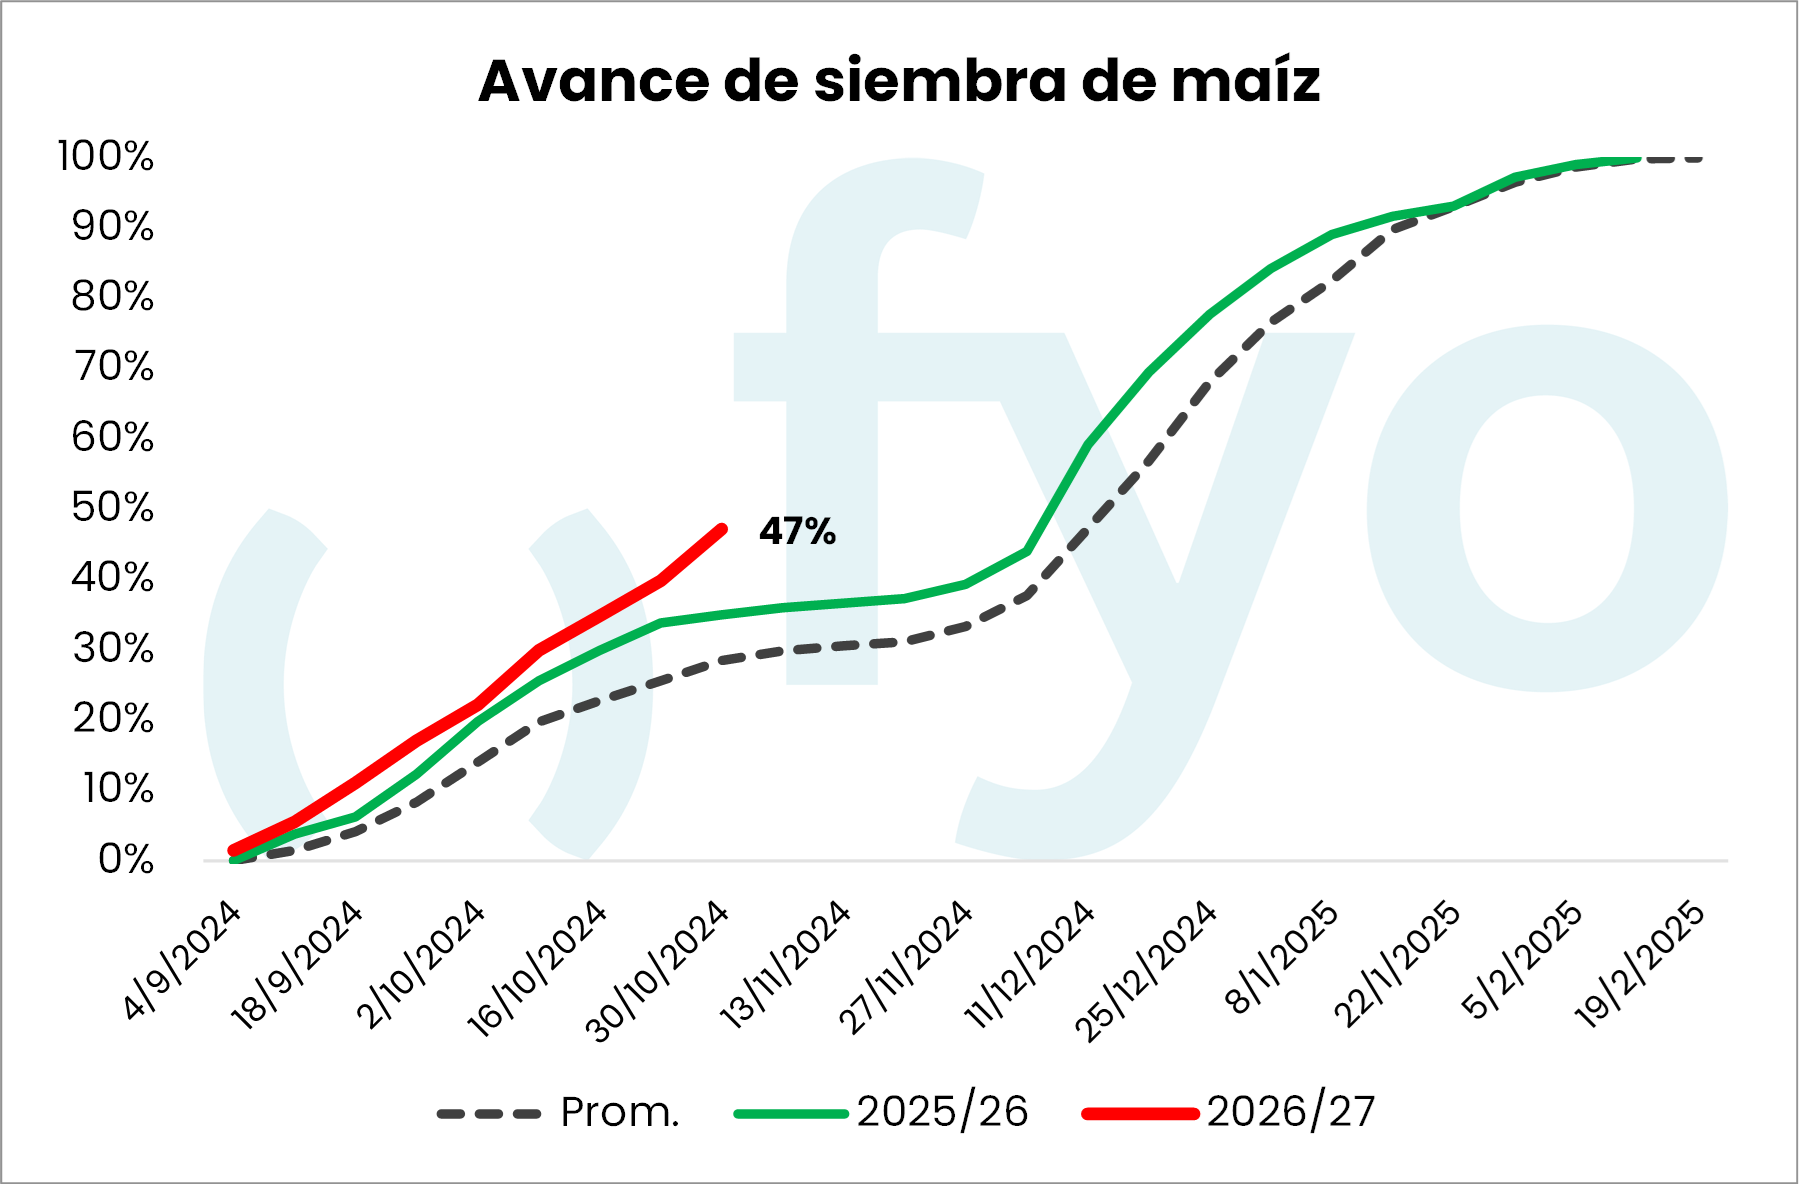
Por el lado de la gruesa, comenzó la siembra de soja, que registra un avance del 2,3% sobre el área nacional. En maíz, en tanto, la siembra alcanza el 47,3%, con un progreso intersemanal de 7,5 pp. y un adelanto de 12,3 pp. frente a la campaña previa. Las labores cobran impulso en el oeste y el sur del área agrícola, con avances destacados en el Norte de La Pampa-Oeste de Buenos Aires y en el Centro de Buenos Aires.
Maíz disponible
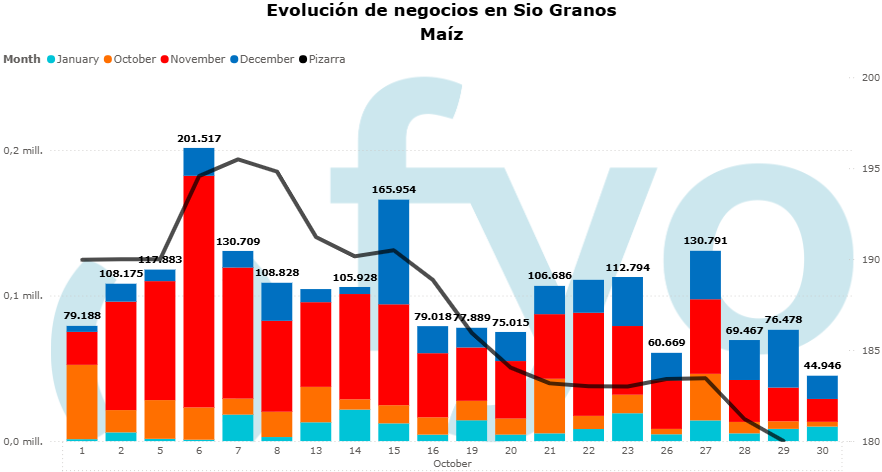
En cuanto a los negocios de maíz disponible, el volumen operado se ubicó por debajo de las 100.000 toneladas diarias en los últimos días de octubre y se concentra principalmente en la entrega contractual de noviembre, aunque la posición diciembre gana participación.
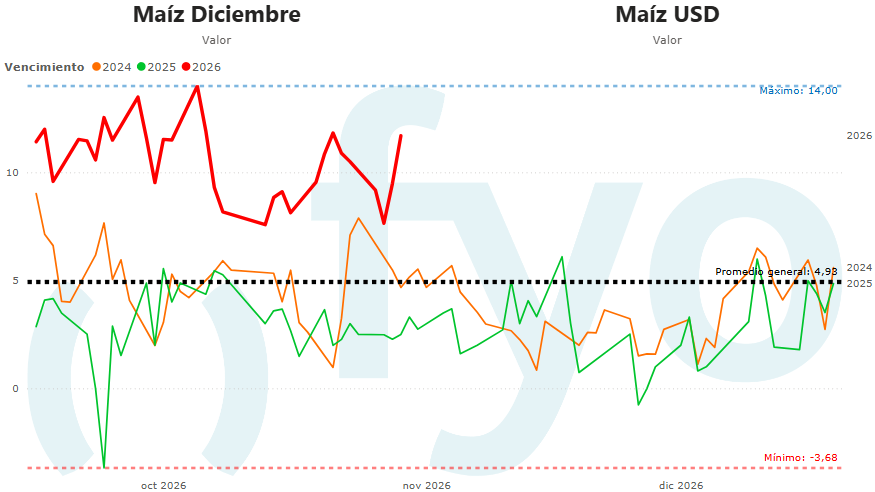
Por su parte, los espacios continúan valiendo: esto se refleja en el diferencial entre el precio pizarra y el contrato diciembre de A3, que se sostiene en torno a los USD 10, más del doble del promedio histórico en la misma época.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Con una cartera de consultoría que ya cuenta con el 75% de la producción comercializada, se recomienda avanzar gradualmente apuntando al cierre de campaña, incrementando las ventas un 5% semanal.
CAMPAÑA 2026/27
Partiendo de una cartera de consultoría con el 30% de la producción vendida, esperaríamos para tomar nuevas ventas por debajo de 350 usd/t. Para aquellos productores que aún no registran ventas, se sugiere comenzar a vender a partir de valores superiores a 340 usd/t.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
La cartera de consultoría de presenta un avance comercial cercano al 76% de la producción. Bajo este escenario, la recomendación se orienta a continuar cerrando campaña mediante ventas diferidas para las posiciones diciembre/enero, avanzando con un 5% adicional de la producción.
CAMPAÑA 2026/27
En el maíz de la nueva campaña, los clientes de consultoría de fyo presentan un avance comercial cercano al 30% de la producción. Bajo las condiciones actuales de mercado, no avanzaríamos en ventas manteniendo los niveles de ventas alcanzados. Evaluaríamos la compra de calls, buscando capturar eventuales subas de precios sobre el volumen vendido.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
Con una cartera de consultoría que presenta un avance comercial del 61%, la recomendación se orienta en no avanzar en ventas. Para aquellos productores que busquen avanzar con la comercialización, se sugiere realizar ventas diferidas hacia marzo27, aprovechando valores cercanos a 220 usd/t, y evaluar la compra de calls sobre esa misma posición ante una eventual mayor presión de cosecha, buscando mantener la posibilidad de capturar alzas de precios.