

VIEW INTERNACIONAL
1) Cambio en tasa de la FED El miércoles de la semana pasada tuvimos la noticia de suba de tasas de interés por parte de la Reserva Federal de Estados Unidos de 0,25 pp. en línea con las expectativas del mercado y sin sobresaltos durante las ruedas siguientes dado que el cambio se percibió con la alteración de expectativas de la semana previa como consecuencia del dato de inflación. Lo interesante no resulta el cambio establecido sino las proyecciones de los miembros del Comité: la mediana del dot plot ubica la tasa de cierre de año entre 4,1 % y 4,4 %, lo que implica al menos una suba adicional en 2026 y la continuidad del sesgo contractivo durante 2027.
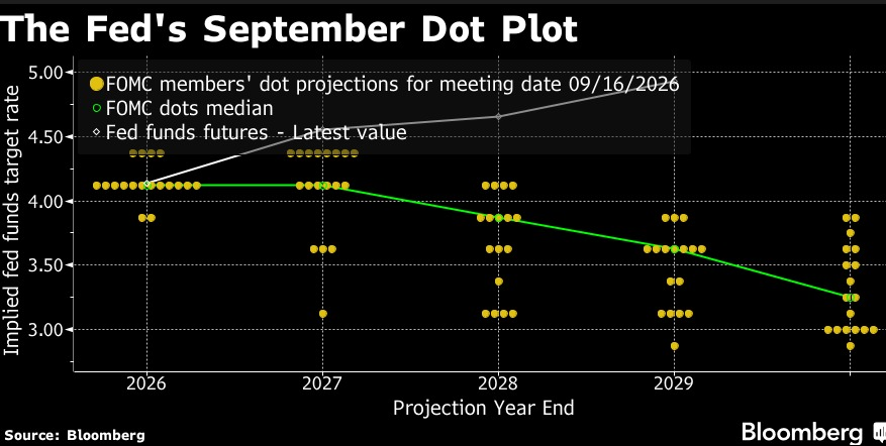
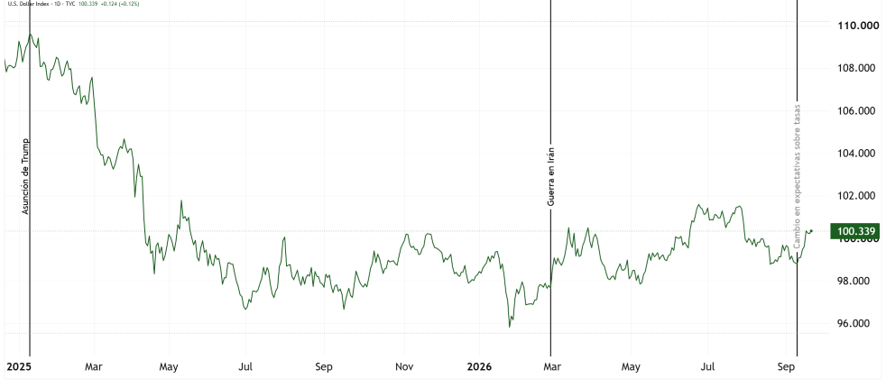
Dado que existe una relación positiva entre la tasa de interés y el valor del dólar frente a otras monedas, un sesgo contractivo más prolongado ejerce presión bajista sobre los bienes valuados en esa moneda, y los granos son uno de ellos. Lo relevante a seguir no es esta suba puntual sino la pendiente del sendero proyectado: mientras el mercado siga descontando tasas más altas por más tiempo, el dólar opera como techo para los precios de Chicago y encarece la compra para los destinos que operan en monedas locales depreciadas.
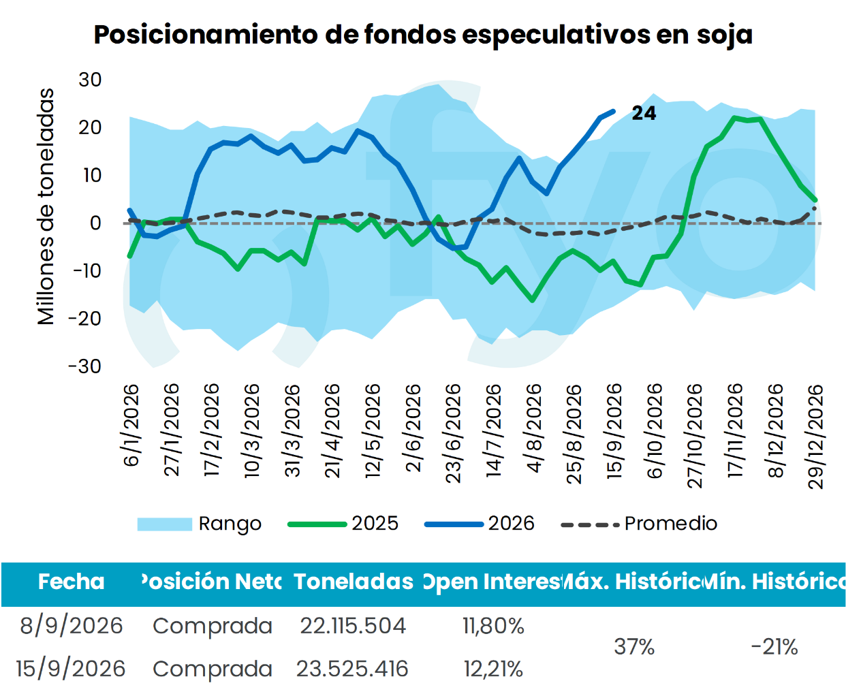
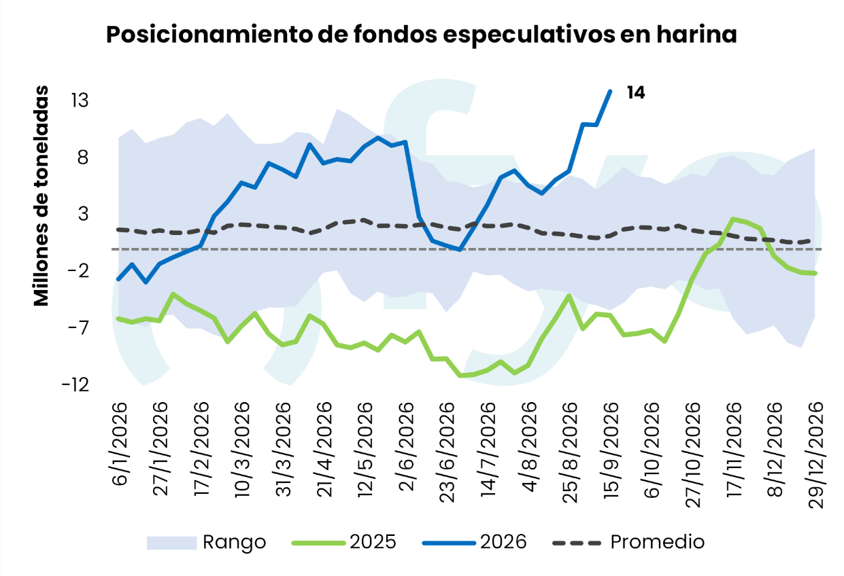
2) Fondos En fondos especulativos, profundizan compras principalmente en soja y subproductos.
El protagonista de la semana es la harina de soja con compras por 3 Mt. Esto ocurre en línea con las subas que tuvo por un aumento del consumo de carnes alternativas en Estados Unidos y Asia, sumado al impacto del nuevo reglamento ambiental europeo (EUDR), que amenaza con restringir los envíos desde Brasil y abre una ventana clave para otros exportadores.
3) Guerra en Irán Los precios del petróleo caen a su nivel más bajo en 11 días ante las esperanzas de una diplomacia entre Estados Unidos e Irán. Esto se da luego de que el día lunes el presidente Trump afirmara que podría reunirse con el presidente de Irán en la Asamblea General de la ONU.
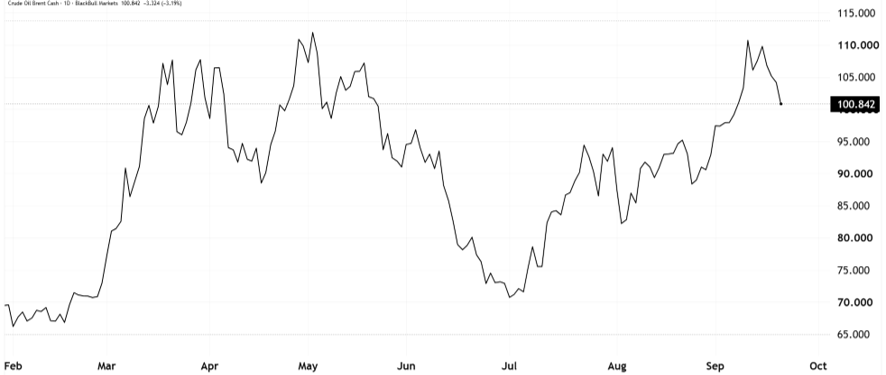
El dato que se añade a las expectativas de paz proviene de Arabia Saudita, donde existió un cambio notable en la cantidad de crudo que transita a través del Estrecho de Ormuz, con un promedio de 2,9 millones de barriles diarios, frente a un promedio de 0,7 millones de barriles diarios en agosto. 4) Guerra Rusia-Ucrania Luego de una semana con síntomas bajistas por propuestas de paz provenientes de Turquía y signos pacifistas por parte de Vladimir Putin, se registró en Moscú un ataque de 450 drones durante el fin de semana, señalado como el mayor hasta la fecha, en un contexto marcado por las elecciones legislativas rusas, en las que el partido de Putin obtuvo el triunfo. La contracara de esto es que Moscú amenazó con bombardear Kiev.
La última noticia al respecto proviene del presidente ucraniano, donde asegura que se encuentra en diálogo con el presidente Trump y existen varias ideas de paz sobre la mesa que serían tratadas durante la Asamblea General de la ONU. “El sector energético de Ucrania, la infraestructura crítica y nuestras exportaciones de alimentos deben dejar de ser objetivos para Rusia, y esto conducirá a pasos de desescalada recíprocos por nuestra parte” aseguró. El punto a seguir para los granos es el corredor del Mar Negro. Mientras el conflicto mantenga bajo amenaza la infraestructura portuaria y energética ucraniana, el trigo y el maíz conservan una prima de riesgo que se desarma parcialmente ante cada señal de paz y se rearma con la misma velocidad ante cada escalada. La referencia explícita de Zelenski a las exportaciones de alimentos confirma que la logística agrícola sigue siendo moneda de cambio en la negociación, de modo que la volatilidad debería mantenerse elevada hasta que haya definiciones en la Asamblea General.
5) Reunión Trump-Xi Scott Bessent mantuvo un encuentro con funcionarios chinos en Nueva York sobre IA y comercio: “Fue muy satisfactorio”. El secretario del Tesoro comentó que durante la reunión con el viceprimer ministro chino, He Lifeng, planteó la necesidad de mantener “una visión compartida de los objetivos y amenazas” de la inteligencia artificial. Los mandatarios de ambos países se encontrarán en Estados Unidos el 24 de septiembre.
VIEW LOCAL
SOJA
La semana finalizó con bajas en el mercado disponible, retrocediendo desde los $560.000 de las primeras ruedas hasta cerrar en $550.000 por tonelada el viernes. En los últimos días se fijó precio para unas 800.000 t, sumadas a 120.000 t NC. En el mercado a término, los ajustes semanales resultaron negativos para las posiciones noviembre y mayo, retrocediendo de 376,40 a 373,50 USD/t y de 357,70 a 357,50 USD/t, respectivamente; no obstante, el jueves previo ambos contratos habían alcanzado máximos históricos al cotizar en 382 y 364 USD/t. La industria procesadora mantiene márgenes positivos de entre 20 y 30 USD/t, operando sin urgencia por originar mercadería.
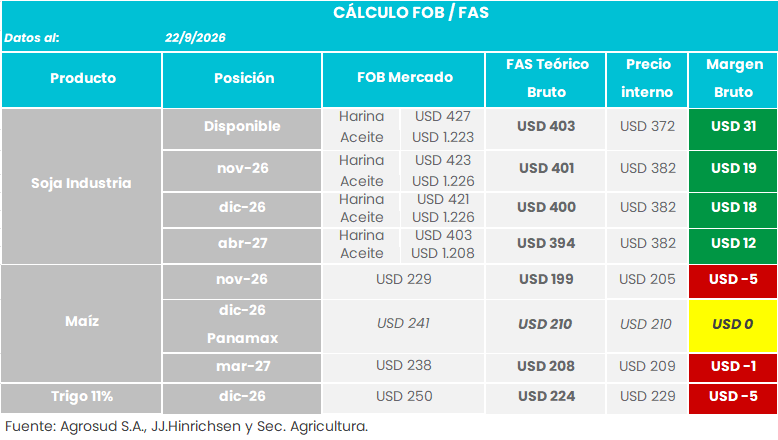
Por su parte, las exportaciones argentinas de aceite de soja alcanzaron un récord histórico durante los primeros cinco meses de la campaña 2025/26. Entre mayo y septiembre se embarcaron 3,03 millones de toneladas. El principal motor de este dinamismo es la sostenida demanda internacional, encabezada por India, principal importador global de aceites vegetales, que continúa aumentando sus compras del derivado de soja. A este contexto se suma la menor oferta de los principales países competidores, que han volcado una mayor proporción de su producción al consumo doméstico para la elaboración de biocombustibles, limitando sus saldos exportables.
La harina de soja argentina también muestra saldos positivos: los embarques acumulados alcanzaron 13,41 millones de toneladas, ubicándose cerca de 1 Mt por encima del promedio de las últimas campañas. Agosto resultó especialmente activo, con 2,91 millones de toneladas exportadas, la mayor marca mensual de los últimos doce meses. En contraste, Brasil redujo sus ventas externas de harina durante agosto a 2,02 millones de toneladas, su menor registro desde febrero y por debajo de su promedio reciente de 2,4 Mt. En cuanto a las proyecciones de cosecha:
• BCR: estima la producción de la nueva campaña en 47,8 Mt, una ligera baja frente a los 51,5 Mt del ciclo previo.
• BCBA: proyecta un incremento interanual del área sembrada de 16,8 a 17,0 millones de hectáreas, impulsado por el traspaso de lotes de maíz hacia soja. • USDA (WASDE): situó la producción nacional en 50 Mt en su último informe.
MAÍZ
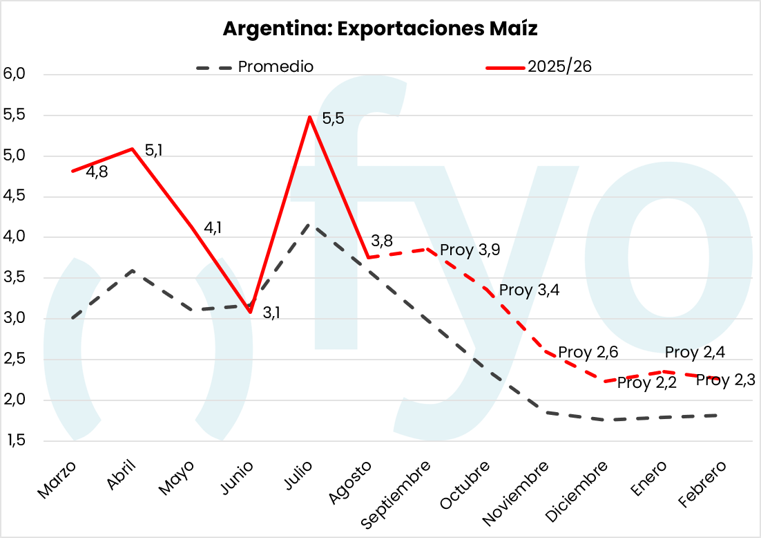
En el mercado disponible, las cotizaciones se mantuvieron estables en torno a los 195 USD/t. En el mercado a término, la posición diciembre cerró en 205,6 USD/t tras tocar un máximo de contrato de 210 USD/t el jueves; en tanto, abril finalizó en 204 USD/t luego de alcanzar también los 210 USD/t en la misma rueda. El maíz argentino continúa siendo el más competitivo a nivel global; sin embargo, esta ventaja de precio resulta por ahora insuficiente para alcanzar el saldo exportable previsto de 43 Mt. De acuerdo con datos del INDEC, en agosto se exportaron 3,7 Mt. Si bien se trata de un registro elevado, resulta ajustado frente a las metas comerciales: con 26,3 Mt despachadas hasta el mes pasado, el país requiere sostener embarques mensuales promedio de 2,7 Mt en lo que resta del ciclo, un ritmo logístico sumamente exigente. Si no se acelera el flujo de salidas, el remanente final podría presionar los stocks: un remanente proyectado de 6 Mt frente al promedio histórico de 4 Mt dejaría un arrastre de inventarios elevado para el próximo ciclo.
Respecto a las perspectivas productivas:
• BCR: incrementó su proyección de área de 10,40 a 10,60 millones de hectáreas, señalando un horizonte productivo inicial de 67,5 Mt. El organismo destacó que, de confirmarse los pronósticos de un evento “Niño” intenso, la cosecha argentina podría acercarse a los 70,50 millones de toneladas, igualando el récord del ciclo precedente.
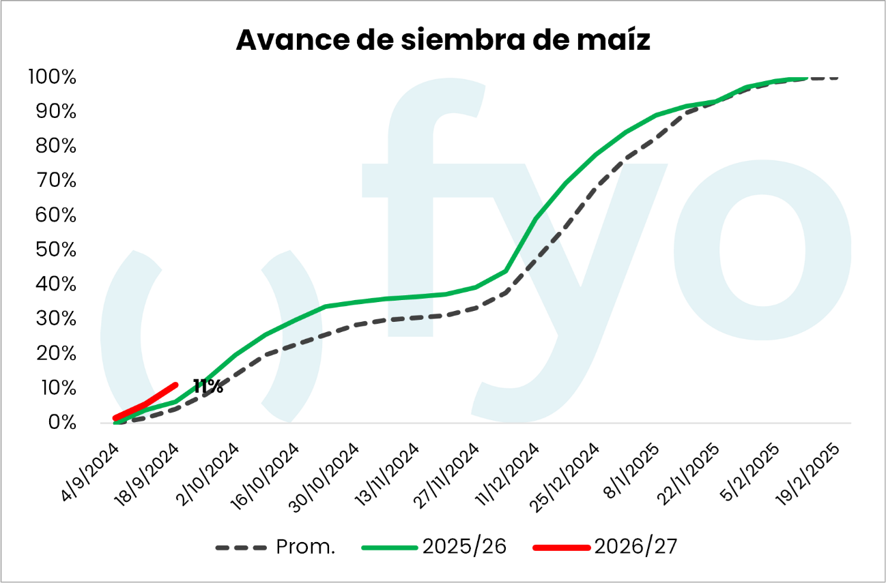
• BCBA: reportó que la siembra temprana avanzó al 5,5% de la superficie prevista, registrando un adelanto de 1,7 puntos porcentuales en comparación con el ciclo anterior. Las labores se concentran en el centro-norte de Santa Fe, el Núcleo Norte y el centro-este de Entre Ríos, con un inicio incipiente en el Núcleo Sur. Paralelamente, la cosecha 2025/26 se ubica en su tramo final, con un avance del 96,9% del área apta y una estimación de producción consolidada en 64 millones de toneladas.
TRIGO
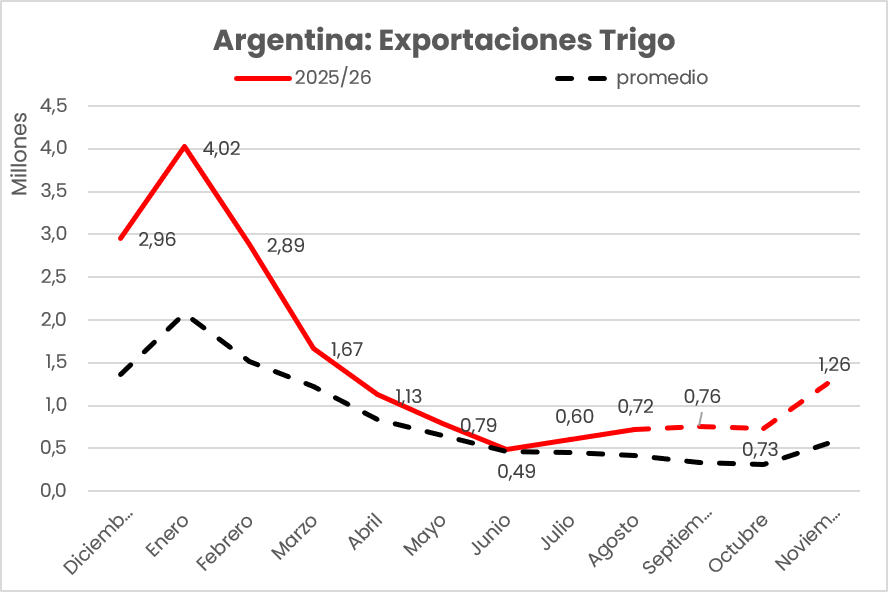
Los valores en el disponible cedieron de 230 a 225 USD/t, mientras que en el mercado de futuros el contrato diciembre ajustó al alza, pasando de 227,7 a 229,1 USD/t. Según el INDEC, las exportaciones de agosto sumaron 720.000 toneladas. Aunque el volumen mensual es relevante, Argentina necesitaría exportar un promedio de 2,7 Mt mensuales entre septiembre y octubre, cuando el promedio estacional ronda las 1,2 Mt, para alcanzar la proyección anual de 19 Mt. Caso contrario, el stock final se ubicaría arriba de 4,5Mt.
En el plano productivo, la BCBA relevó que el 89% del área implantada conserva un estado hídrico entre óptimo y adecuado. La condición general del cultivo sumó dos puntos, alcanzando un 95,9% en estado regular a excelente: sobre ambos núcleos la cosecha evoluciona de macollaje hacia encañazón —con lotes avanzados próximos a hoja bandera y buena recarga en los perfiles—, mientras que en las regiones del sur el desarrollo es más pausado, con cuadros en pleno macollaje y reservas hídricas favorables. OTROS DATOS DE INTERÉS
Impacto climático: tormentas y granizo Durante el fin de semana del 19 y 20 de septiembre, severas tormentas afectaron a la región centro del país:
• Córdoba: El sábado por la tarde se registró una violenta caída de granizo en la capital provincial (afectando barrios como Argüello, Villa Belgrano, Granja de Funes y Valle Escondido), con daños materiales y anegamientos, repitiéndose de forma aislada en el interior provincial durante el domingo.
• Santa Fe: El domingo se desarrollaron tormentas severas con piedra y precipitaciones abundantes en el centro-oeste, con foco en San Jorge y localidades del departamento San Martín, sumado a focos aislados en el centro y sur.
• Entre Ríos: Sectores del centro y sur provincial registraron pedregadas localizadas antes del ingreso de un frente frío con ráfagas de viento.
Ley Biocombustibles
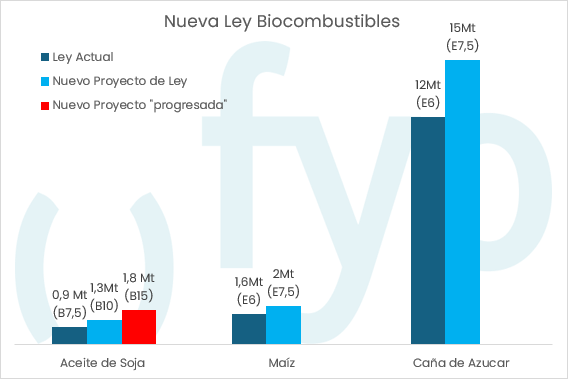
• Media sanción: El Senado aprobó el proyecto que propone desregular el sector y elevar progresivamente los cortes obligatorios: el bioetanol alcanzaría un 15%, mientras que el biodiésel subiría al 10% con metas hacia el 15%. La iniciativa pasó a la Cámara de Diputados. De implementarse a partir de 2027, el esquema permitiría reducir la capacidad ociosa de las plantas elaboradoras (actualmente en 70% en biodiésel y 35% en molienda de soja). La meta de corte B10 requeriría absorber unas 300.000 toneladas adicionales de aceite de soja en el mercado interno.
Plataforma VISEC: Quedó habilitado el registro de establecimientos agropecuarios en el sistema de monitoreo y trazabilidad, y la plataforma comenzó a procesar los análisis de superposición y validación de polígonos.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Con una cartera cubierta en torno al 70%, aprovecharíamos los valores actuales de mercado para continuar avanzando con ventas a un ritmo del 5% al 10% semanal.
CAMPAÑA 2026/27
Para la nueva campaña, con un volumen comprometido en torno al 20%, avanzaríamos con un 10% adicional en ventas físicas forward hasta alcanzar el 30% del volumen proyectado, sumando un 10% de cobertura mediante opciones piso/techo en rango 340/380.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
Con un avance de ventas del 70%, mantendríamos la estrategia de fijación progresiva sumando un 5% semanal adicional sobre entregas diferidas, debido a que persiste una importante diferencia entre el mercado disponible y a plazo como diciembre/enero.
CAMPAÑA 2026/27
Con el 23% vendido, propondríamos llevar las ventas forward al 30% del volumen físico y sumar un 10% adicional a través de opciones piso o piso/techo.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
Actualmente la cartera de consultoría mantiene un nivel de avance superior al 40%. En este caso se recomienda aprovechar el actual nivel de precios para elevar las ventas forward al 50% de la producción esperada; a su vez, evaluaríamos la fijación de pisos mediante compra de puts en el mercado de derivados.