

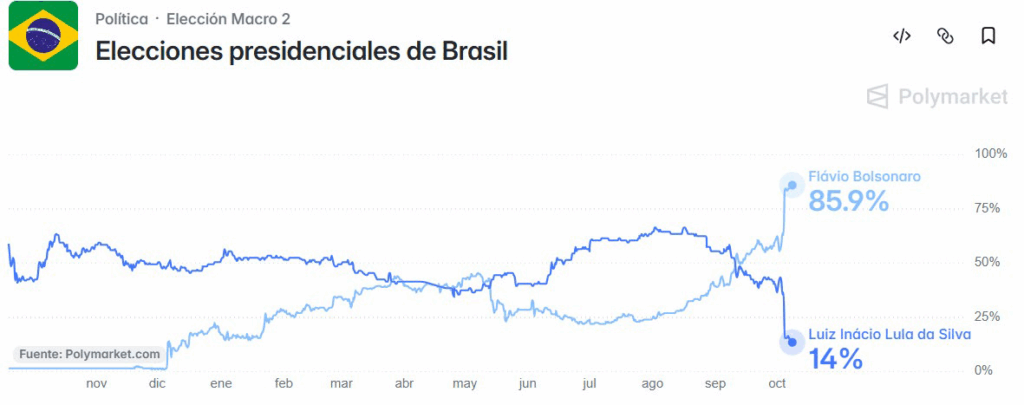
En la previa a las elecciones, como mencionábamos en nuestro informe anterior, las consultoras políticas como Atlas Intel esperaban un empate técnico entre Lula y Flávio, mientras que los mercados de apuestas como Polymarket le asignaban una victoria con el 60% a este último.
El segundo de los escenarios fue el que más se acercó y Flávio ganó la primera vuelta 47,1% a 45,1%. Con este dato confirmado, ahora los mercados de apuestas anticipan con un alto nivel de probabilidad el triunfo de la derecha en el balotaje.
¿Cómo reaccionó el mercado a la primera vuelta?
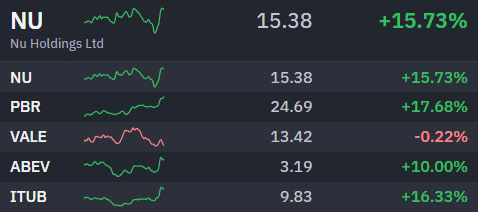
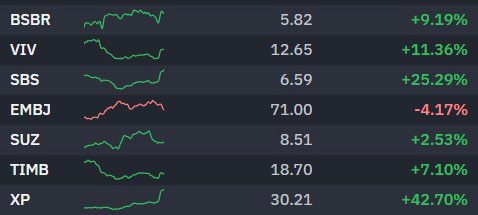
El lunes el mercado abrió con una fuerte suba de los activos brasileros, al igual que de su moneda. El índice EWZ abrió con un gap de 11,75% con respecto al cierre del viernes, con acciones que llegaron a subir hasta 20%. El real brasilero había cerrado la rueda previa a las elecciones en 5,22 y el lunes cotizó a 4,98, teniendo una apreciación del 5,5%.
Esta suba no logro superarse en las ruedas siguientes y actualmente nos encontramos con los mismos precios prácticamente que los de esa primera rueda de subas aceleradas. Con este salto el EWZ rompe los máximos alcanzados en Abril cuando el índice tocó los USD41(Considerando el precio del índice ajustado por dividendos). Desde allí comenzó a corregir hasta los USD33 en agosto, momento a partir del cual se revirtió el movimiento y empezó a subir hasta el día de hoy. La suba del lunes fue fuerte, pero quedamos apenas un 5% por encima del máximo alcanzado hace unos meses.
Viéndolo de mediano plazo, el índice acumula una suba del 100% desde comienzos del 2025, lo que nos podría indicar que el mercado ya venía descontando una probable victoria de la derecha brasilera.
Para poner en perspectiva todo el movimiento no deberíamos dejar de analizar la tendencia de largo plazo iniciada en 2008, cuando la cotización del índice (en la anterior gestión de Lula), tocó los USD 45. Desde allí fue hacía mínimos de USD 10,5 en 2016, desde donde volvió a la zona de USD 20 y osciló cerca de ese rango hasta que comenzó la última suba mencionada en 2025 hasta la actualidad.
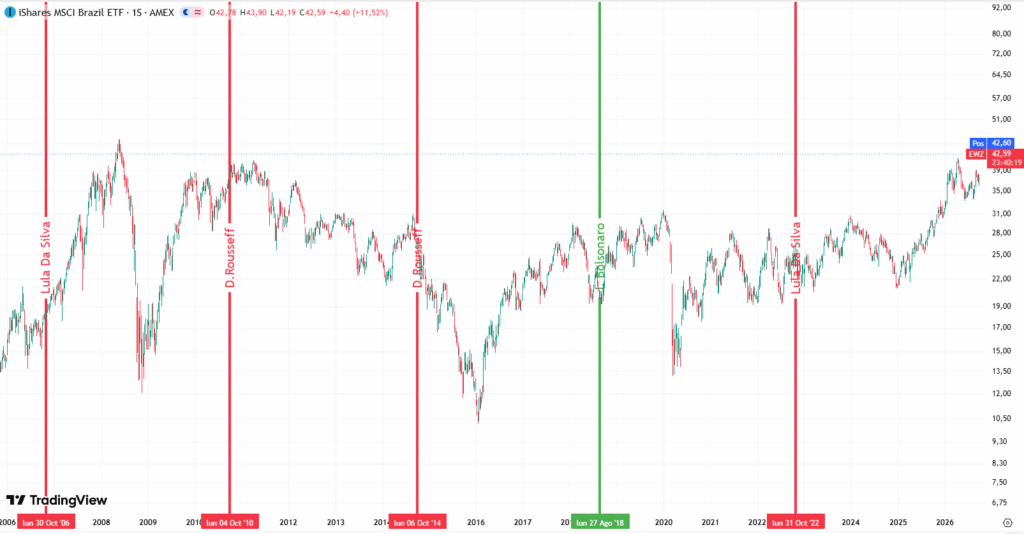
Ahora en USD 42 el índice se acerca a los máximos mencionados de 2008.
Esta recuperación de la bolsa brasilera, implicó encarecimiento de las acciones en términos de ratios financieros, llevando los mismos hacia valuaciones más cercanas a sus promedios histórico. Las acciones Brasileras cotizaron en los últimos años con un ratio de precio sobre ganancias (Price Earnings, P/E) de 11, con algunos buenos años cotizando en la zona de 13-15. Con la última suba el ratio se elevó hasta 10, acercándose hacia el promedio y dejando todavía cierta distancia hasta llegar al mismo.
Además de analizar el promedio histórico de los ratios, el análisis fundamental nos da una mejor perspectiva para pensar que sectores pueden ser beneficiados y perjudicados con el cambio de gobierno, y evaluar cómo se movieron frente a cambios de gobierno anteriores.
Ganadores y perdedores en un hipotético gobierno de Bolsonaro.
El consenso del mercado es que los sectores de bancos y financieras sería el gran ganador en un gobierno como el de Bolsonaro. Ante los ajustes necesarios para la normalización de la macro y una tasa más baja y más crédito, menor morosidad y prima de riesgo soberano, este sector es el que más potencial encuentra. Las acciones que más suben son las plataformas digitales e intermediarios (como Nubank y XP), que tienen mayor beta y más se benefician de tasas bajas. Itaú y Bradesco están entre los bancos más elegidos por las consultoras.
Las empresas con riesgo de intervención estatal como Petrobras y Banco do Brasil, ganan fuerza con menos injerencia política, ya que el mercado les reconocería una mejor valuación.
Por último, encontramos los sectores sensibles a la baja de tasas en general, como lo son el consumo doméstico y las compañías apalancadas al ciclo local como Localiza, Sabesp y Telefónica Brasil.
Entre los sectores considerados como “perjudicados” tenemos en primer lugar a las exportadoras como WEG, Embraer, Suzano y Gerdau. Con un real más fuerte se les comprimirían los márgenes. Otro probable sector perdedor es el de los defensivos regulados, como Axia y otros utilities con ingresos regulados, que pierden atractivo relativo en un rally pro-cíclico.
Macro brasilera, la herencia del próximo gobierno
El contexto macro es el que marcara la cancha en los próximos años, ya que afectará a las empresas analizadas sin importar cual gobierno esté al mando. Los principales problemas brasileros son el elevado déficit fiscal (deuda bruta 97% del PBI), la inflación recalentándose, y la tasa de interés real alta en términos históricos. Los tres factores empeorando en los últimos meses por las últimas medidas tomadas por el gobierno de Lula para tratar de revertir su imagen política y dar vuelta la elección. A las dificultades económicas se le suman los problemas institucionales derivados de la pérdida de confianza (de ambos partidos) por los recientes escándalos en la corte.
Por estas cuestiones, es que el mercado ve con mejores ojos al gobierno de Bolsonaro, porque sería el más afín a realizar las reformas necesarias para estabilizar la economía. Para esto se estima que el siguiente mandato tendrá que pasar de déficit primario de 0,5% a superávit de 2%, en línea con la propuesta de shock fiscal que propone Flavio B.. Si bien estos ajustes son difíciles de llevar a cabo e implican un alto costo electoral, de asumir Bolsonaro tendrá un apoyo considerable en el congreso que le serviría enormemente.
Implicancias para la Argentina
La reciente victoria de Bolsonaro impacta directamente en nuestro país por cuatro canales de transmisión directos.
Por un lado, el tipo de cambio bilateral con Brasil explica el 28% del tipo de cambio real multilateral argentino, el socio con mayor peso en la canasta. Esto significa que la competitividad argentina depende en gran medida de cómo se mueva el real, y la apreciación reciente del 4,5% ya genera un impacto positivo. Si el ajuste fiscal de Flávio resulta creíble, la prima de riesgo brasileña comprime, las tasas futuras bajan y el real se aprecia, lo que abarata los bienes argentinos medidos en moneda brasileña. Argentina gana competitividad real, sin necesidad de devaluar el peso ni de acelerar el proceso de desinflación.
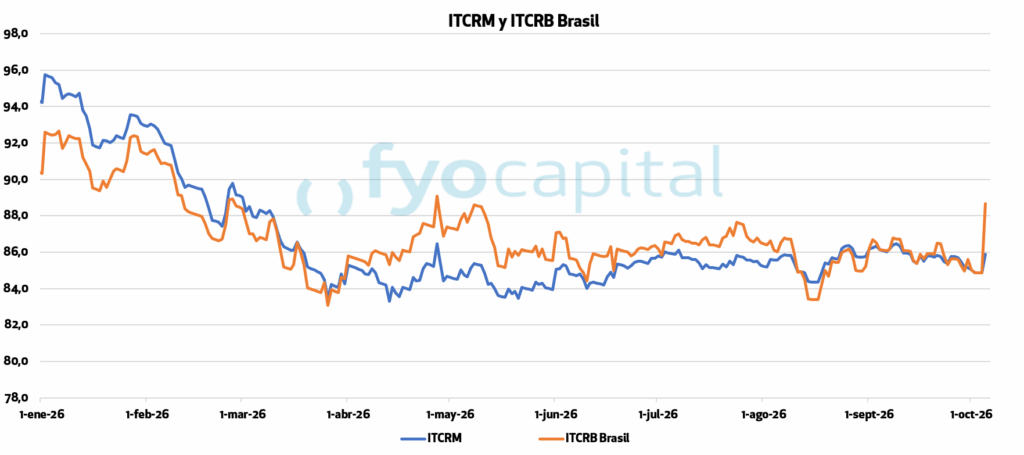
En relación con el TCRB, Brasil es el principal socio comercial de Argentina, por lo que el canal comercial opera por dos vías simultáneas. Por el lado exportador, un real apreciado hace que los productos argentinos (autos y autopartes, trigo, lácteos, manufacturas industriales) resulten relativamente más baratos para el comprador brasileño, lo que sostiene volúmenes y márgenes de los sectores que venden al mercado vecino. Por el lado importador, la producción brasileña se encarece en dólares, con lo cual la industria argentina enfrenta menos presión competitiva de bienes importados desde Brasil.
A estos factores debemos sumarle que Brasil es el activo ancla de LATAM, cuando su curva comprime y sus activos se consideran menos riesgosos, los fondos globales que asignan por región mejoran su lectura de todo el bloque, y parte de ese flujo derrama hacia los mercados vecinos. Una consolidación fiscal creíble en Brasil reduce el riesgo percibido de la región en su conjunto generando mayor apetito por posicionarse en LATAM dentro del universo emergente. Para los activos argentinos (soberanos en dólares, equity, el peso), ese viento de cola regional ayuda al tono general y a los flujos.
El último de los factores positivos para Argentina es la integración regional y el alineamiento político con Brasil. Un gobierno de Flávio Bolsonaro sería ideológicamente afín al de Milei y, a la vez, cercano a la administración Trump, lo que alinearía a los tres gobiernos en un mismo eje político. Eso facilita la coordinación bilateral y regional: destraba agenda en el Mercosur (donde las diferencias Milei-Lula venían generando fricción), simplifica la negociación de acuerdos comerciales y abre la puerta a nuevos proyectos de integración.