

VIEW INTERNACIONAL
Stocks trimestrales
El informe trimestral de existencias del USDA al 1° de septiembre dejó la sorpresa de la semana en maíz, mientras que soja y trigo quedaron apenas por debajo de lo esperado. El ajuste en los stocks iniciales se traslada directamente a los balances 2026/27.
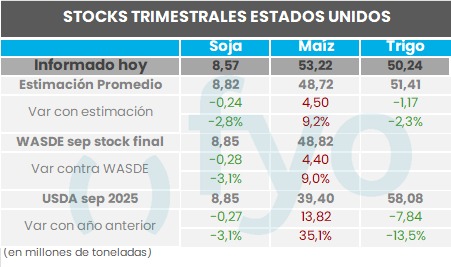
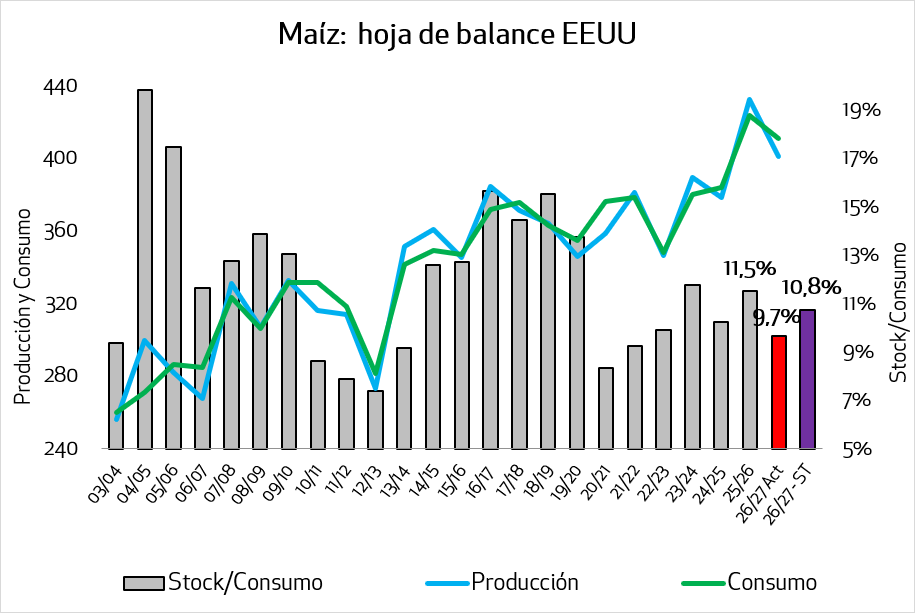
El dato de maíz fue el más relevante: el USDA encontró 4,5 Mt más de lo que esperaba el mercado y 4,4 Mt por encima de su propio WASDE de septiembre, lo que obliga a revisar a la suba la oferta disponible para el nuevo ciclo. Esta variación modifica la relación S/C proyectada para 2026/27 de 9,7% a 10,8% tras sumar 4,4 Mt de stocks iniciales.
Con más mercadería disponible desde el arranque de la campaña, el maíz pierde parte del soporte que venía mostrando. Con un S/C de holgado, se aleja del escenario de ajuste que el mercado venía descontando. A esto se suma la presión estacional de la cosecha en EE.UU., por lo que se aprecia presión sobre el cereal.
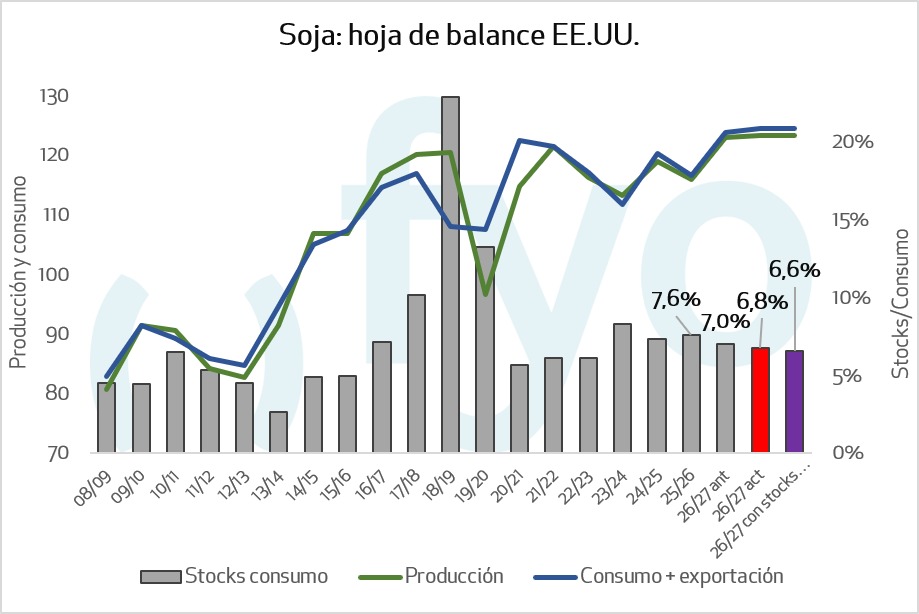
En soja el efecto va en sentido contrario, aunque más acotado: la relación S/C 2026/27 baja de 6,8% a 6,6%, un balance algo más ajustado. El balance de soja estadounidense se mantiene en línea con los niveles más ajustados de los últimos años, lo que ayuda a sostener a la oleaginosa frente a un maíz que queda claramente más holgado.
Elecciones Brasil
En la primera vuelta del domingo, Flávio Bolsonaro se impuso con el 47% de los votos válidos frente al 45% de Lula, por lo que ambos irán a balotaje el 25 de octubre. El resultado no había sido anticipado por las encuestas y abre tres semanas de incertidumbre, con impacto sobre el real (cae 4,5% su cotización respecto al dolar) y, por esa vía, sobre la competitividad de la oferta brasileña de soja y maíz.
Un real más fuerte tiende a desincentivar la venta del productor y a sumar competencia para Argentina y EE.UU. en los mercados de exportación. Lo que pase hasta el 25 de octubre será clave para la dinámica de comercialización en Brasil.
Fondos
Tras alcanzar posiciones compradas por encima del rango histórico para esta época del año, los fondos especulativos empezaron a desarmar. En la semana al 29/9 redujeron su neto comprado en maíz de 34,0 a 29,1 Mt y en soja de 26,3 a 23,1 Mt. La excepción es la harina de soja, donde siguen sumando y ya acumulan 14 Mt.
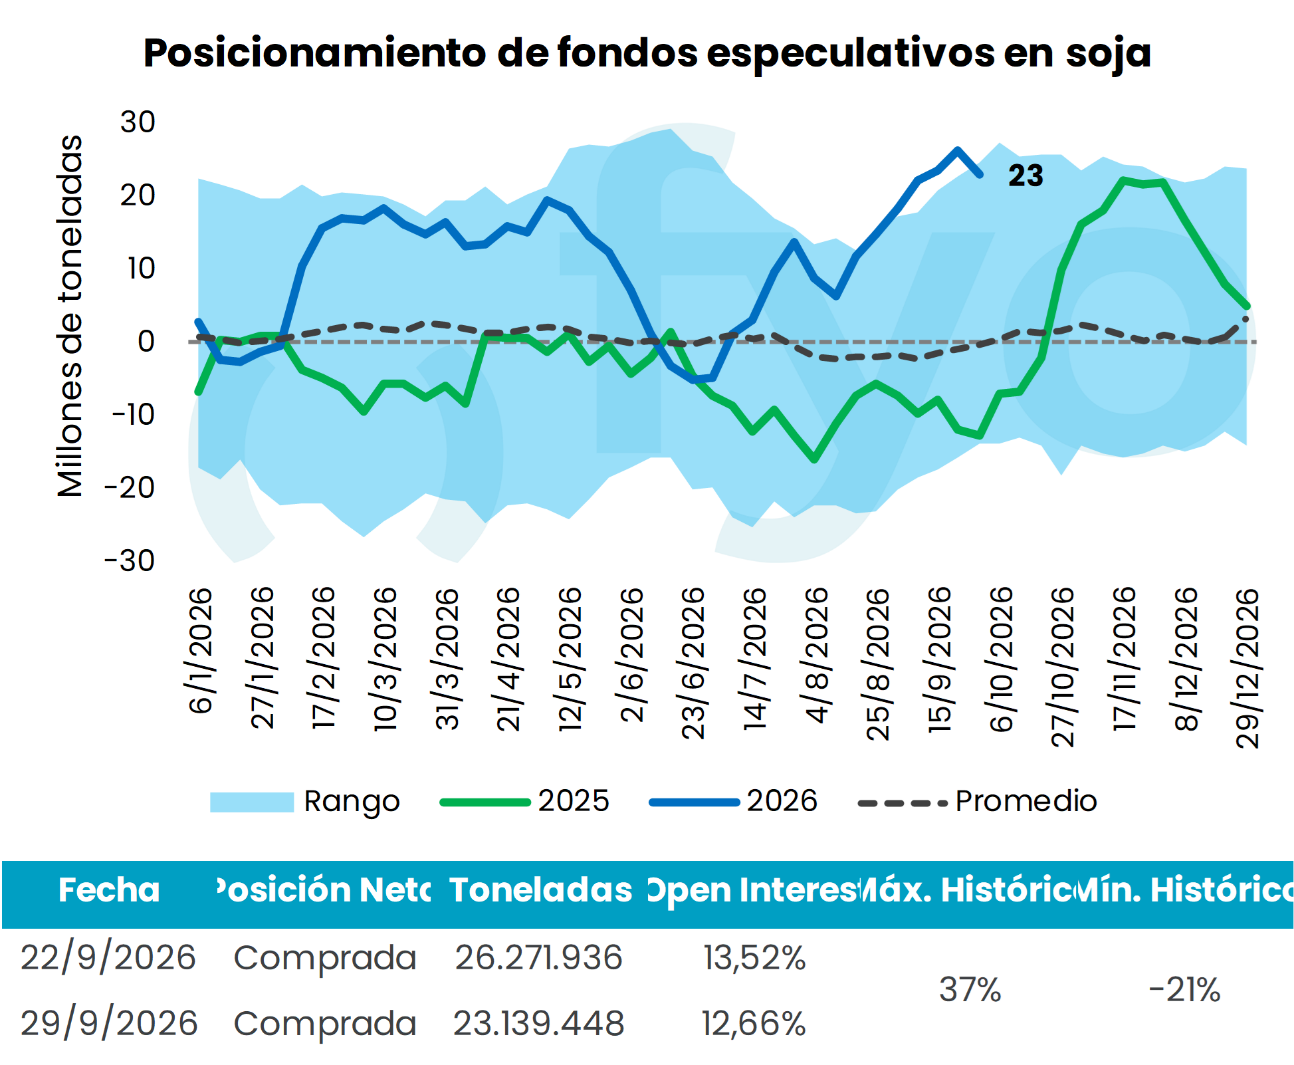
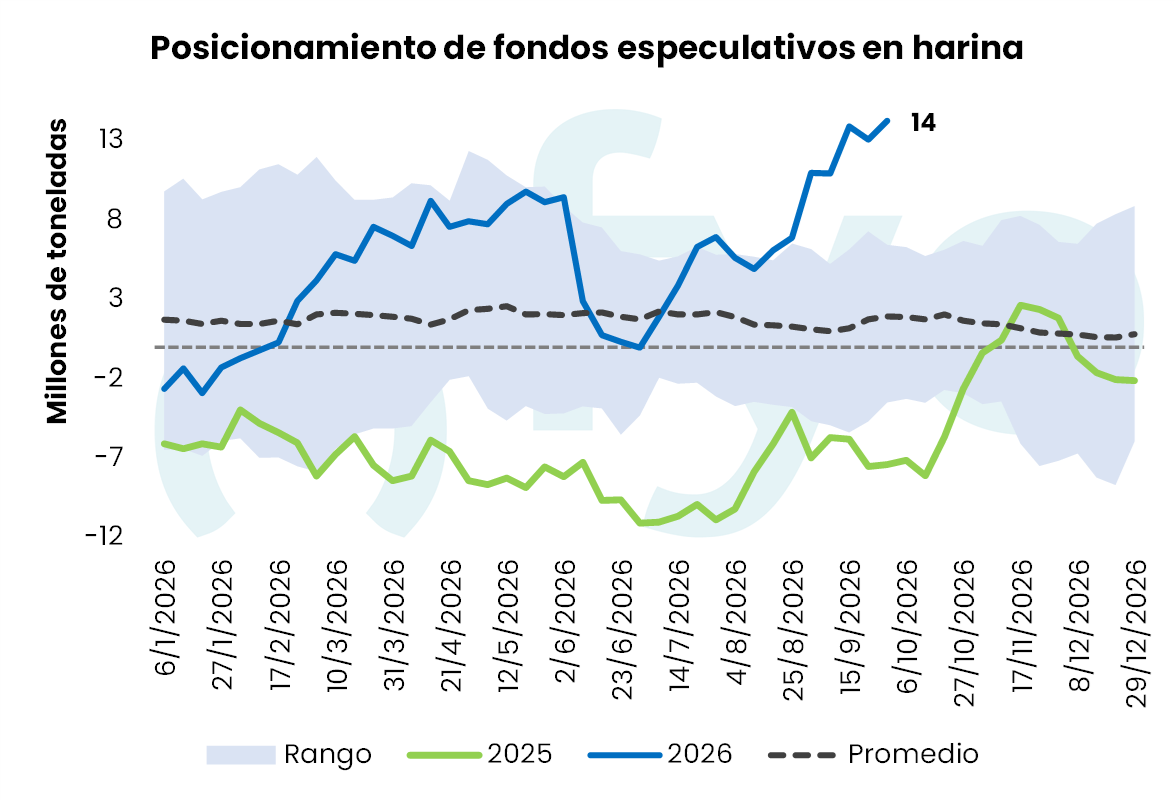
En maíz, la liquidación de casi 5 Mt en una sola semana muestra que el reposicionamiento había empezado antes del informe del USDA, y el dato podría acelerarlo. En soja la salida fue menor (unas 3 Mt) y la posición sigue cerca del techo del rango para la fecha.
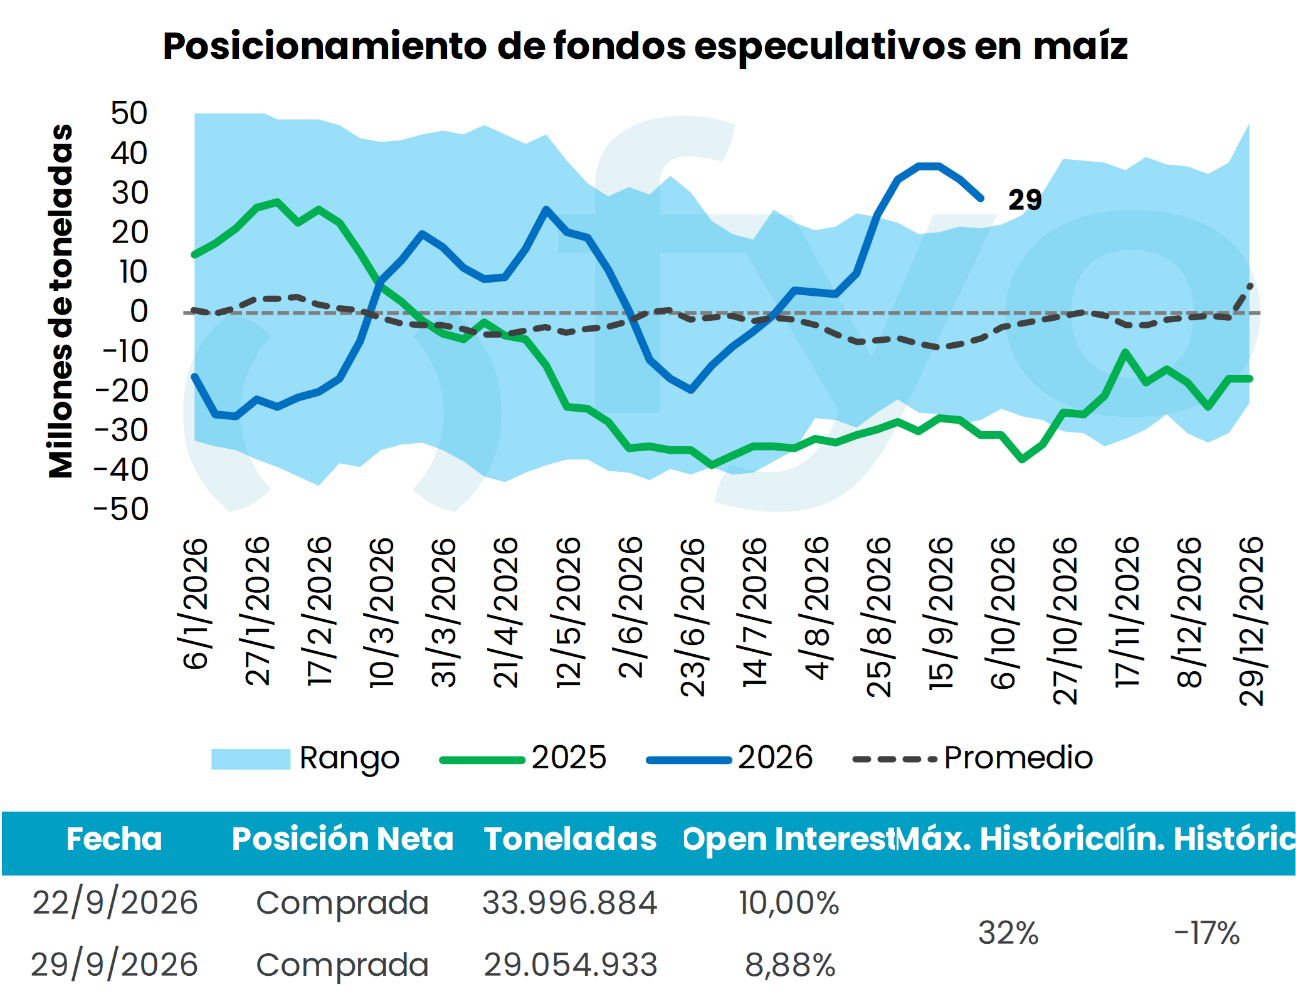
En cuanto a estimaciones desde el 29/9, lo relevante es la profundización de ventas en maíz donde nos acercaríamos a niveles de 21 Mt. compradas.
Con posiciones todavía muy por encima del promedio, queda margen para nuevas ventas, más aún después del dato de stocks en maíz.
Update en índice dólar
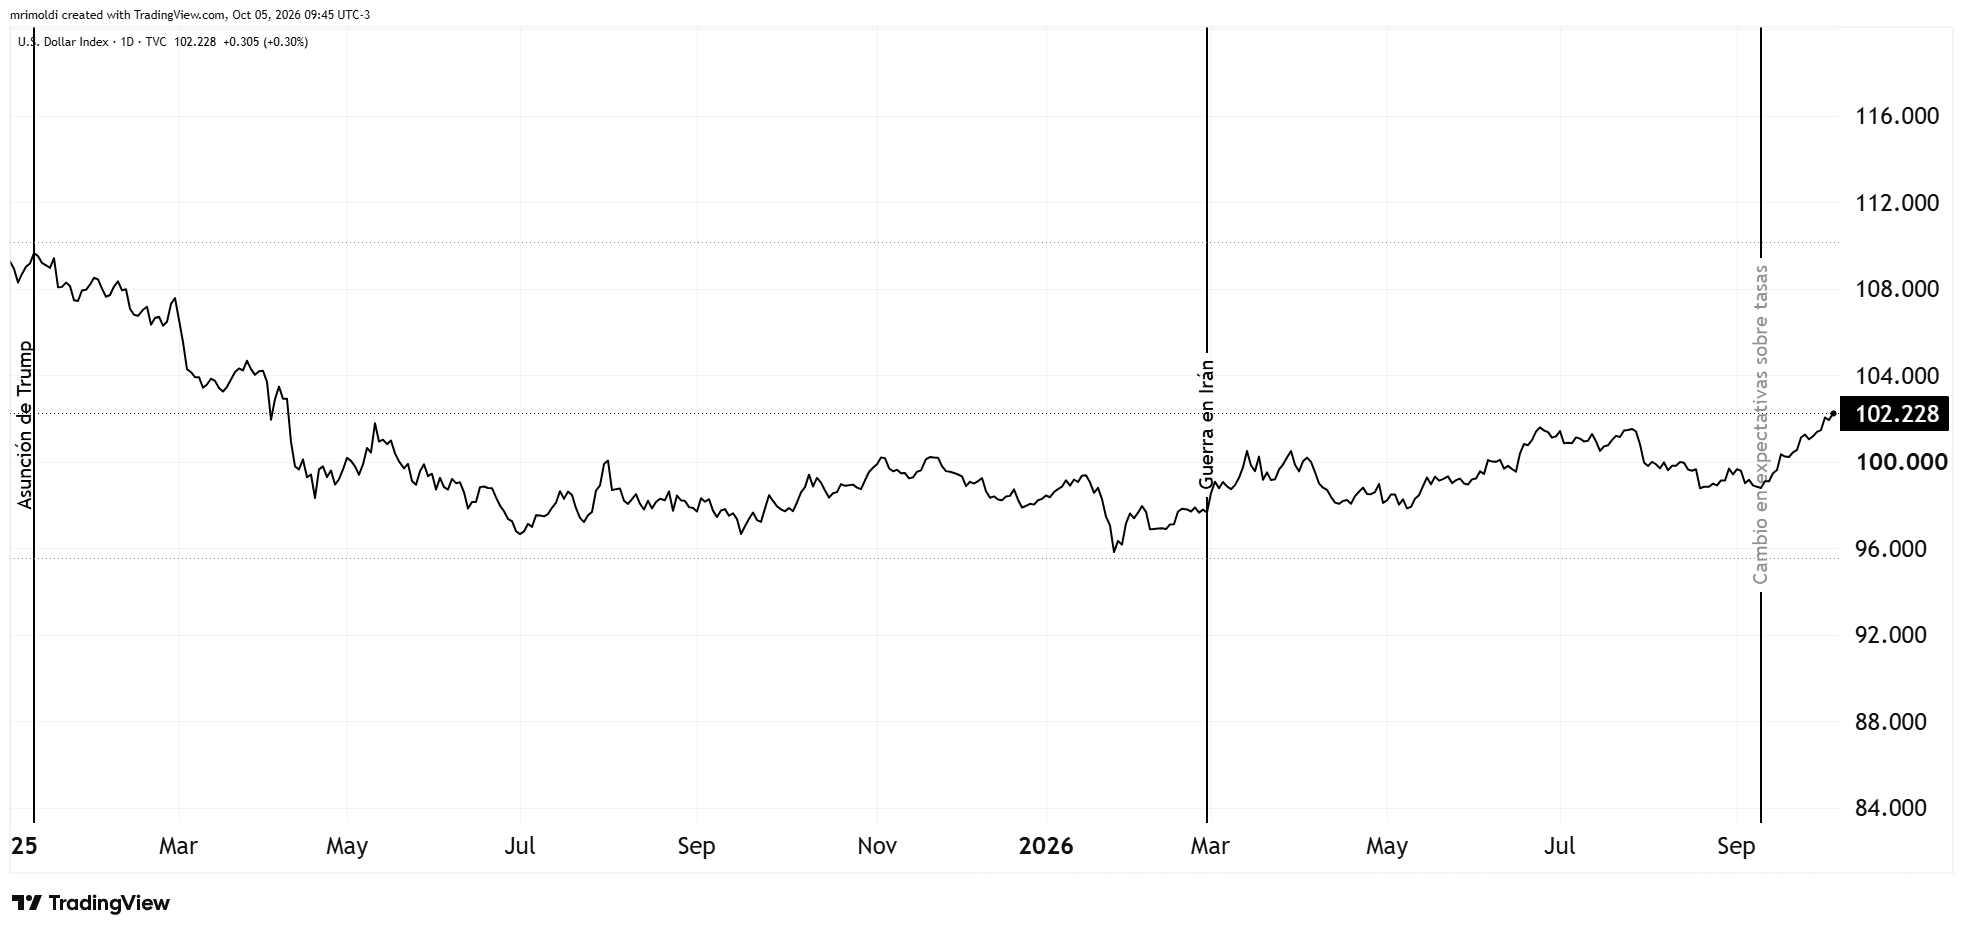
El índice dólar retomó la suba desde septiembre, tras el cambio en las expectativas sobre tasas, y ya cotiza en 102,2 puntos, máximos desde abril de 2025. Un dólar más firme le resta competitividad a la mercadería estadounidense y suma otro factor bajista para Chicago. El movimiento llega después de un 2025 de fuerte debilidad del dólar, que había caído desde casi 110 puntos con la asunción de Trump hasta la zona de 96-100, y de un 2026 en el que se mantuvo relativamente estable a pesar de la guerra en Irán. Si la suba se consolida, será un viento en contra adicional para las exportaciones estadounidenses justo en el pico de su cosecha.
VIEW LOCAL
Exportaciones septiembre
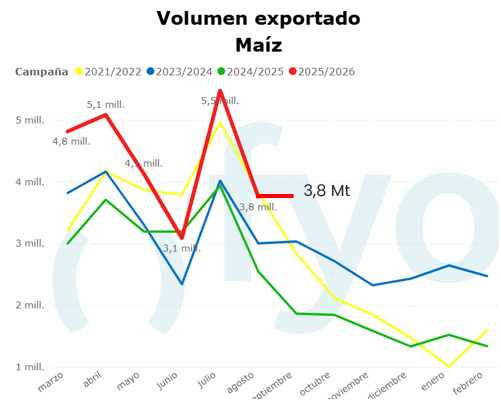
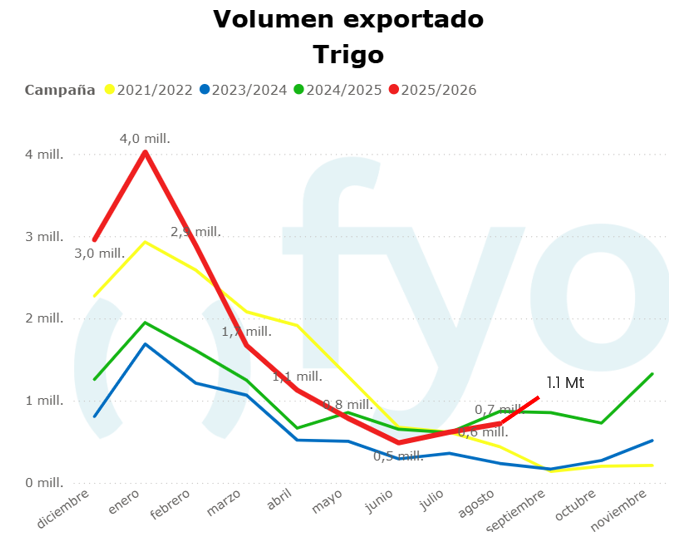
Maíz embarcó 3,8 Mt, más del doble que en septiembre de 2025 y muy por encima del promedio, mientras que trigo cargó 1,1 Mt, el mayor volumen para el mes desde al menos 2022. En maíz, septiembre se suma a un año de exportaciones muy por encima de los anteriores: desde marzo, todos los meses superaron los registros de 2024 y 2025, con un pico de 5,5 Mt en julio. En trigo, el volumen de septiembre muestra una salida firme del saldo de la campaña anterior antes del ingreso de la nueva cosecha.
Stocks continúan amplios y seguimos con logística apretada
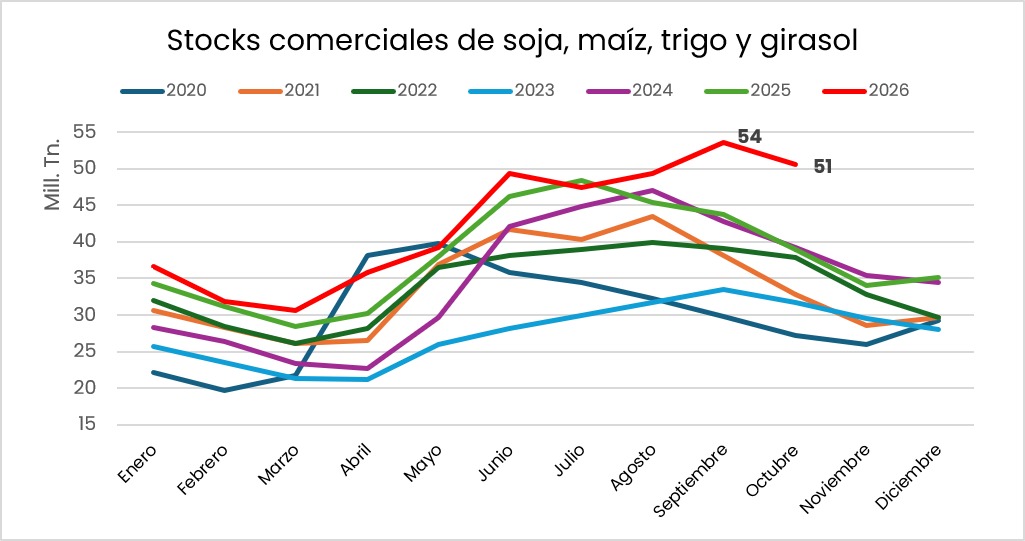
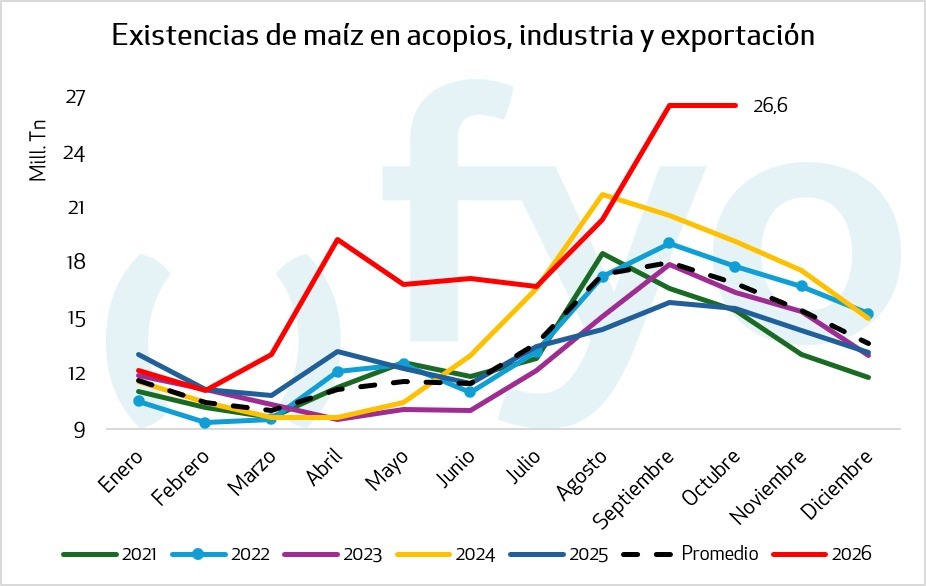
Los stocks comerciales de soja, maíz, trigo y girasol tocaron 54 Mt en septiembre, récord para la serie, y se mantienen elevados en octubre (51 Mt). El maíz explica buena parte: las existencias en acopios, industria y exportación llegan a 26,6 Mt. Un mercado local bien abastecido, en línea con el fuerte ritmo de embarques. El volumen es especialmente alto para esta altura del año: en septiembre los stocks comerciales se ubicaban entre 30 y 44 Mt en los últimos años, por lo que 2026 marca unas 10 Mt por encima del mejor registro previo. En maíz, la curva de existencias se despegó del promedio desde abril y en septiembre dio un salto hasta 26,6 Mt, muy por encima de los 19-22 Mt que se habían visto como máximos en años anteriores. Esta mercadería disponible respalda el ritmo de exportación, pero también limita las mejoras de precio en el disponible.
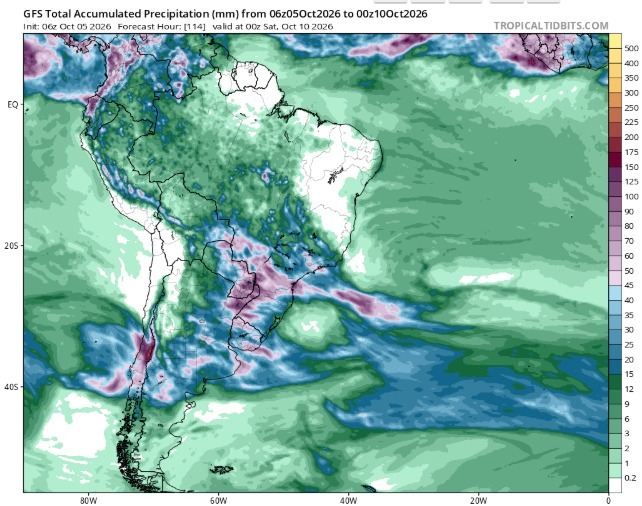
Lluvias copiosas para jueves y viernes
El modelo GFS anticipa acumulados importantes hasta el sábado 10, con los mayores registros sobre el NEA, y el Litoral, y lluvias más moderadas en buena parte de la región pampeana. Es una buena noticia para la recarga de perfiles de cara a la siembra de gruesa, aunque podría demorar labores en las zonas con mayores excesos. Aun así, en la zona pampeana las lluvias alcanzarían para mejorar la humedad en los lotes destinados a maíz temprano y soja, y para darle un alivio al trigo en pleno desarrollo.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Con el 70% de la producción liquidada, sugeriríamos continuar con la pauta de promediar ventas semanalmente para el volumen disponible restante.
CAMPAÑA 2026/27
Con el 26% asegurado (por encima del 20% objetivo previo a la siembra), esperaríamos mejores oportunidades. Para carteras al 0%, evaluaríamos iniciar ventas por un 15% en valores de USD 355-360.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
Con el 70% vendido, esperaríamos un rebote de precios para comprometer remanentes. Para quienes requieran liberar capacidad de acopio, evaluaríamos capturar el carry a diciembre.
CAMPAÑA 2026/25
Con un 23% cubierto, mantendríamos cautela tras las bajas externas. En caso de estar sin ventas (0%), recomendaríamos asegurar pisos de precio para al menos un 15% del volumen proyectado.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
Con un 51% de la cartera comprometido (superando el 40% de política comercial precosecha), sugeriríamos hacer una pausa. Para quienes mantengan coberturas bajas (10-20%), avanzaríamos hasta el 40-50% con los valores actuales antes de que se profundice la presión de cosecha.
Para lotes donde comienza la cosecha en el norte aprovecharíamos las opciones de entrega y fijación inmediata con molinos o exportación para capturar el inverso y evitar cuellos de botella logísticos en planta.