

VIEW INTERNACIONAL
Balotaje en Brasil
Luiz Inácio Lula da Silva fue reelecto presidente de Brasil en el balotaje del domingo, con el 51,79% de los votos (64,3 millones) frente al 48,21% de Flavio Bolsonaro (59,8 millones), una diferencia de apenas 3,6 puntos que confirma un país dividido.
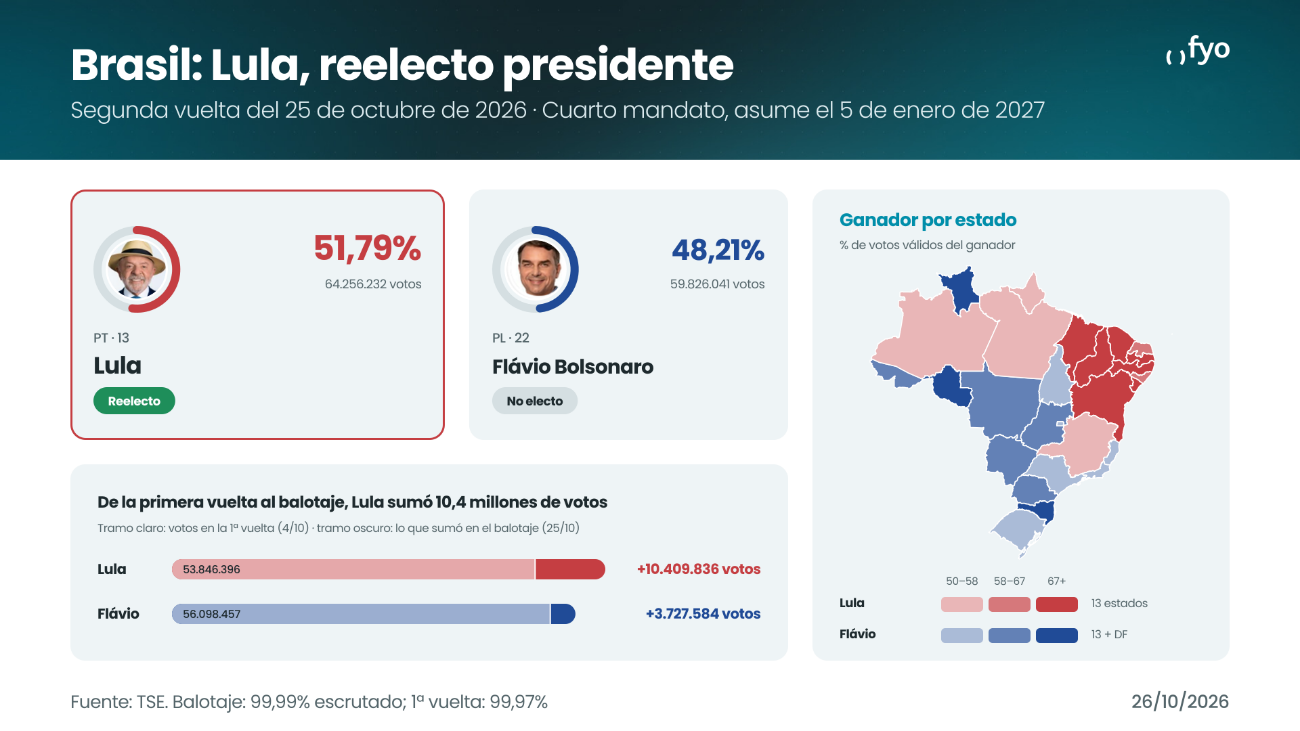
Además, Flavio Bolsonaro no reconoció la derrota y anunció que pedirá la anulación del balotaje por presuntas irregularidades. Su reclamo apunta a la decisión del juez del Supremo Tribunal Federal Cristiano Zanin, que extendió dos horas el horario de votación, hasta las 19, a pedido de la campaña de Lula, que alegó falta de autobuses para trasladar a los electores a las urnas. Bolsonaro sostuvo que se cambiaron “las reglas del juego en medio del juego”, aunque su propia campaña también había solicitado una prórroga, limitada a algunos estados. La impugnación suma incertidumbre política y es un factor adicional de volatilidad para el real y los activos brasileños.
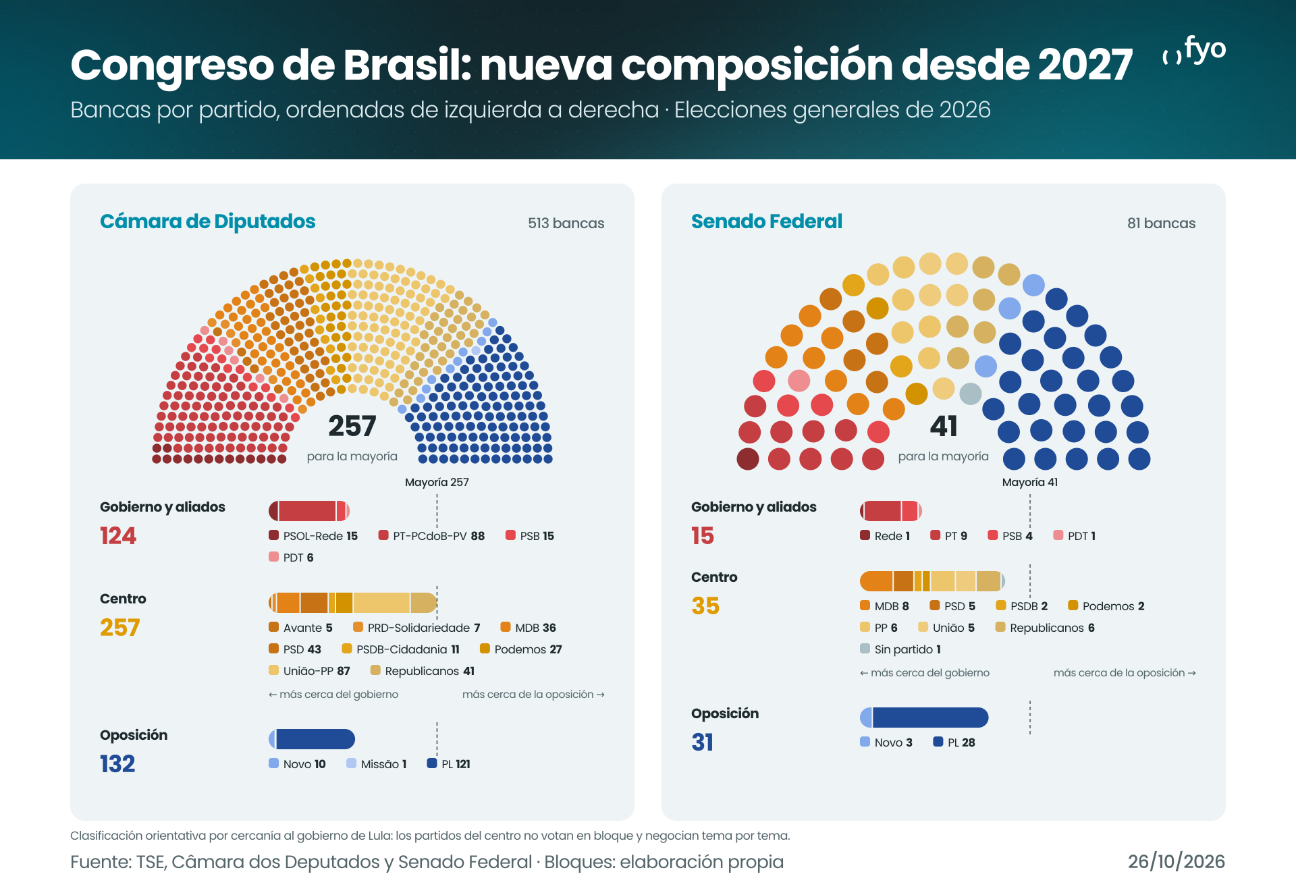
Sin embargo, el Congreso con el que asumirá en 2027 le será adverso: en la Cámara de Diputados el oficialismo y sus aliados reúnen 124 de las 513 bancas, lejos de las 257 necesarias para la mayoría, y en el Senado cuentan con apenas 15 de 81. El centro, con 257 diputados y 35 senadores, será el árbitro de la gobernabilidad y negociará tema por tema, mientras que la oposición, encabezada por el PL, suma 132 diputados y 31 senadores.
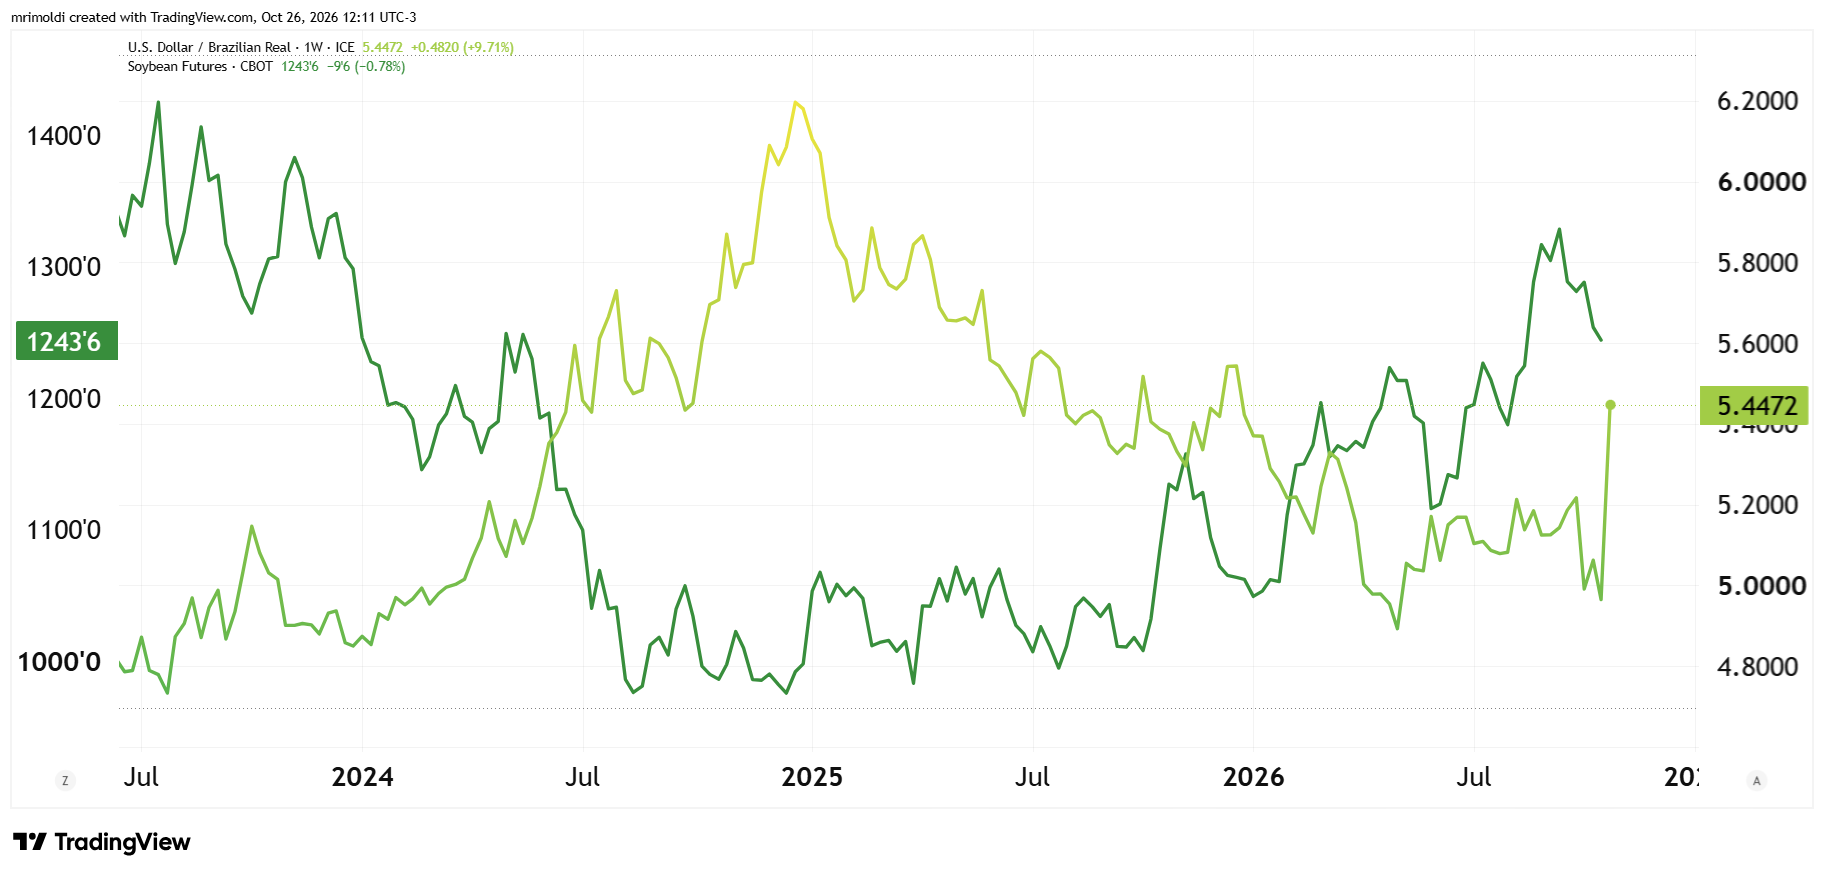
La reacción del mercado fue inmediata: el futuro del real brasileño en CME salta más de 10% este lunes, hasta 5,45 reales por dólar. Para los granos, la depreciación del real es un factor bajista, ya que cada dólar exportado se traduce en más reales para el productor brasileño, lo que incentiva las ventas y abarata la oferta de Brasil en el mercado internacional.
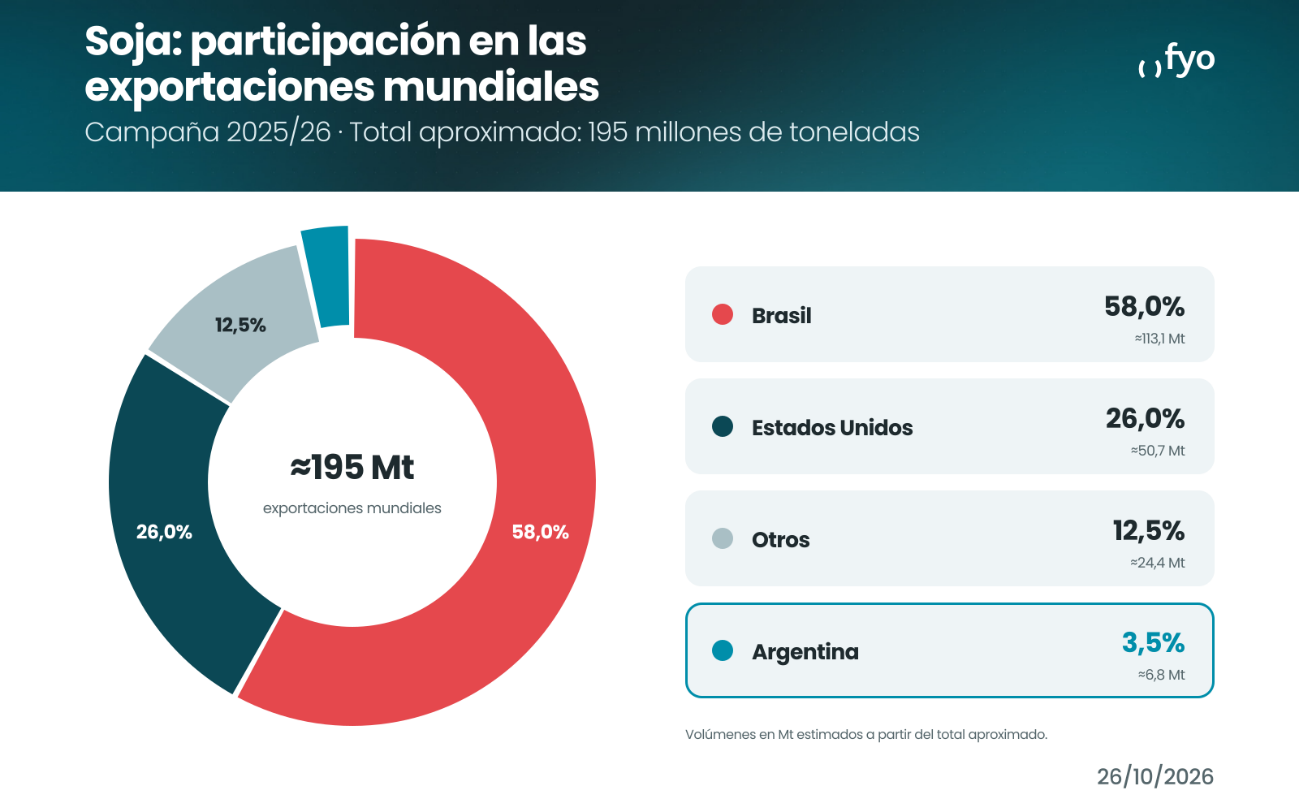
El impacto es relevante porque Brasil explica el 58% de las exportaciones mundiales de soja y el 25% de las de maíz en la campaña 2025/26, por lo que su mayor competitividad cambiaria tiende a trasladarse a Chicago, donde la soja cede 1,46%, hasta 1240 centavos por bushel.
Fondos liquidan posición en maíz, soja continúa firme
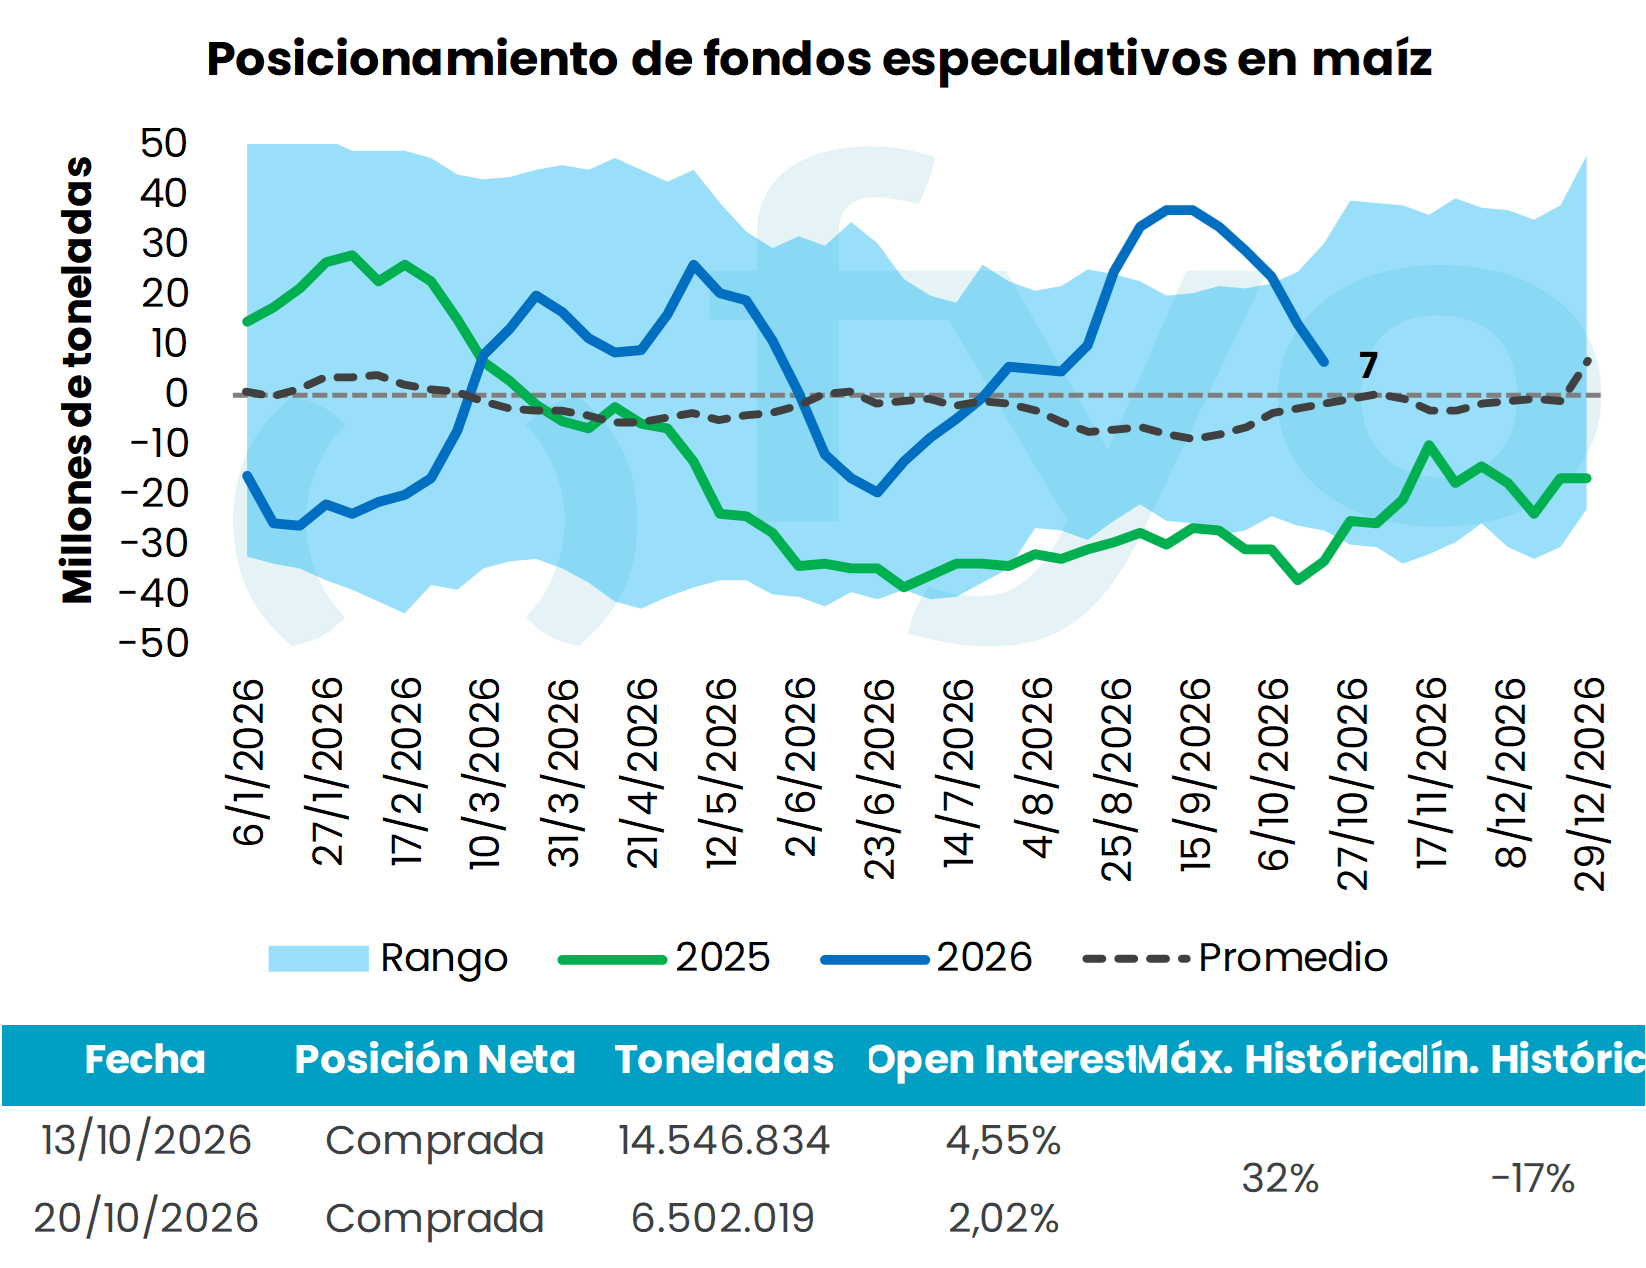
Según el último informe de posiciones al 20/10/2026, los fondos especulativos recortaron con fuerza su posición comprada en maíz: vendieron 8,04 millones de toneladas en la semana y la posición neta quedó en 6,5 Mt, menos de la mitad de los 14,5 Mt de la semana previa y muy lejos del pico cercano a 37 Mt de mediados de septiembre.
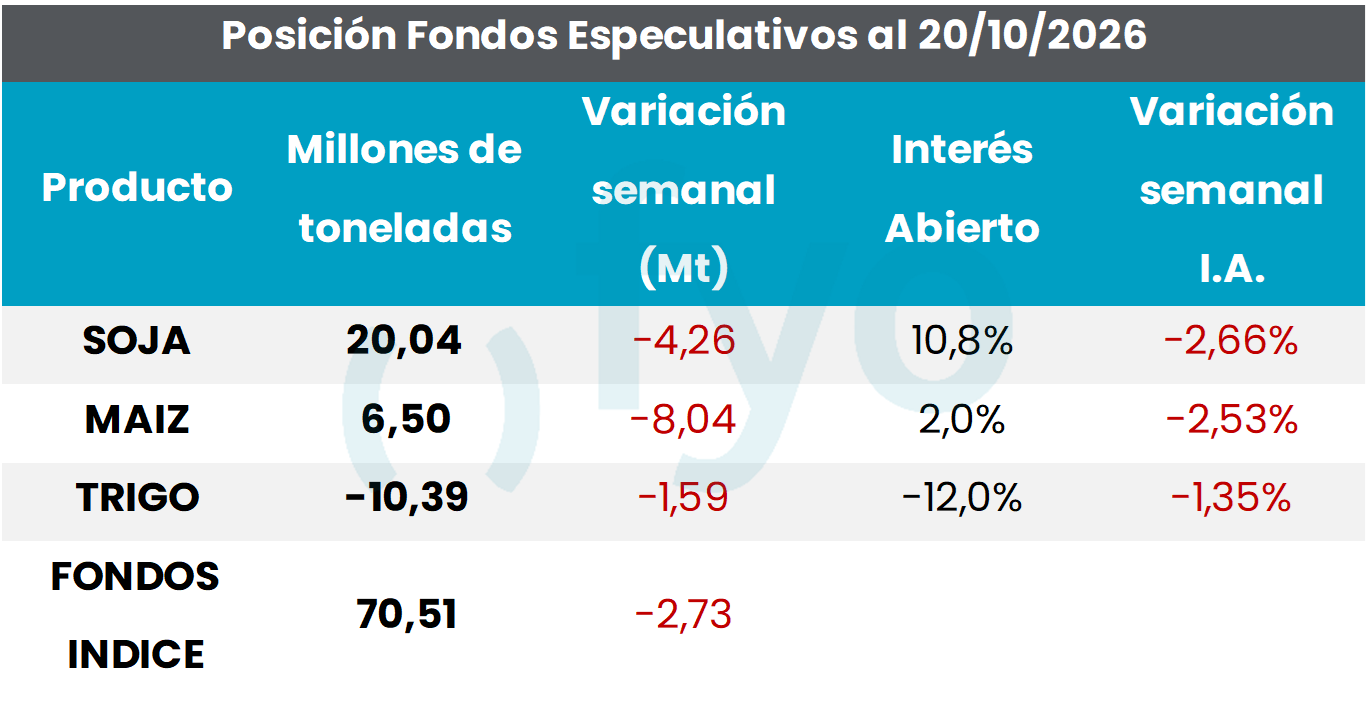
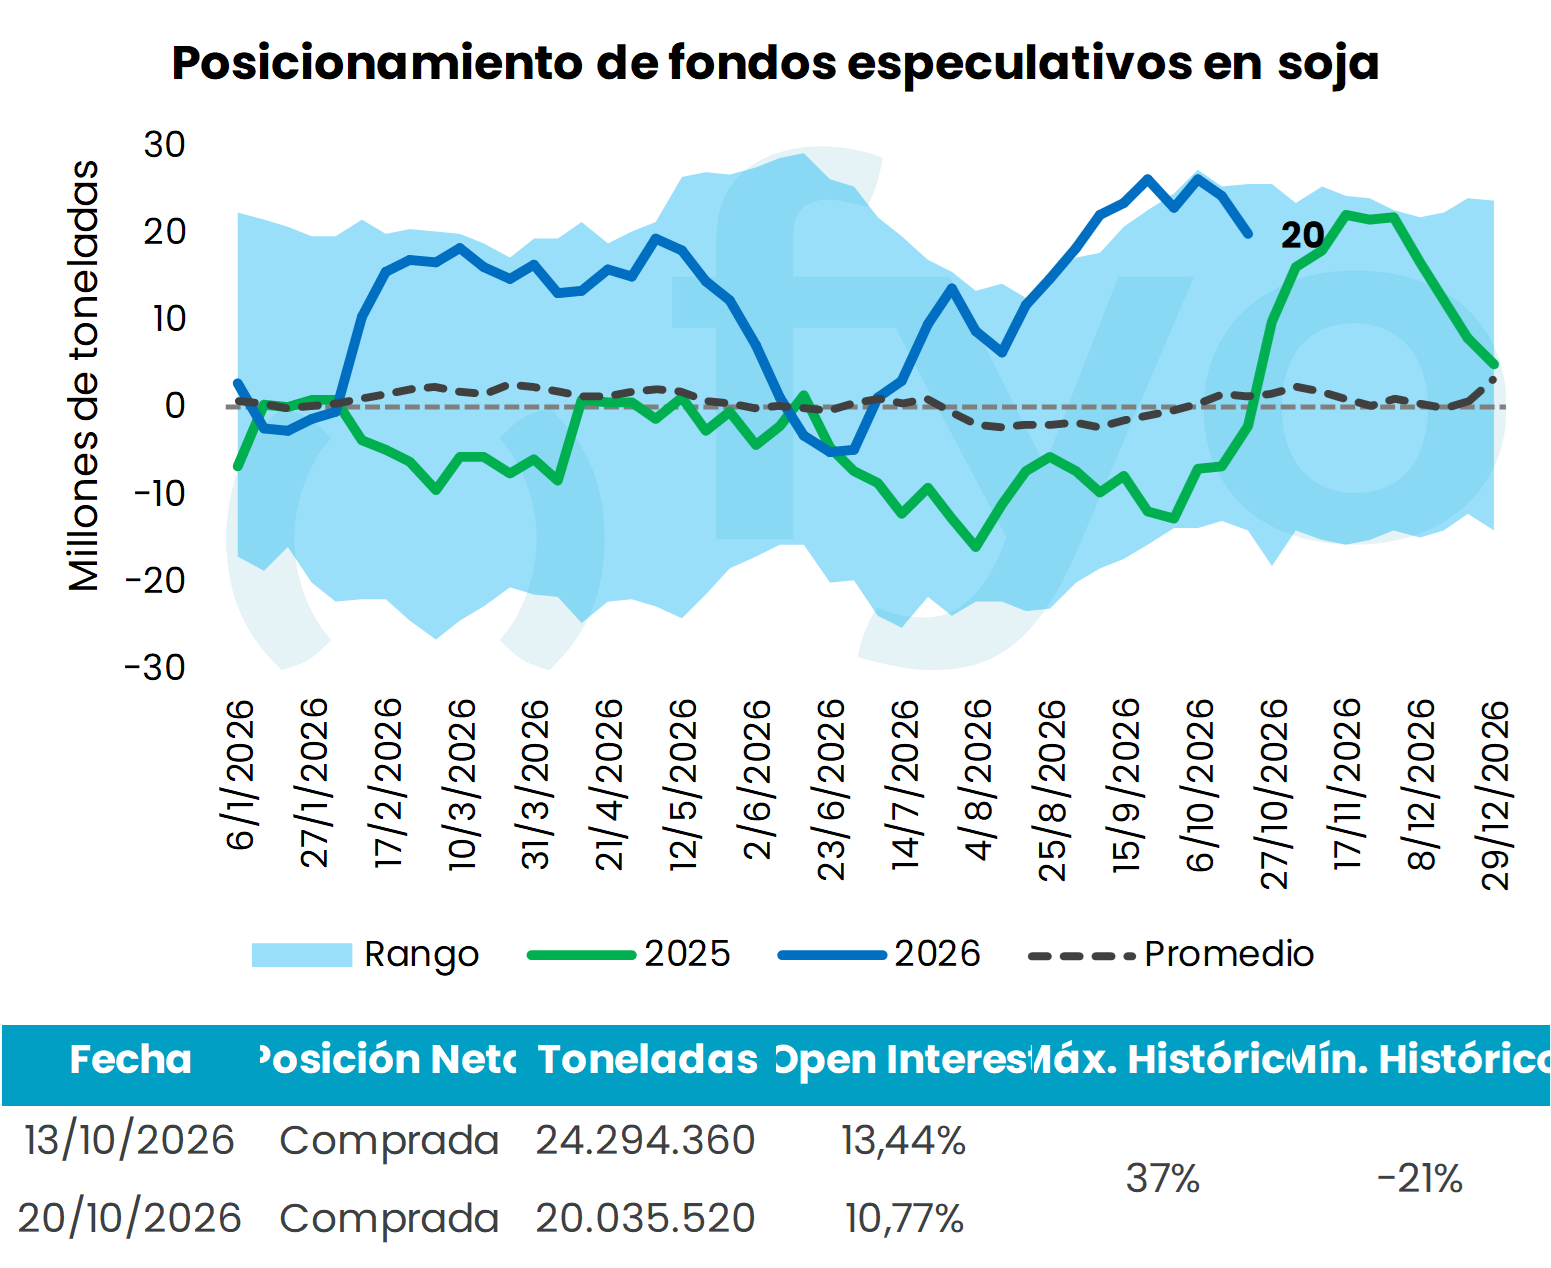
En soja la toma de ganancias fue más moderada: los fondos vendieron 4,26 Mt, pero mantienen una posición comprada de 20 Mt, muy por encima del promedio histórico para esta época del año. Este posicionamiento explica parte de la firmeza relativa de la oleaginosa frente al maíz.
Cosecha estadounidense presiona toda la semana pasada
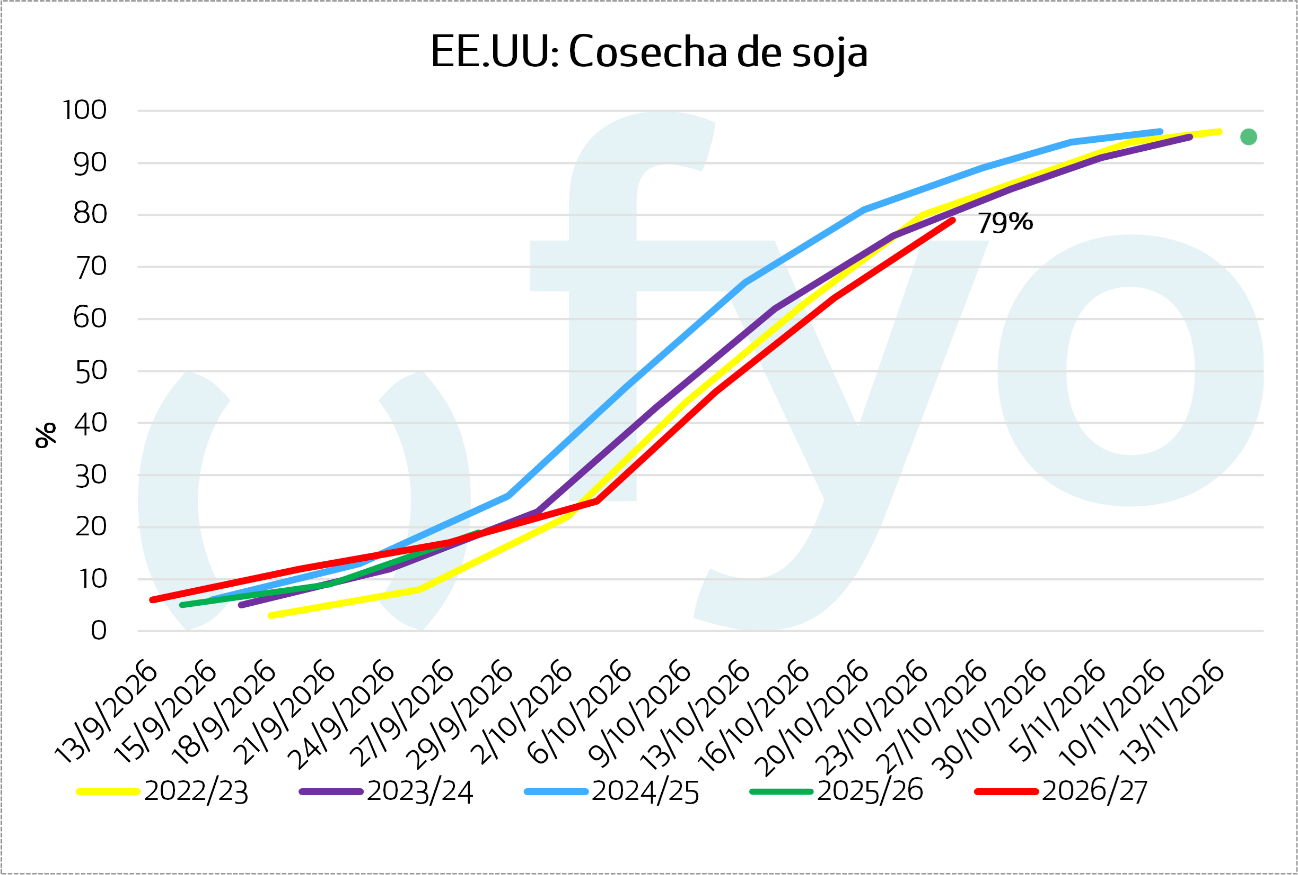
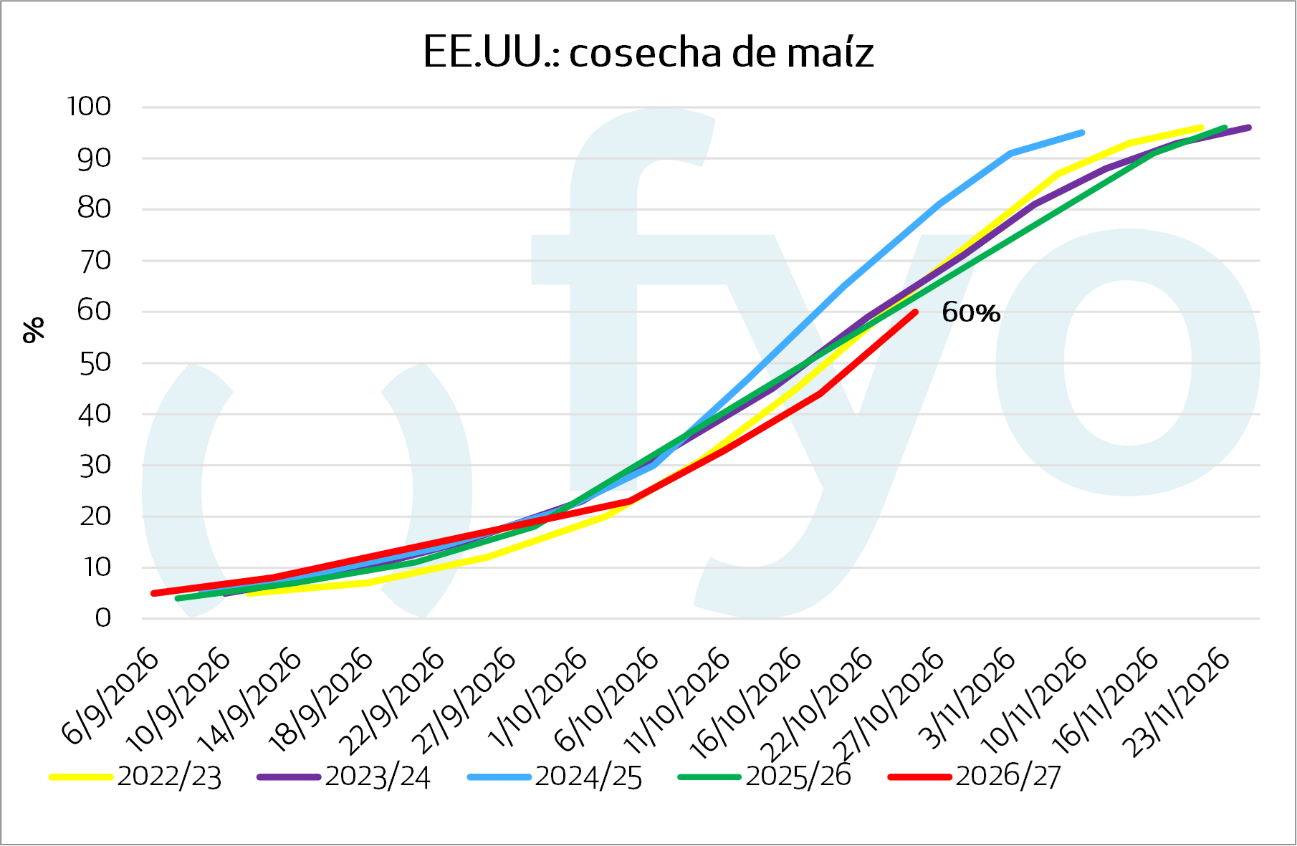
Al 25/10, la cosecha de maíz en Estados Unidos alcanzaba el 60% del área, por debajo de las últimas campañas similar a soja donde el avance llega al 60%. Las labores se aceleraron en las últimas semanas y el ingreso de mercadería es firme como nos tiene acostumbrados octubre.
Este flujo estacional de oferta es hoy el principal factor de presión sobre los precios en Chicago: la mayor disponibilidad física pesa. A esto se suma la competencia de Brasil, potenciada por la debilidad del real, que complica la demanda externa de grano estadounidense. Mientras la cosecha no se complete, es esperable que el mercado se mantenga presionado; una eventual demora por cuestiones climáticas sería el principal factor capaz de darle algo de sostén.
Ucrania-Rusia: ¿vías de paz?
La diplomacia volteó al trigo. Steve Witkoff se reunió con Zelenski y con Putin, y el Kremlin aceptó retomar en noviembre las negociaciones con mediación de EE.UU. Aun así, varios analistas descreen de una resolución rápida.
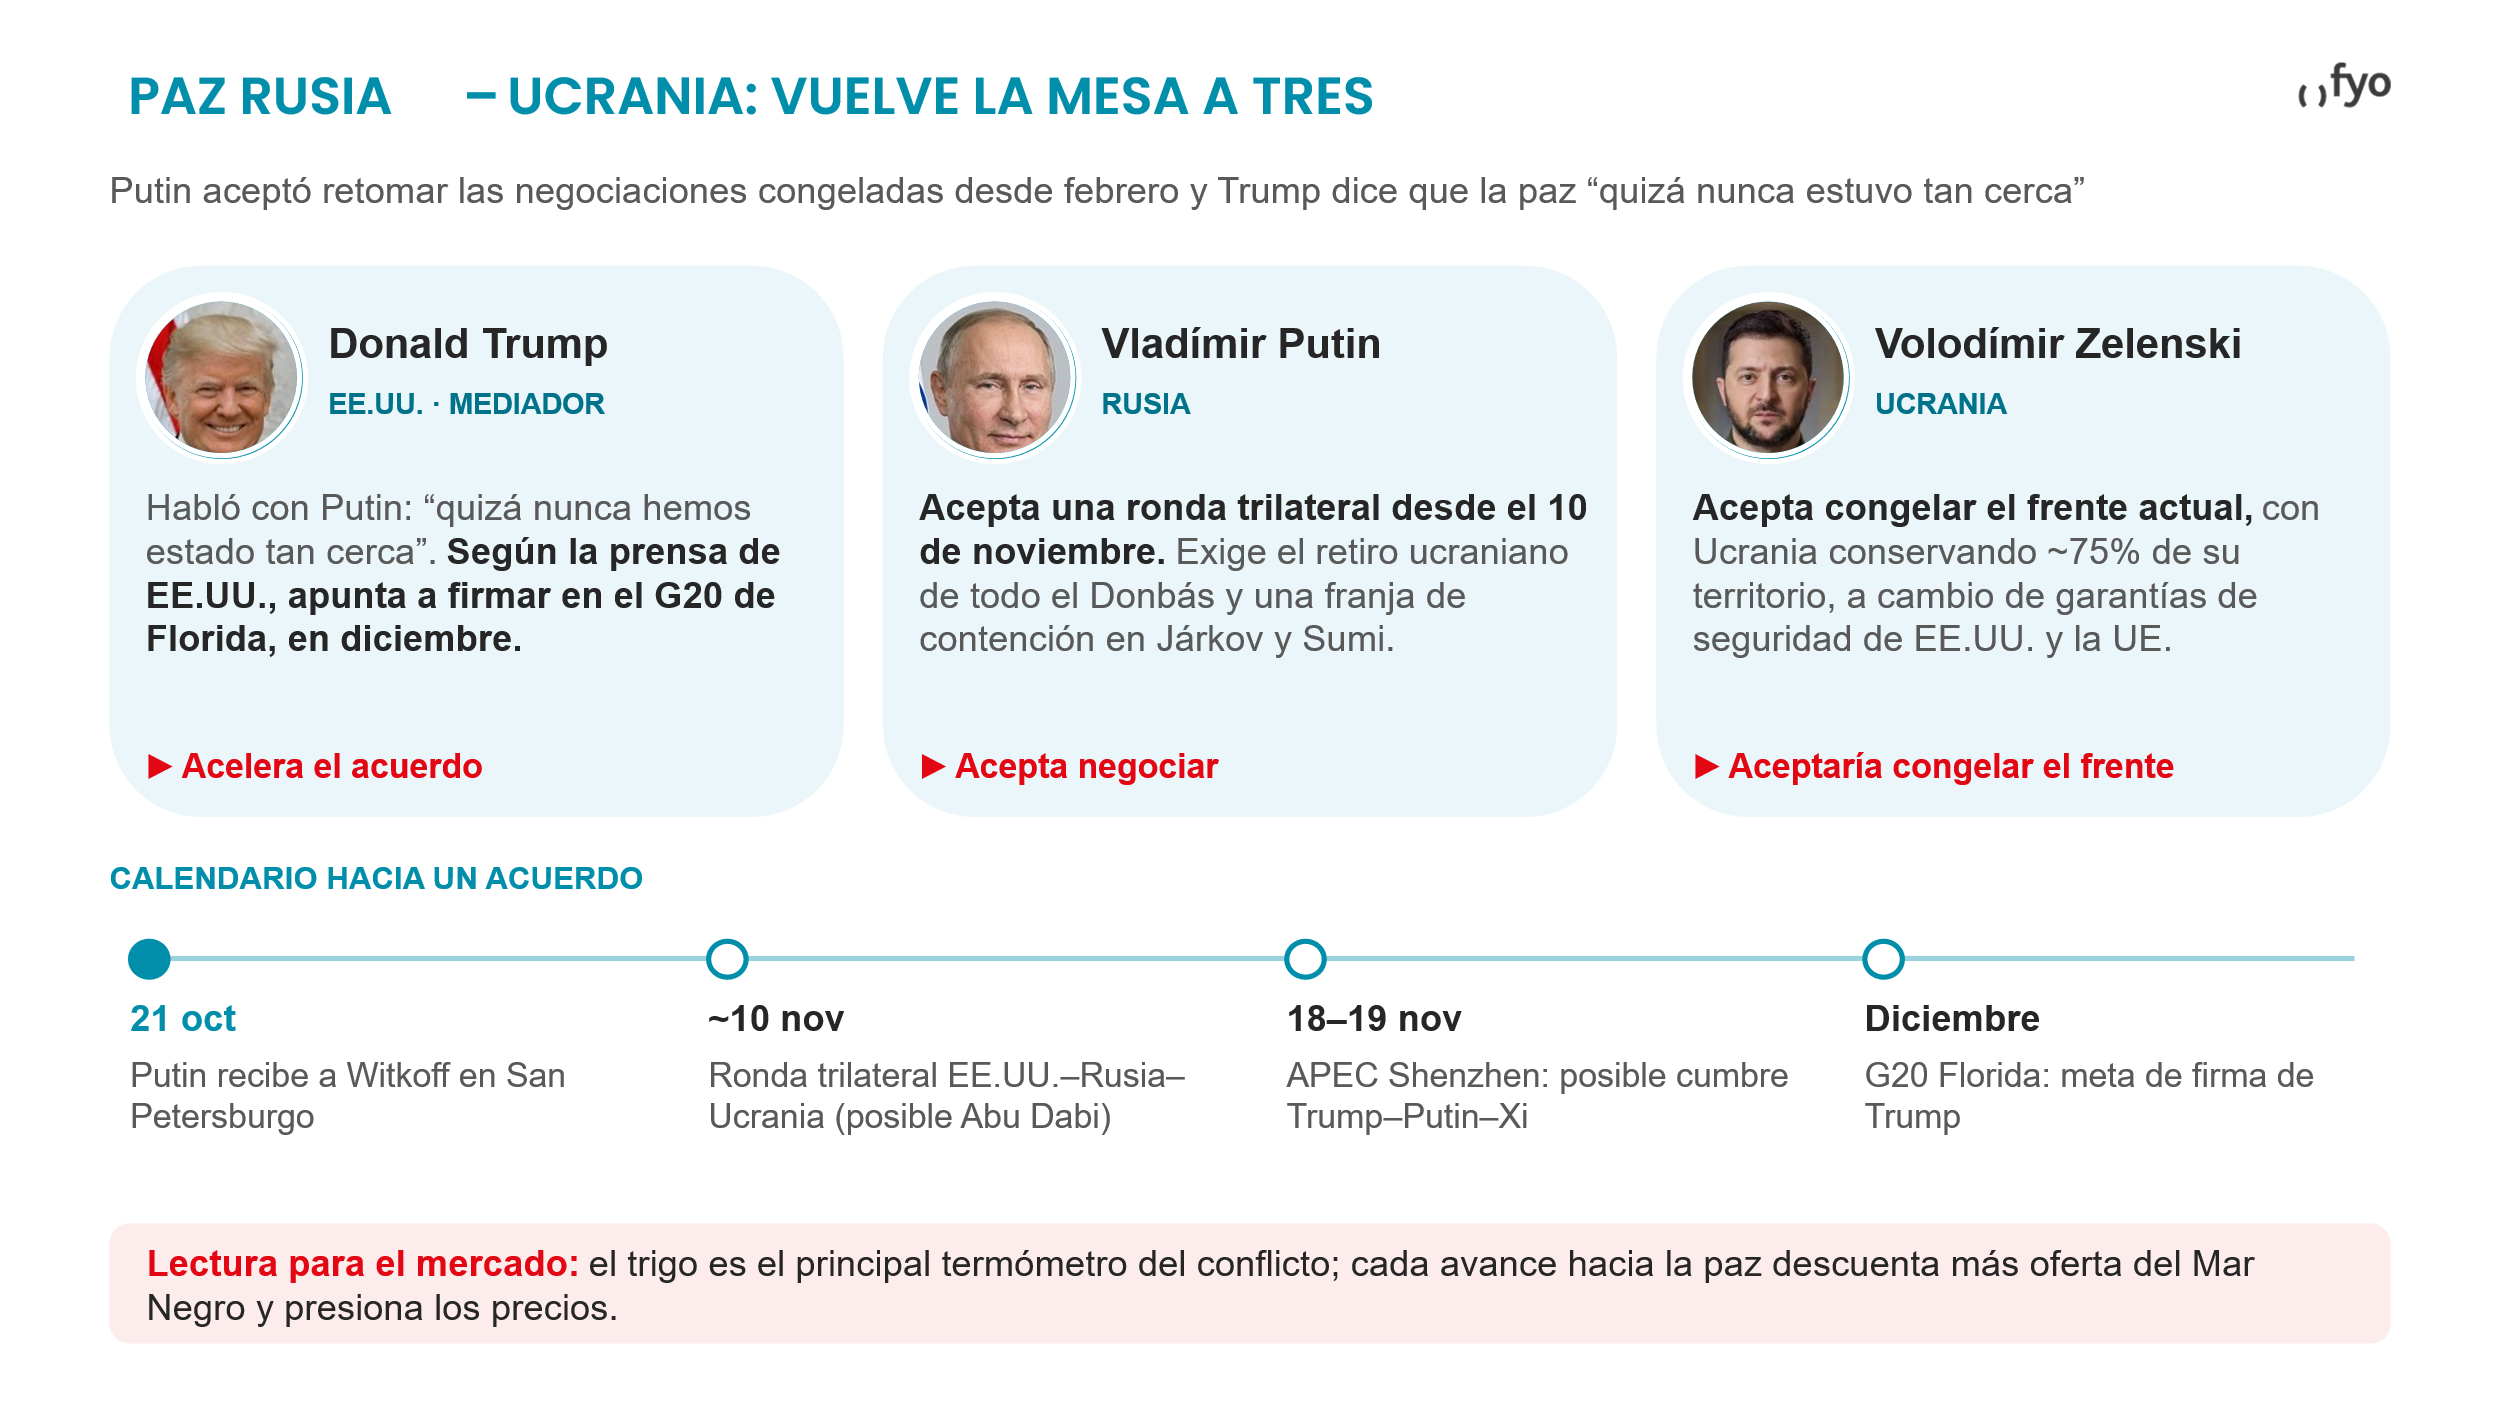
En el terreno, los ataques no se frenaron: hubo misiles sobre Kyiv, drones hacia Moscú y un carguero hundido frente a la costa de Rumania. Hoy, además, Rusia dijo haber atacado un buque con destino a Odesa y tres terminales en Chornomorsk.
Mientras tanto, los puertos rusos del Azov-Mar Negro siguen prácticamente parados desde mediados de agosto; desde entonces, Rusia saca alrededor del 65% de su trigo por el Báltico y apunta a exportar entre 2,8 y 3 Mt en octubre.
Ajuste de USDA en maíz
Sorpresivamente el pasado viernes USDA revisó sus números del informe de septiembre, modificando el rinde de maíz de 112,04 a 112,23 qq/ha. El organismo alegó que el error estuvo en el procesamiento de los datos de los estados de Nebraska y Kansas, sin mayores especificaciones.
USDA mantuvo sin cambios su estimación nacional de octubre en 113,74 qq/ha y 407,28 millones de toneladas de producción.
Si bien el balance vigente correspondiente a octubre no sufrió cambios, la corrección de los datos de septiembre suman cuestionamiento a la labor del organismo.
PANORAMA LOCAL
Los últimos datos referidos a la comercialización interna de soja 2025/26 reflejan que la industria y la exportación tienen compradas 30,5 Mt, de las cuales 24,3 Mt tienen precio, por lo que quedan unas 5 Mt pendientes de fijación.
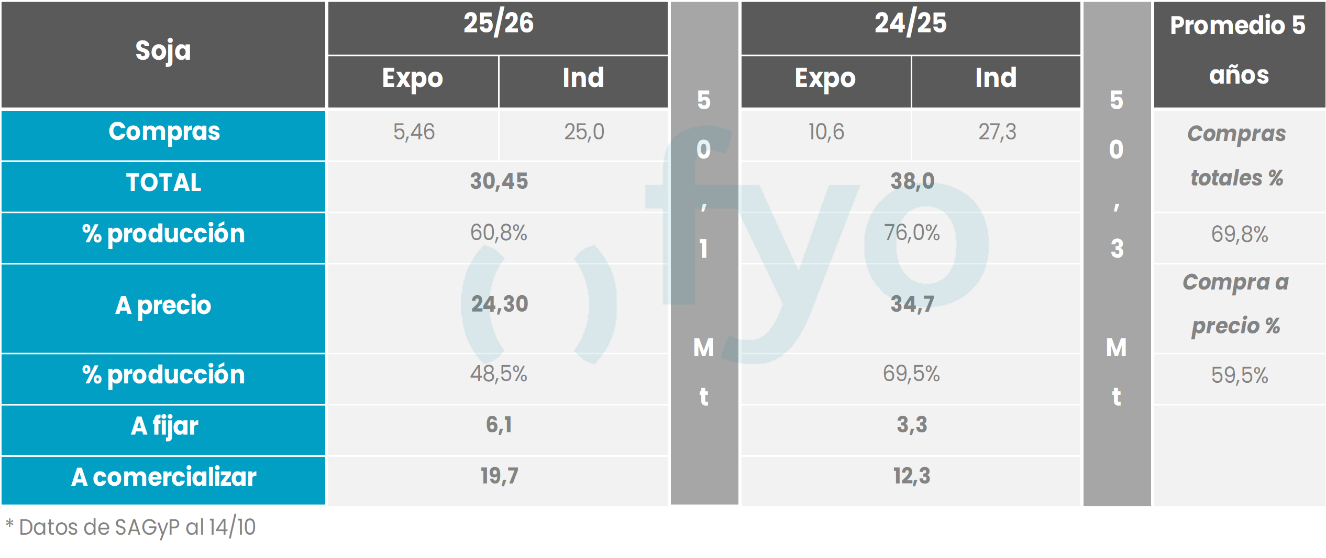
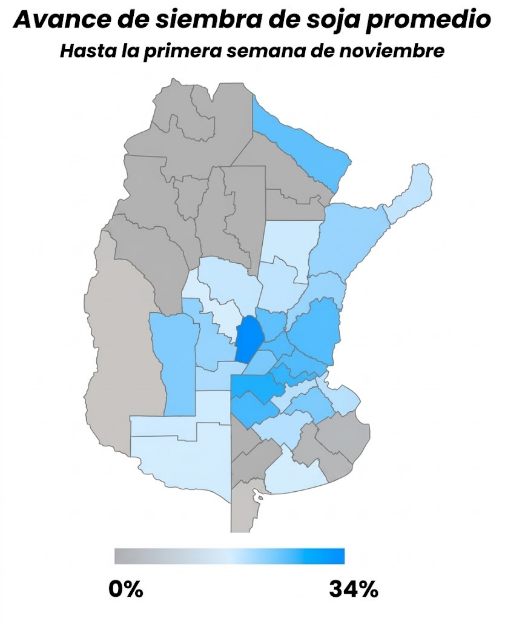
El mercado estuvo más activo en las fijaciones que en los negocios con entrega, persistiendo un plus por fijaciones durante toda la semana. A su vez, el mercado de soja está mostrando negocios con condiciones de sustentabilidad, con compradores pagando primas de hasta 10 USD para la entrega que cumpla con las exigencias de la Unión Europea. Pensando en la nueva campaña, en los próximos días comenzará la siembra de soja donde el clima acompañe, con buenos niveles de reservas de agua en la mayor parte del área agrícola. Los primeros lotes sembrados comienzan en la zona núcleo; en promedio, se siembra hasta el un 10% a nivel país en las próximas dos semanas.
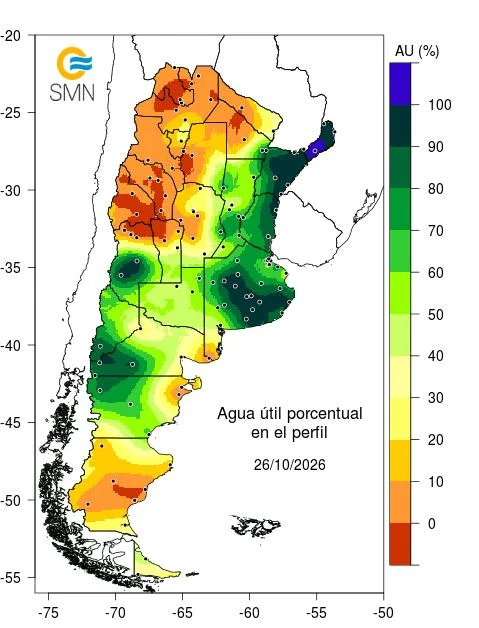
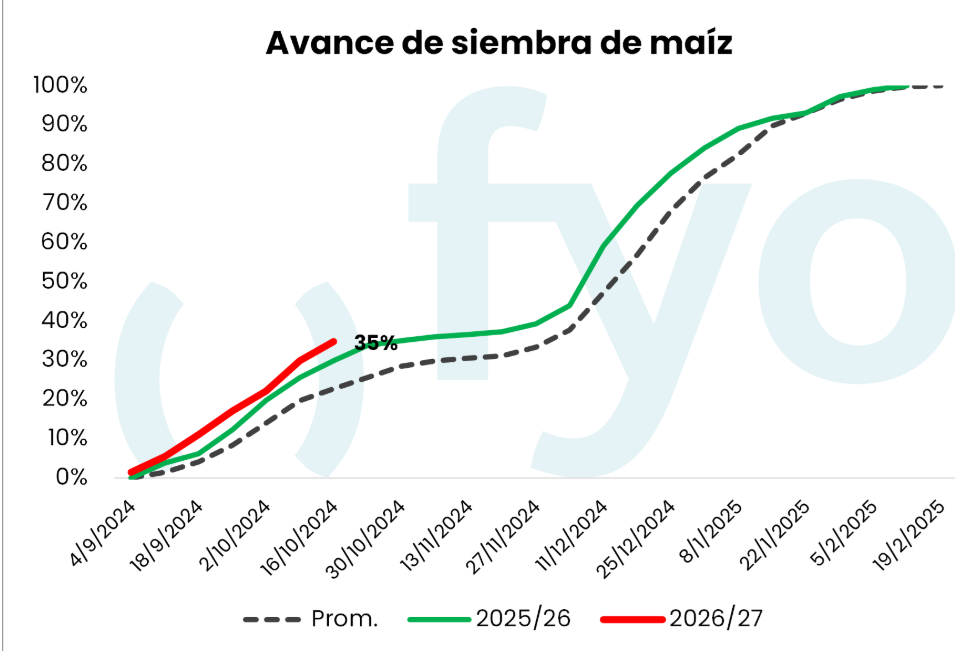
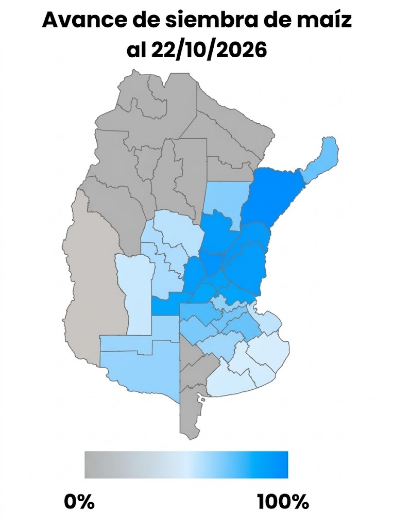
En cuanto al maíz, ya se sembró más de un tercio de la superficie total. Si bien parece un adelanto en las labores dados los buenos perfiles, probablemente se deba a que este año, al igual que el anterior, se destine una mayor superficie a maíz temprano en detrimento del tardío, aunque todavía falta tiempo para que se termine de definir el área de este último.
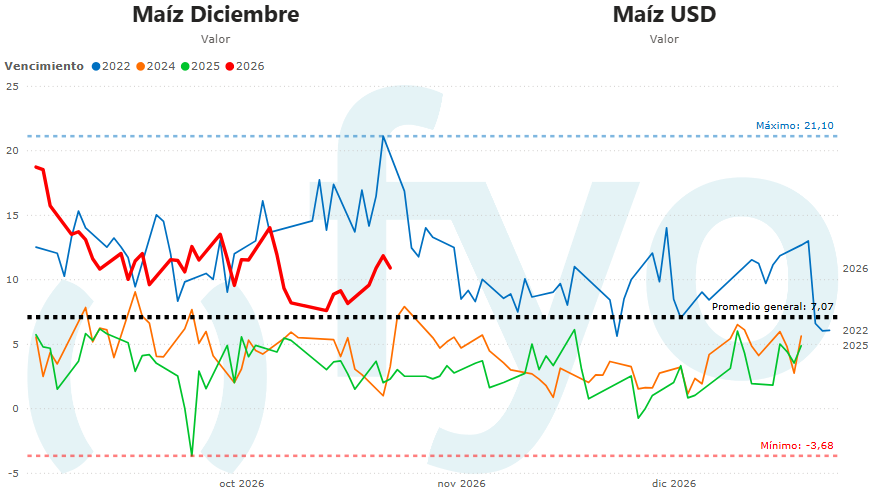
Respecto a los negocios de maíz, la gran producción, en conjunto con los elevados niveles de existencias generales en toda la cadena, continúa castigando las condiciones con entrega corta. Con un precio del maíz disponible en USD 183 y la entrega a diciembre en USD 193, se observa un pase de 10 USD a menos de dos meses de diferencia en la entrega.
En cuanto al trigo, las lluvias recientes en el norte retrasaron el comienzo de la cosecha. Los primeros lotes cosechados muestran rendimientos y calidades dispersas, por lo que no es posible proyectar una tendencia a nivel zonal. A su vez, los molinos de esa zona están comprando esa mercadería, lo que beneficia a los productores al evitarles fletes hasta Rosario.
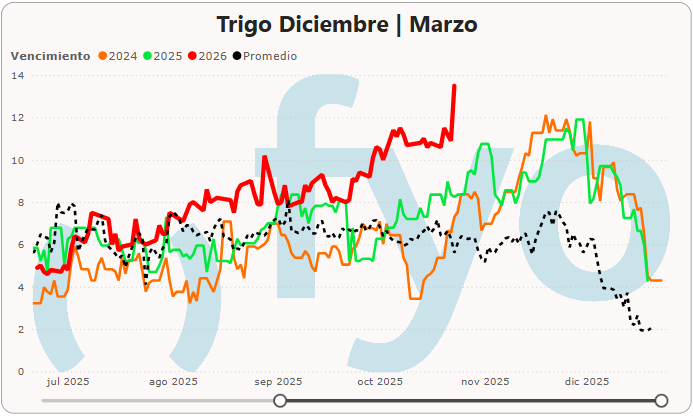
De forma similar a la soja y al maíz, dados los grandes stocks y los problemas logísticos que se esperan con la llegada de la cosecha hacia diciembre, la exportación ya no está ofreciendo condiciones con entrega en ese mes. En este sentido, el mercado a término está premiando pasar la mercadería de diciembre a marzo en unos 14 USD.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Partiendo de una cartera de consultoría vendida al 75% de la producción, la recomendación es ir cerrando campaña con un avance del 5%/10% semanal, considerando que los valores de la entrega enero se ubican en USD 370.
CAMPAÑA 2026/27
Para la nueva campaña de soja, las ventas de la cartera rondan el 30%, ubicándose muy por encima del 15% registrado a la misma fecha del año anterior. Para aquellos productores que ya se encuentran cubiertos en dicho porcentaje, la indicación es pausar nuevas operaciones y esperar el desarrollo de las labores de siembra y el clima durante la implantación.
Por el contrario, para quienes aún no iniciaron coberturas o mantienen niveles mínimos de venta, las cotizaciones por encima de los 350 USD/t siguen constituyendo valores atractivos para comenzar a construir precios promedio.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
La mercadería remanente del ciclo viejo, que presenta un nivel de ventas cercano al 80% en los clientes de consultoría, enfrenta un mercado físico saturado al corto plazo.
Bajo estas condiciones, la recomendación se orienta a continuar cerrando ventas hacia las posiciones diferidas de noviembre, diciembre o enero. Hacer negocios para la entrega diferida capturar un pase de hasta 12 USD/t frente al disponible inmediato, obteniendo un rendimiento implícito en dólares superior al 20% anual.
CAMPAÑA 2026/27
En el maíz de la nueva campaña, el ritmo de ventas comprometidas por los clientes de consultoría en fyo se encuentra en torno al 30%, duplicando el avance comercial de la campaña previa. A los precios actuales de 190 USD/t en los contratos de cosecha temprana, el mercado ha perdido el atractivo que mostraba cuando cotizaba en niveles superiores, por lo que la sugerencia general para quienes ya cuentan con dicho nivel de cobertura es no sumar ventas adicionales a precio fijo.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
La diferencia entre las posiciones de diciembre y enero se sitúa en 6 USD/t, mientras que el pase de diciembre a marzo alcanza entre 13 y 14 USD/t, lo que permite absorber e incluso superar el costo integral del embolsado en el campo. Comprometer entregas para diciembre sin contar con un cupo de descarga implica asumir riesgos logísticos en los puertos, así como posibles problemas de disponibilidad de mercadería debido a las lluvias durante la cosecha, en el contexto del actual fenómeno de El Niño.
Para aquellos productores que presentan niveles de venta elevados, cercanos al 50 % o 60 % de su producción esperada, la recomendación es frenar la originación con entrega en diciembre y conservar la mercadería para comercializarlo a partir de marzo, aprovechando la tasa en dólares implícita en las posiciones de vencimiento más lejano.
En cambio, para quienes registran niveles bajos de comercialización, similares al promedio general del mercado —ubicado entre el 15 % y el 17 %—, la estrategia dependerá las necesidades de caja.