
PANORAMA INTERNACIONAL
En la última semana, tuvimos un mercado fuertemente alcista para los granos, alcanzando niveles de precios no vistos desde 2023.
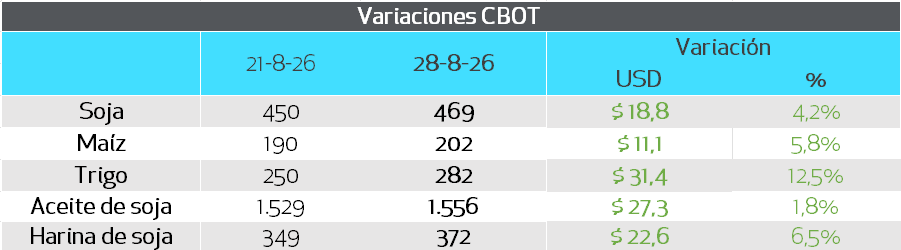
El factor más relevante de la última semana fue la guerra entre Rusia y Ucrania. El presidente Putin señaló que planea escalar las hostilidades contra Ucrania, en un contexto de niveles mínimos de flujo marítimo en el mar Negro, por donde circula el 90 % del trigo de ambos países —unas 60 Mt—, equivalente al 30 % de la oferta mundial de exportación.
Del lado de Rusia, los exportadores están desviando los embarques hacia terminales del mar Báltico. Sin embargo, la capacidad portuaria de esta zona se estima en hasta 7 Mt anuales, insuficiente para absorber las 46,3 Mt despachadas por el mar Negro durante la última campaña.
Del lado ucraniano, donde se exportan 14 Mt de trigo y 20 Mt de maíz, se intenta desviar la mercadería a través del Danubio. Allí, solo entre 5 y 7 embarcaciones diarias pueden remontar el río hacia los puertos ucranianos del Danubio.
Vinculado con esto, los fondos especulativos realizaron fuertes compras de commodities, especialmente de maíz. Hasta el martes 25, las compras semanales alcanzaron las 15 Mt, y se estima que el miércoles continuaron las compras por el equivalente a 7,5 Mt en futuros y opciones.
Respecto del mercado de maíz, la condición de los cultivos en Francia continúa siendo pésima, con nuevas estimaciones de la Unión Europea que reducen la producción en 1,8 Mt, hasta las 50,1 Mt.
También observamos compras por parte de fondos con un posicionamiento de mediano y largo plazo, particularmente aquellos vinculados a índices de commodities, en un contexto de incremento de la prima de riesgo geopolítico.
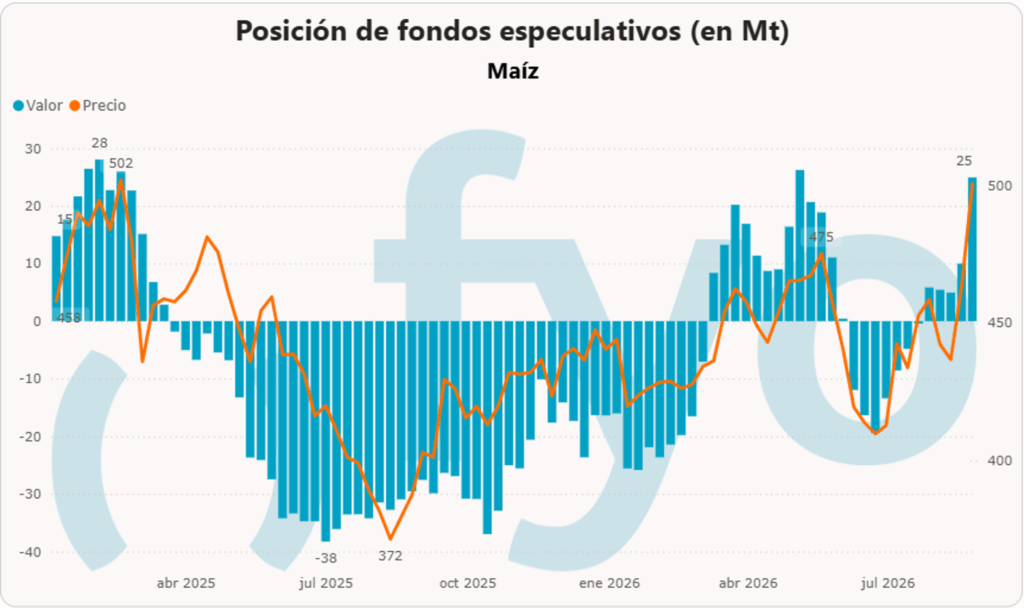
En este punto, es importante recordar que los posicionamientos extremos de los fondos especulativos son inestables. Es decir, cuando se encuentran muy comprados o vendidos en un determinado producto, tienden a equilibrar sus posiciones en un breve período de tiempo. En el caso del maíz y la soja, ya nos encontramos en zonas de máximos de posiciones compradas.
PANORAMA LOCAL
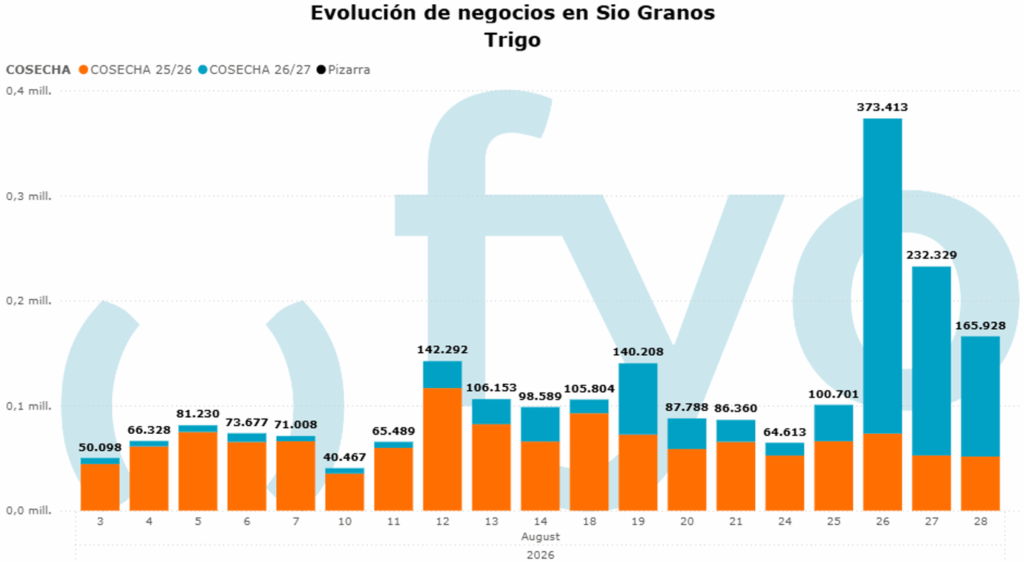
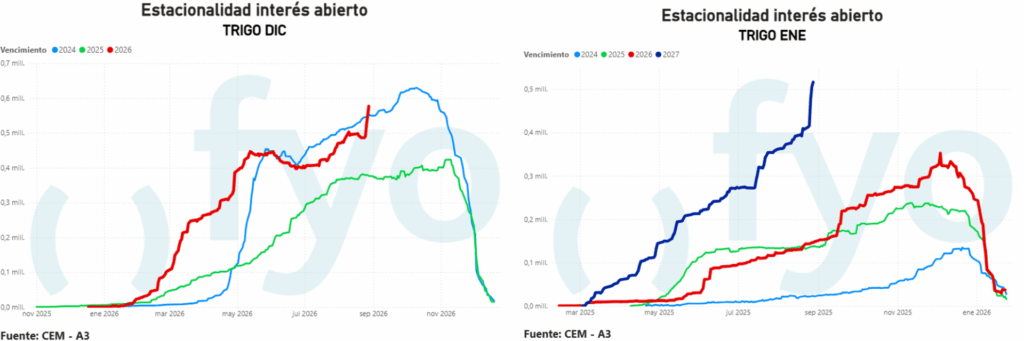
Las subas en el mercado de Chicago también tuvieron su reflejo en el mercado local, especialmente en el trigo, que llegó a máximos para el trigo 2025/26 y 2026/27, en la zona de los USD 240. Esta mejora en los precios del trigo derivó en un mayor dinamismo de los negocios, con unas 300.000 toneladas de trigo viejo y 600.000 toneladas de trigo nuevo. Este dinamismo también se observa en el mercado a término, con un interés abierto equivalente a más de 500.000 toneladas en las posiciones enero y diciembre.
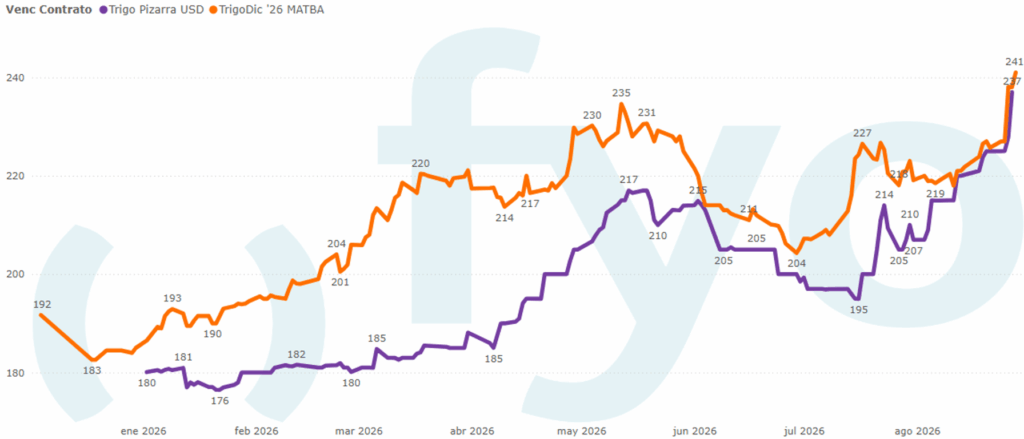
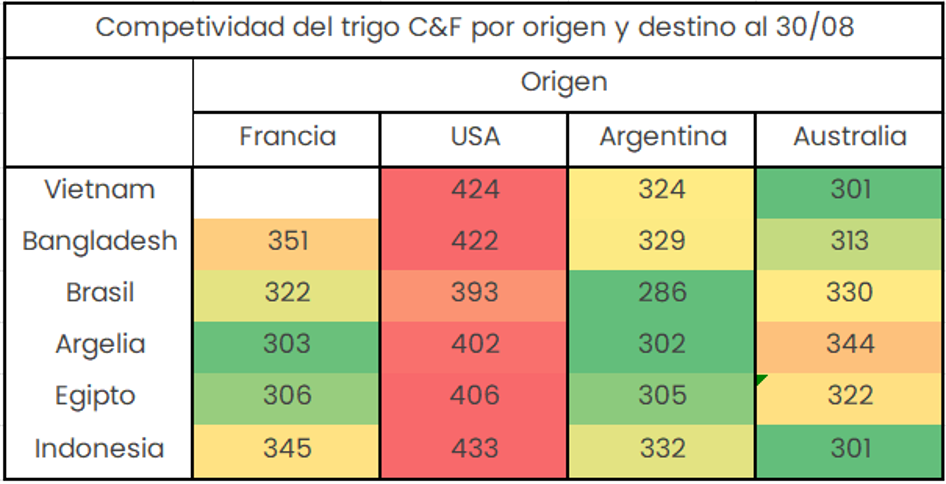
Esto se explica por los mayores precios en el mercado internacional, de la mano de la competitividad de Argentina. Ante la falta de mercadería de Europa del Este, Argentina compite contra el trigo francés en el norte de África y contra Australia en el sudeste asiático. Fruto de esta competitividad, el programa de embarques de trigo mejora de 200.000 a 470.000 toneladas.
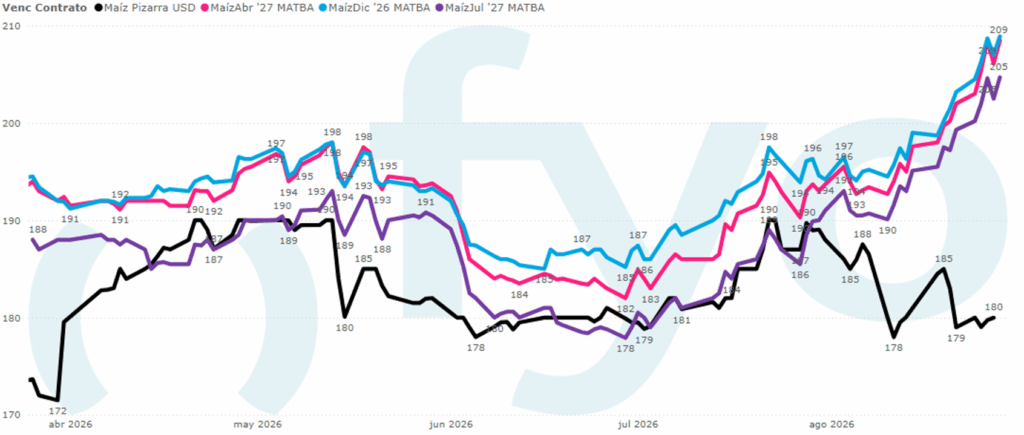
En lo que refiere al maíz, continúa pendiente la finalización de las labores de cosecha del maíz tardío, sobre todo en la zona sur de Buenos Aires, por el equivalente a unas 8 millones de toneladas. Esto continúa presionando los precios en el corto plazo, con la descarga corta cotizando en torno a los USD 180, mientras que las entregas diferidas se vieron beneficiadas por el rally de Chicago, como la posición diciembre, que alcanzó los USD 208.
Los valores atractivos aumentaron los niveles de ventas en el mercado físico, con un volumen de negocios durante el mes de agosto de unas 4 Mt de maíz 2025/26 y de 2 Mt para el maíz nuevo.
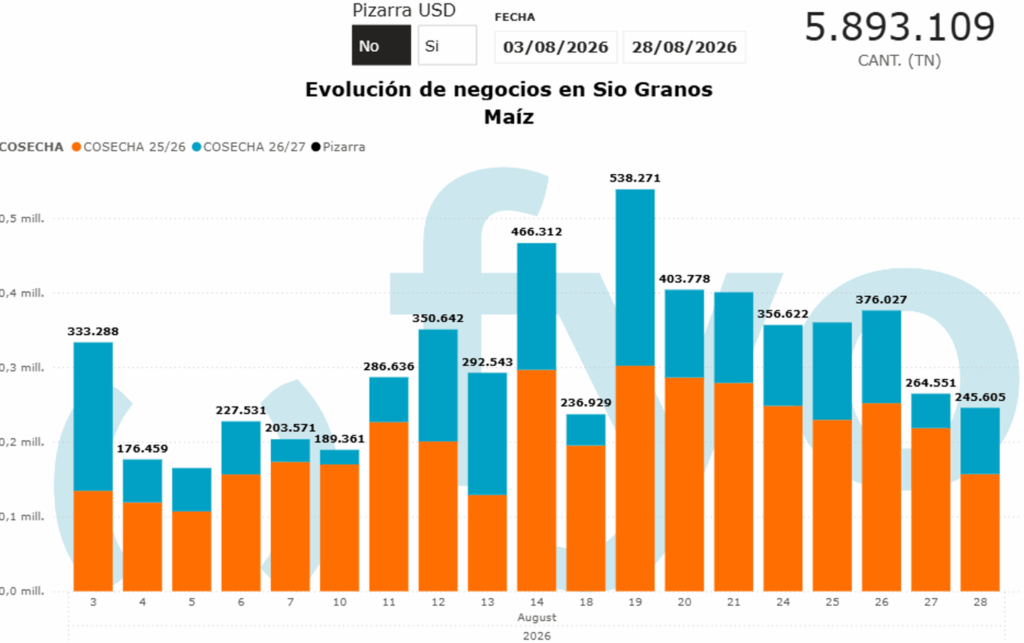
De cara a la nueva cosecha, los valores también tuvieron un impulso. Esto es destacable teniendo en cuenta que la semana pasada la Bolsa de Cereales de Buenos Aires proyectó que la superficie para la nueva campaña 2026/27 se mantendrá en 8,4 Mha, con cambios interzonales —menor área en el norte y mayor en el centro y sur—, luego de un año récord de producción.
RECOMENDACIONES SOJA
CAMPAÑA 2025/26
Con una cartera cubierta en torno al 71%, la recomendación es aprovechar las oportunidades de fijación sobre los contratos de noviembre en niveles superiores a los 370 USD/t, sumando entre un 5% y un 10% adicional de ventas.
CAMPAÑA 2026/27
Para la campaña 2026/27, donde el volumen comprometido se sitúa en el 14%, la pauta es construir posición de manera gradual hasta alcanzar un objetivo del 30% sobre mayo, asegurando valores con márgenes de producción positivos.
RECOMENDACIONES MAÍZ
CAMPAÑA 2025/26
Para la campaña 2025/26, donde los compromisos ya se encuentran avanzados, se recomienda continuar con ventas incrementales de un 5% aprovechando la reciente suba de precios.
CAMPAÑA 2026/27
En cuanto a la campaña 2026/27, con un avance comercial actual del 16% en maíz temprano y del 18% en maíz tardío, la recomendación es aprovechar los niveles de margen vigentes para elevar las coberturas hasta un 30% en ambos planteos, utilizando opciones para proteger el margen ante la posibilidad de una mayor oferta en el futuro.
RECOMENDACIONES TRIGO
CAMPAÑA 2026/27
Actualmente, la cartera de consultoría mantiene un nivel de avance del 38%, ubicándose marcadamente por encima del promedio del mercado, que apenas ronda el 13%. Para aquellos productores que se encuentran rezagados respecto a este ritmo, la sugerencia es acelerar las ventas físicas para converger hacia una posición de cobertura de entre el 30% y el 40%. Ante la expectativa de eventuales subas adicionales por factores bélicos o climáticos, se propone complementar estas fijaciones sumando un 10% adicional mediante la compra de opciones Call o la estructuración de estrategias piso-techo.