
MERCADO INTERNACIONAL
Soja
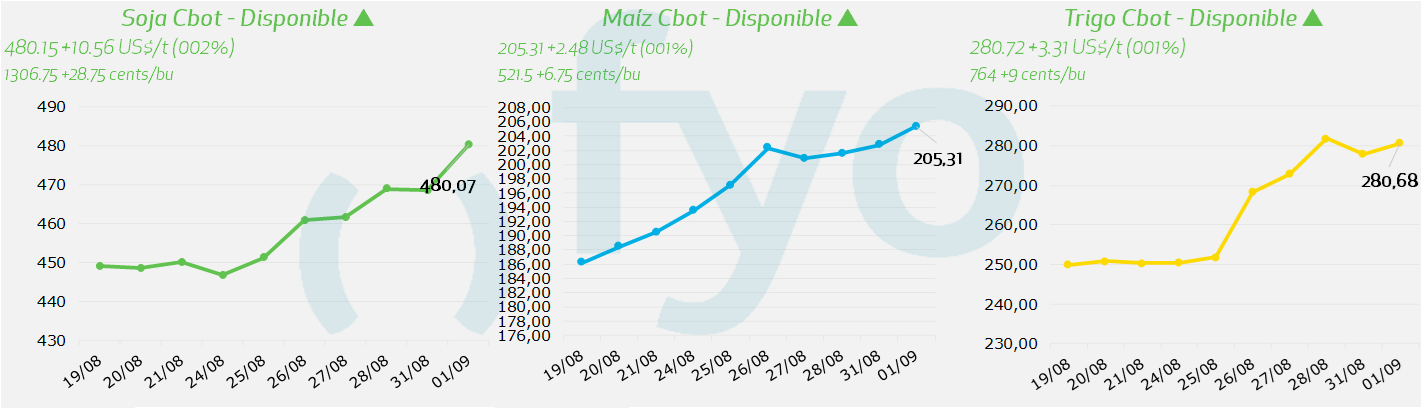
- Los futuros de la soja operan en terreno positivo impulsados por las novedades regulatorias en biocombustibles en Estados Unidos, el deterioro en el estado de los cuadros locales y la fluidez en las compras externas.
- La Agencia de Protección Ambiental de Estados Unidos (EPA) resuelve reasignar las obligaciones de cuotas de combustibles renovables exceptuadas a pequeñas refinerías hacia refinerías de mayor escala en las próximas campañas, dinamizando la demanda proyectada de aceite vegetal para biodiésel.
- El Departamento de Agricultura de los Estados Unidos (USDA) recorta la condición del cultivo de soja en estado bueno a excelente al 58%, reflejando un retroceso de 2 puntos porcentuales respecto de la semana previa ante la persistencia de clima cálido y seco en el Medio Oeste durante la fase de llenado.
- El USDA confirma una nueva venta de exportación por 136.000 t de soja estadounidense con destino a China correspondiente a la campaña 2026/27.
- El procesamiento mensual de soja en Estados Unidos durante julio totaliza 6,04 Mt, superando los 5,99 Mt previstos por los operadores comerciales.
- La consultora StoneX eleva su estimación de producción de soja en Brasil para la campaña 2026/27 a 183,5 Mt, frente a los 183,1 Mt proyectados en agosto, debido a mayores expectativas de rinde en Rio Grande do Sul favorecidas por el patrón El Niño.
- La Asociación Nacional de Exportadores de Cereales de Brasil (ANEC) reduce su proyección de embarques de soja para agosto a 9,53 Mt, en comparación con las 10,25 Mt estimadas la semana previa.
- Las importaciones de soja de la Unión Europea alcanzan 1,87 Mt al 30 de agosto en el acumulado de la campaña 2026/27, lo que representa una baja interanual del 25% frente a las 2,49 Mt registradas en el mismo período de la campaña precedente.
- Las compras de harina de soja por parte del bloque europeo totalizan 2,65 Mt al 30 de agosto, marcando un descenso del 23% respecto de las 3,47 Mt acumuladas a la misma fecha del ciclo anterior.
- El conflicto bélico directo entre Estados Unidos e Irán reanuda temores sobre el suministro energético global tras ataques a buques en el Estrecho de Ormuz e intervenciones aéreas sobre objetivos militares en territorio iraní.
- Los rendimientos de los bonos soberanos avanzan a escala global debido a la reactivación de presiones inflacionarias ligadas a la energía y a una mayor probabilidad asignada a incrementos en las tasas de interés de referencia.
- El índice dólar registra un incremento diario de 0,23% y se ubica en 99,64 puntos frente a la debilidad de las principales divisas internacionales.
Maíz
- Los futuros de maíz registran ganancias sostenidas por la firmeza del trigo y la cautela en torno al rendimiento potencial estadounidense frente a condiciones climáticas restrictivas. El USDA mantiene la condición de los cuadros de maíz de Estados Unidos en 57% en estado bueno a excelente, ubicándose 12 puntos porcentuales por debajo del 69% registrado en el mismo período del año anterior.
- El procesamiento de maíz destinado a la elaboración de alcohol carburante en Estados Unidos durante julio totaliza 12,06 Mt, reflejando un aumento frente a las 11,62 Mt procesadas en el mismo mes de 2025.
- La consultora StoneX ajusta al alza su previsión para el maíz de primera campaña 2026/27 en Brasil a 29,3 Mt, superando las 28,7 Mt calculadas en su reporte previo.
- Las importaciones de maíz de la Unión Europea para la campaña 2026/27 se sitúan en 3,16 Mt al 30 de agosto, lo que implica un incremento del 41% frente a las 2,24 Mt del ciclo anterior.
- La cámara CIARA-CEC reporta que la liquidación de divisas del complejo agroexportador argentino alcanza 2.750 millones de dólares en agosto, registrando una suba interanual del 51% atribuida a un mayor volumen de embarques de maíz.
Trigo
- El mercado de trigo exhibe una marcada tendencia positiva ante la persistencia de interrupciones logísticas críticas en las terminales exportadoras del Mar Negro.
- La Cancillería de Rusia desestima la viabilidad de una moratoria sobre ataques en el Mar Negro, coincidiendo con nuevas ofensivas nocturnas contra infraestructura portuaria y pasos fronterizos en la región ucraniana de Odesa.
- La gremial agrícola UCAB reporta que los embarques de granos de Ucrania caen a 988.000 t en agosto frente a las 2,67 Mt de julio debido al cierre operativo de los puertos de aguas profundas.
- Las exportaciones de trigo blando de la Unión Europea para la campaña 2026/27 acumulan 4,16 Mt al 30 de agosto, mostrando un descenso del 4% en comparación con las 4,32 Mt del ciclo precedente.
- Los despachos de cebada del bloque europeo totalizan 1,50 Mt al 30 de agosto, registrando una retracción del 41% frente a las 2,54 Mt anotadas a igual fecha de la campaña anterior. Jordania declara desierta su licitación internacional para la compra de 120.000 t de trigo de molinería y programa un nuevo proceso licitatorio para mediados de septiembre.
MERCADO LOCAL
Soja
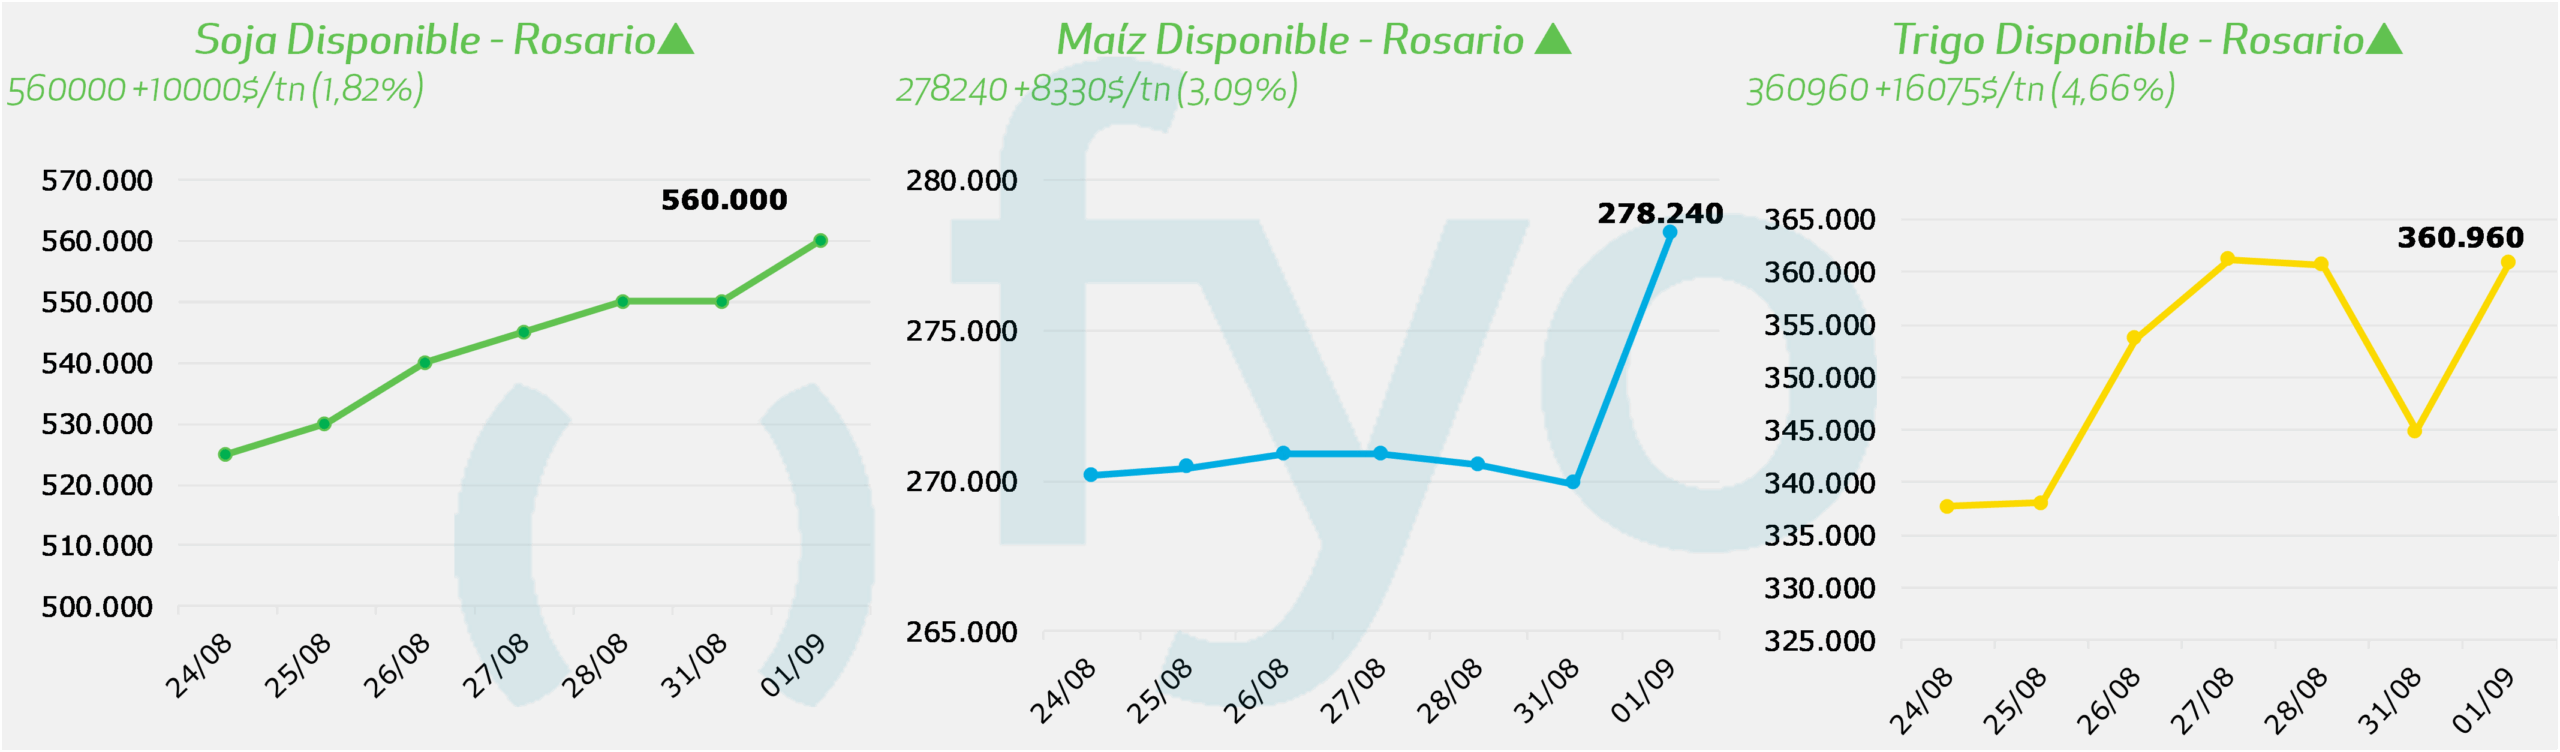
- El mercado de la oleaginosa en el Up-River para la mercadería física con descarga inmediata se situó en los $560.000 compartido para contractual.
- Para contratos entrega septiembre, exportadora llego a pagar $563.000.
Maíz
- Respecto al maíz, el mercado en el Up-River mostró valores de USD 185 para la entrega disponible con cupos el fin de semana. Se encuentra una diferencia con el contractual de USD 15, llegando a USD 200: el cupo se hace valer nuevamente.
- En forwards nueva cosecha, abril cotiza cerca de los USD 210 y julio en USD 205.
Trigo
- En cuanto al trigo, operó con un precio de USD 240 para la descarga inmediata que se estiró hasta entrega diciembre. Para entrega enero, la cotización rondó los USD 245.
- En Bahía Blanca, el volumen fue relevante para la operatoria en un precio de USD 245 que se extendió hasta enero.
- Para Quequén, la historia fue similar a Rosario con mismos precios pero extendido hasta enero.